IFRS opplysningskrav - fortsatt en vei å gå
2008 har vært et år med få endringer i IFRS-standardene, samtidig som finanskrisen har forsterket brukerens behov for god og omfattende informasjon. Likevel viser vår undersøkelse at selskapene fortsatt har en vei å gå når det kommer til å oppfylle enkelte opplysningskrav innenfor standardene.
Årsrapportundersøkelsen 2008 gjennomført av PricewaterhouseCoopers (PwC) har bestått av et utvalg på 74 selskaper notert på henholdsvis Oslo Børs og Oslo Axess. Selskapene har vært et tilfeldig utvalg fra de fire børslistene OBX, OB Match, OB Standard og Oslo Axess. Hver enkelt børsliste har fått sin forholdsmessige andel av det totale utvalg basert på total markedsverdi. I tillegg til årsrapporten for 2008, har vi også sett på delårsrapporten for første kvartal 2009.
Målet med undersøkelsen har vært å kartlegge i hvilken grad IFRS-rapporterende selskaper oppfyller opplysningskravene i utvalgte standarder. Dette vil gi oss en pekepinn på om man har tatt inn over seg alle konsekvenser fire år etter innføringen av IFRS. Samtidig er det nødvendig å påpeke at enkelte selskaper kan ha valgt å se bort fra enkelte opplysningskrav da denne unnlatelsen i selskapets øyne anses som uvesentlig. I denne artikkelen presenterer vi et lite utdrag av de mest interessante observasjonene.
Finansiell risikohåndtering - økt fokus fra brukerne
Som følge av de usikre økonomiske tidene er det rimelig å anta at brukeren har økt fokus på selskapets presentasjon av hvordan finansiell risiko håndteres. Alle selskapene i undersøkelsen har presentert kvalitativ informasjon om én eller flere finansielle risikoer. Kvaliteten på denne informasjonen er imidlertid varierende, og mange av selskapene har et forbedringspotensial blant annet når det gjelder aldersfordeling av forfalte finansielle eiendeler og sensitivitetsanalyse for markedsrisiko.
67 av selskapene presenterer informasjon vedrørende kredittrisiko. Undersøkelsen har sett nærmere på hvor virksomhetstilpasset denne informasjonen er. Informasjonen vurderes som lite virksomhetstilpasset når opplysingene i notene later til å være et direkte utdrag fra generiske eksempler vist i standarden, og dermed ikke tilpasset virksomhetens virkelighetsbilde. For noen selskaper vil det være riktig å bruke en sterk tilnærming til standardens eksempler, da virksomhetens risikoeksponering ikke avviker i stor grad fra denne. 22 % av de aktuelle selskapene anses å presentere lite virksomhetstilpasset informasjon. Enda flere, hele 37 %, har unnlatt å presentere en oversikt over aldersfordeling av forfalte finansielle eiendeler.
68 av selskapene presenterer informasjon vedrørende likviditetsrisiko. 21 % anses å presentere lite virksomhetstilpasset informasjon. Dette er en høy prosentandel, spesielt tatt i betraktning dagens markedssituasjon og påfølgende økt fokus fra brukeren rundt denne type risiko.
Standarden krever at det skal presenteres en sensitivitetsanalyse for hver type markedsrisiko som selskapet er eksponert for. 24 % har ikke presentert en slik analyse. Det skal også presiseres at detaljgraden og omfanget varierer i stor grad blant de selskapene som har gjennomført en slik analyse.
Segmentrapportering - IFRS 8 trer i kraft
IFRS 8 erstattet IAS 14 fra 1. januar 2009, og regulerer kravene til segmentrapportering. Endringen medfører i hovedsak at det nå skal benyttes «ledelsens perspektiv» for å identifisere og rapportere finansiell informasjon pr. segment. 16 % valgte å implementere den nye standarden allerede i årsregnskapet for 2008, og det er heller ikke uventet at det er flest selskaper på OBX-indeksen som har valgt en tidlig anvendelse. Kun 8 % av de aktuelle selskapene har unnlatt å implementere standarden i sine rapporter for 1. kvartal 2009.
Det eksplisitte kravet om oppdeling i primære og sekundære segmenter vil opphøre når den nye standarden trer i kraft. 78 % av selskapene har benyttet forretningsområder som primærsegment (IAS 14) eller som segment i henhold til «ledelsens perspektiv» (IFRS 8). Det er verdt å merke seg at tilsvarende undersøkelse gjennomført av PwC Sverige på svenske selskaper for 2007 avdekket samme praksis (78 % benyttet forretningsområder).
Egenkapitaloppstillingen fremdeles litt «hulter til bulter»
Egenkapitaloppstillingen inneholder prinsipielt to distinkte typer av hendelser. I appendikset til IAS 1 illustreres en logisk sortert egenkapitaloppstilling. Oppstillingen skiller mellom transaksjoner med eierne og verdiendringer ført direkte mot egenkapitalen. Undersøkelsen har avdekket at bare 61 % av selskapene har sortert postene på denne måten.
Videre krever standarden at det skal presenteres en egen bruddsum for totale inntekter og kostnader. Dette er summen av periodens resultat og inntekter og kostnader ført direkte mot egenkapitalen. Oppstillingen vist i vedlegg til standarden illustrerer hvordan denne bruddsummen naturlig fremkommer når postene er sortert. Kun halvparten av selskapene har presentert denne bruddsummen i egenkapitaloppstillingen. Summen representerer total endring av egenkapitalen som følge av foretakets virksomhet, og må antas å være nyttig informasjon. Dette understrekes av at denne delen av egenkapitaloppstillingen fra og med 2009 også skal skilles ut som en egen pliktig oppstilling over «Totalresultat» (Comprehensive income).
En av inntektene eller kostnadene som skal vises separat i egenkapitaloppstillingen til konsern med virksomhet i en annen funksjonell valuta, er valutaomregningsdifferanser. Vi har sett på utviklingen av disse omregningsdifferansene fra 2007 til 2008 ved å kalkulere omregningsdifferansenes relative størrelse i forhold til resultat etter skatt for de to årene.
Vår hypotese var at det relative forholdet har økt i 2008 som følge av utviklingen i valutamarkedet. Dette er selvfølgelig avhengig av hvilken funksjonell valuta som er aktuell for de respektive selskapene. Generelt hadde NOK depresiert betydelig mot de største utenlandske valutaene gjennom 2008 sammenlignet med bevegelsen i 2007, noe som indikerer at, alt annet likt, vil omregningsdifferansene være større i 2008 på et aggregert nivå.
Undersøkelsen bekrefter disse antagelsene. I relative størrelser utgjør endring i egenkapital som skyldes valutaomregning av utenlandsk virksomhet hele 78 % av resultatet i absolutte størrelser i 2008, vs. 43 % i 2007* Det er korrigert for data > 1000 %. Dette gjelder ett av selskapene. .
Nedskrivninger - varierende kvalitet
Undersøkelsen skiller mellom nedskrivninger av varige driftsmidler og immaterielle eiendeler med bestemt levetid (type 1), og nedskrivninger av goodwill og immaterielle eiendeler med ubestemt levetid (type 2). For sistnevnte gruppe er selskapet, i henhold til standarden, pliktig til å gjennomføre årlig nedskrivningstest samt opplyse om forutsetningene benyttet i testen.
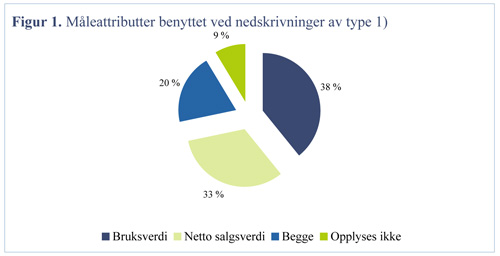
Type 1) Varige driftsmidler og/eller immaterielle eiendeler med bestemt levetid
Av undersøkelsen fremgår det at 62 % av selskapene har gjennomført nedskrivninger av denne typen i løpet av regnskapsåret 2008. Som det fremgår av figuren, er det ingen klare preferanser i valg av måleattributt.
Hele 39 % av selskapene har ikke i tilstrekkelig grad beskrevet de hendelser og omstendigheter som har ført til nedskrivning. Dette er noe oppsiktsvekkende siden det kan forventes at eksterne brukere av regnskapet opplever denne informasjonen som relevant og viktig for å vurdere selskapets situasjon i dagens marked.
Ved bruk av netto salgsverdi ved fastsettelsen av nedskrivningsbeløpet, krever standarden at selskapet skal presentere referanse for verdifastsettelsen. Halvparten av de aktuelle selskapene har ikke fulgt standarden, igjen må dette anses som en svakhet.
Videre viser undersøkelsen at gjennomsnittlig diskonteringsrente blant selskapene er 11,9 %. Diskonteringsrentene spenner fra 18 % til 6,5 % på det laveste. Det er vanskelig å fastslå hva som er riktig diskonteringsrente, da dette avhenger av risikoen til de respektive kontantstrømmene.
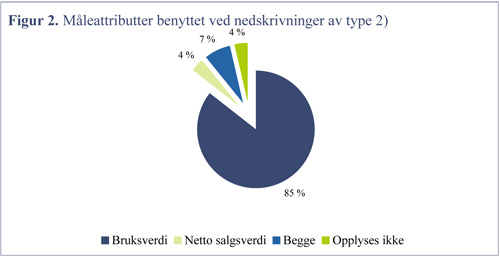
Type 2) Nedskrivning av goodwill og/eller immaterielle eiendeler med ubestemt levetid
74 % av selskapene har goodwill og/eller immaterielle eiendeler med ubestemt levetid. Som det fremgår av figuren er bruksverdi klart mest benyttet som måleattributt.
Standarden krever at selskaper som benytter bruksverdi, skal gi en kvalitativ beskrivelse av de viktigste forutsetningene for kontantstrømsestimatene. Undersøkelsen viser at 25 % av selskapene har unnlatt å gi en tilstrekkelig beskrivelse.
Videre fremkommer det at 25 % ikke har angitt prognoseperioden som det er fremskrevet kontantstrømmer for. For majoriteten av selskapene er dette de samme som har unnlatt å gi en tilstrekkelig beskrivelse av forutsetningene for kontantstrømmene over. Når det benyttes en prognoseperiode som er lengre enn fem år, skal selskapet gjøre rede for dette valget. Hele 63 % av selskapene som opplyser at de har en prognoseperiode på over fem år, gir ingen nærmere beskrivelse av hvorfor.
Gjennomsnittlig uvektet diskonteringsrente for goodwill og/eller immaterielle eiendeler med ubestemt levetid er 10,7 %. Diskonteringsrentene spenner fra 18 % til 4,1 % på det laveste. Cirka halvparten (45 %) opplyser at de bruker diskonteringsrente før skatt.
Avslutningsvis har vi sett nærmere på vekstraten som er brukt, nærmere bestemt vekstraten som grunnlag for terminalverdien, og ikke veksten i kontantstrømmene i prognoseperioden. Erfaringsmessig har selskapene gode prognoser for kontantstrømmene innenfor prognoseperioden, men terminalverdien utgjør i mange tilfeller den største andelen av den diskonterte verdien. Vekstraten vil derfor være av stor interesse og en viktig faktor i nedskrivningstesten. Det er usikkert å anslå vekst på lang sikt, slik at en felles oppfatning har vært å bruke sentralbankens inflasjonsmål på 2,5 %. Utvalget benytter en gjennomsnittlig vekstrate på 2,1 %, mens den høyest observerte vekstraten i terminalverdien blant selskapene er på 5 %.
Et sammendrag av funn på andre områder
Totalresultat (comprehensive income) i rapporten for 1. kvartal 2009
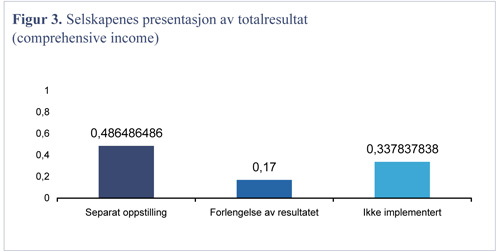
I forbindelse med den reviderte versjonen av IAS 1 og følgelig endringer i standarden for delårsrapportering IAS 34, skal selskapene fra 1. januar 2009 presentere en oversikt over totalresultatet. Dette er endringer i egenkapital som ikke gjelder transaksjoner med eiere. Informasjonen kan enten vises i samme oppstilling som resultatregnskapet (som en forlengelse) eller som en separat oppstilling. Gjennomgangen av selskapenes kvartalsrapporter for 1. kvartal 2009, viser at 34 % faktisk ikke har etterlevd dette kravet i den reviderte IAS 1. For de selskapene som har gjennomført endringen, benytter majoriteten av selskapene en separat oppstilling (se figur 3).
Kontantstrøm på investeringer i varige driftsmidler
Normalt vil utgående kontantstrøm på investeringer i varige driftsmidler være forskjellig fra beløpet oppgitt under tilganger i note for varige driftsmidler. Dette kan forklares ved at det som regel gis leverandørkreditt og dermed vil det som oftest oppstå periodiseringsdifferanser mellom innregning av investeringen og tidspunktet for tilhørende kontantstrøm. Undersøkelsen viser at hele 32 % av selskapene har samme beløp i kontantstrømoppstillingen og note for varige driftsmidler. Det er derfor nærliggende å anta at flere av disse selskapene ikke har en metodikk ved utarbeidelsen av kontantstrømoppstillingen som korrigerer investeringsbeløpet for endring i ulike kreditter normalt presentert i arbeidskapitalen. For selskaper i sterk ekspansjon og med større investeringsprogram vil manglende justeringer kunne gi vesentlige feil i kontantstrøm fra drift, noe som av mange oppfattes som det mest sentrale nøkkeltallet fra kontantstrømoppstillingen. For øvrig er det relativt overraskende at hele 8 % av selskapene klassifiserer mottatte renter som en finanspost i kontantstrømoppstillingen. Det er tillatt å presentere dette både som en drifts- og investeringspost, men altså ikke som en finanspost.
Opplysningskrav for vesentlige avsetninger
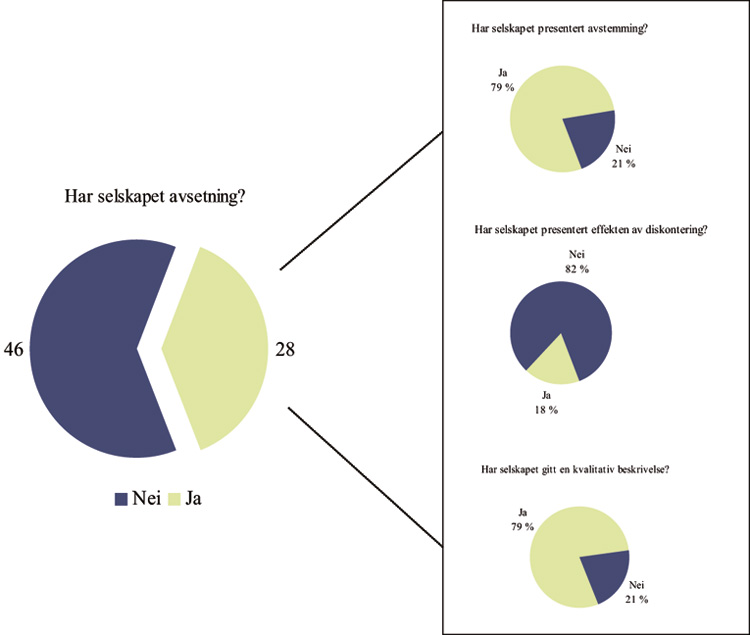
28 av selskapene i utvalget hadde gjort avsetninger. Undersøkelsen har kontrollert hvorvidt selskapene har oppfylt tre opplysningskrav: avstemming, effekten av diskontering og kvalitativ beskrivelse av avsetningene.
Standarden krever at selskapet skal sette opp en avstemming for hver klasse av avsetninger fra åpningsbalanse til sluttbalanse. 21 % har ikke presentert en slik avstemming. Videre har hele 82 % ikke presentert noen effekt av diskontering. Avslutningsvis viser undersøkelsen at 21 % av selskapene ikke har imøtekommet standardens krav vedrørende en kvalitativ beskrivelse.
En vektet sammenstilling viser dermed at kun 14 % av selskapene har oppfylt alle de tre opplysningskravene i henhold til IAS 37.
En vei å gå
Årsrapportundersøkelsen 2008 bekrefter at børsnoterte selskaper i Norge fortsatt har en vei å gå til full etterlevelse av opplysningskrav i IFRS. Undersøkelsen bekrefter at det er utfordrende for selskapene å imøtekomme brukerens behov for tilstrekkelig informasjon, samtidig som man skal tilpasse informasjonen til minimumskravene i standardene.
Rapporten kan i sin helhet bli lastet ned fra www.pwc.no.