


Forslag om omvendt avgiftsplikt for bygge- og anleggsbransjen
Forslaget om omvendt avgiftsplikt (snudd avregning) innebærer at kjøper må beregne utgående merverdiavgift på omsetningen mellom selger og kjøper.
Tanken er at slik omvendt avgiftsplikt mellom partene skal redusere avgiftsunndragelser i bransjen. Hva innebærer forslaget, hva er konsekvensene av regelendringen og vil reglene redusere avgiftsunndragelser?
Utredningen
På oppdrag fra Finansdepartementet har Skattedirektoratet utredet spørsmålet om det bør innføres en ordning med omvendt avgiftsplikt mellom aktører i bygge- og anleggsbransjen. Et system med omvendt avgiftsplikt innebærer at det ikke skal beregnes og oppkreves merverdiavgift på transaksjoner mellom partene, selv om denne omsetningen faller innenfor avgiftsområdet og er avgiftspliktig. Avgiftsplikten blir «omvendt» fra det som gjelder ellers, ved at det er kjøper, og ikke selger, som skal beregne den utgående merverdiavgiften.
Skattedirektoratet nedsatte en arbeidsgruppe som la frem en utredning av 28. mars 2008. Arbeidsgruppen har konkludert med at innføring av omvendt avgiftsplikt for bygge- og anleggsbransjen synes å være et effektivt virkemiddel for å motvirke avgiftsunndragelser i bransjen. Før det tas stilling til arbeidsgruppens forslag, ba Finansdepartementet Skattedirektoratet om å sende utredningen på alminnelig høring med frist på forsommeren.
Arbeidsgruppen forutsetter at et system med omvendt avgiftsplikt som hovedregel bare skal gjelde for (innenlandsk) omsetning av tjenester, og at det skal begrenses til avgiftspliktige næringsdrivende innen bygg- og anleggsbransjen. Etter forslaget vil systemet med omvendt avgiftsplikt som hovedregel bare gjelde ved omsetning av tjenester frem til hovedentreprenøren. Byggherren, eiendomsforvaltere og utleiere av fast eiendom omfattes ikke av forslaget. Privatpersoner som kjøper entreprenørtjenester omfattes heller ikke.
Begrunnelsen for å innføre et slikt system i bygge- og anleggsbransjen er å motvirke avgiftsunndragelser. Statistikk viser at avgiftsunndragelser er et særlig problem innen denne bransjen. Ifølge arbeidsgruppen er bygg og anlegg den bransjen som har størst avgiftsrestanser, og restansene tallfestes til ca. 500 mill. pr. år. Via Byggenæringens Landsforening (BNL) har bransjen selv kommet med innspill om at avgiftsunndragelser kan unngås ved at kjøper pålegges å beregne merverdiavgiften i stedet for selger. Et mer konkret forslag har imidlertid, så vidt vites, ikke blitt foreslått fra BNLs side.
Bakgrunnen for at reglene foreslås å gjelde frem til hovedentreprenør, nærmere bestemt mellom underentreprenør(er) og hovedentreprenør, er at kontroller avdekker at avgiftsunndragelsene er størst i de lavere leddene i entreprenørkjeden* Se utredningen pkt. 8.2. . Det vises dessuten i utredningen* Se utredningen pkt. 6.4.2 til Riksskatteverkets rapport 2001:9 hvor det er uttalt at unndragelser særlig foregår i mindre foretak i underentreprenørleddene. Siden reglene om omvendt avgiftsplikt bryter med avgiftssystemet ellers, er utvalgets utgangspunkt at reglene bør gis begrenset rekkevidde.
Det henvises i utredningen til at EU har gitt enkelte medlemsland (blant annet Sverige og Nederland) samtykke til å kunne innføre regler om omvendt avgiftsplikt for bestemte tjenesteområder. Sverige innførte regler om omvendt avgiftsplikt for byggesektoren 1. juli 2007. I forslaget har utvalget sett hen til Sverige, og dette har hatt betydning for utformingen av det konkrete forslaget. Imidlertid har arbeidsgruppen ikke vurdert konsekvensene av å innføre et slikt system i Sverige. Årsaken til dette er at undersøkelsene i forkant av rapporten ble gjennomført på et tidspunkt da nabolandet ikke hadde rukket å gjøre seg så mange erfaringer. Det er i utredningen heller ikke vurdert hvorfor mange EU-land ikke har innført en tilsvarende ordning.
Dagens avgiftsregler
For å få frem det nærmere innholdet i de foreslåtte reglene om omvendt avgiftsplikt, er det nyttig å ta utgangspunkt i hvordan innbetalingene fungerer etter dagens avgiftsystem.
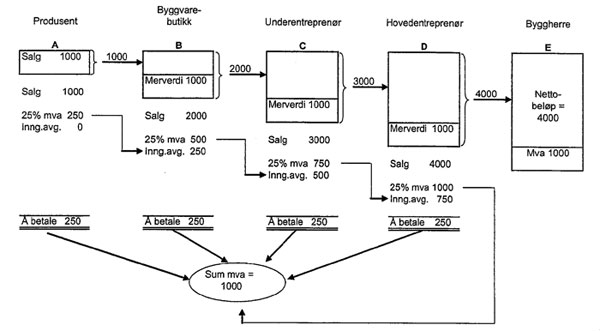
Illustrasjonen nedenfor gir uttrykk for avgiftssystemets innbetalingsfunksjon. Illustrasjonen er hentet fra arbeidsgruppens forslag.
Vi ser at A, B, C og D betaler kr 250 hver, til sammen kr 1000, som er det avgiftsbeløp D beregner på sin omsetning til byggherren. I dette eksempelet er byggherre ikke frivillig registrert iht. forskrift nr. 117. Byggherren E er sluttbrukeren som belastes merverdiavgiften. Innbetalingsfunksjonen er delt på alle leddene i omsetningskjeden.
Reglene etter arbeidsgruppens forslag
Illustrasjon av innbetalingen av merverdiavgift ved omvendt avgiftsplikt mellom underentreprenør og hovedentreprenør:
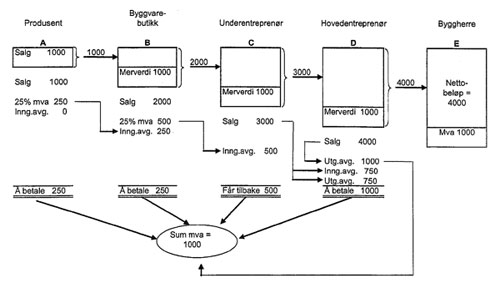
A og B driver virksomhet utenfor bygge- og anleggsbransjen. A driver fabrikkmessig produksjon og B driver varehandel. Disse skal beregne og betale merverdiavgift på vanlig måte. For underentreprenør C og hovedentreprenør D blir det forandring. Underentreprenøren vil på vanlig måte få fradrag for inngående merverdiavgift fra byggvarebutikken, men han skal ikke beregne utgående merverdiavgift for sin omsetning til hovedentreprenøren. Underentreprenøren vil dermed lett komme i en situasjon der han skal sende tilgodeoppgaver (merverdiavgift til gode). Hovedentreprenør blir ansvarlig for hele merverdien som skapes i kjeden innenfor bygge- og anleggsbransjen. Dette viser at et system med omvendt avgiftsplikt vil påvirke innbetalingsfunksjonen slik at hele betalingsforpliktelsen legges på hovedentreprenøren. Systemet påvirker imidlertid ikke opptjeningsfunksjonen, og staten vil derfor motta det samme avgiftsbeløpet som ved ordinær avgiftsberegning mellom underentreprenør og hovedentreprenør.
Objektavgrensning
Ordningen foreslås begrenset til fysiske tjenester innen bygge- og anleggsbransjen. Dette innebærer at for eksempel byggeledelse og arkitekttjenester faller utenfor. Arbeidsgruppen mener at definisjonen i byggherreforskriften § 2 bokstav b* Se utredningen pkt. 7.2.1. er egnet til å benyttes ved definisjonen av hva som omfattes av «fysiske tjenester innen bygge- og anleggsbransjen».
Arbeidsgruppen foreslår at også varer som inngår i en bygge- eller anleggstjeneste i sin helhet skal behandles som omsetning av tjenester i forhold til de foreslåtte reglene om omvendt avgiftsplikt.
Byggrengjøring, dvs. renhold som utføres i byggeperioden og omfatter renhold frem til ferdigstillelse og overlevering av bygget, foreslås omfattet.
Det foreslås videre at også utleie av arbeidskraft til utføring av bygge- og anleggsoppdrag omfattes.
Subjektavgrensning
Arbeidsgruppen foreslår å avgrense kjøpegruppen til kjøpere som er registrert i merverdiavgiftsmanntallet. Den konkrete bruken av tjenesten er vesentlig for begrensning av kjøpegruppen, slik at omvendt avgiftsplikt kun skal benyttes i de tilfellene der tjenesten anskaffes for videreomsetning. I dette ligger et krav til at kjøper må ha fradragsrett for inngående merverdiavgift på anskaffelsen for at selger skal kunne fakturere uten utgående merverdiavgift.
Selgergruppen avgrenses til transaksjoner før omsetning til byggherren. Selger må være registrert i merverdiavgiftsmanntallet.
Ansvar for korrekt avgiftsbehandling*
Der selger feilaktig unnlater å beregne merverdiavgift eller feilaktig beregner merverdiavgift, er dette selgers ansvar, og selger må foreta de nødvendige korrigeringene.
Der kjøper fradragsfører merverdiavgift som er feilaktig beregnet, eller der han unnlater å beregne merverdiavgift etter reglene om omvendt avgiftsplikt, er dette kjøpers ansvar. Kjøper må korrigere. Der kjøper unnlater å beregne merverdiavgift, foreligger rett til etterberegning for staten. Det legges til grunn at det ikke kan ilegges tilleggsavgift, fordi staten ikke har lidt tap. Det er i stedet gitt et forslag om muligheten til å ilegge et gebyr* Gebyret foreslås å utgjøre inntil 5 % forhøyet utgående avgift. Se utredningen s. 94, forslag til ny § 20 g..
Hindres avgiftsunndragelser?
Arbeidsgruppens begrunnelse for å innføre et system med omvendt avgiftsplikt for bygge- og anleggsbransjen er at et slikt system gjør det vanskeligere å unndra merverdiavgift i den form at utgående merverdiavgift innkreves uten å bli innberettet til staten* Arbeidsgruppen benevner dette som unndragelsestilfeller Unndragelsesmetodene fremgår for øvrig av utredningens kap. 8..
Denne begrunnelsen følger jeg. Når det ikke skal beregnes utgående avgift fra selger, vil han heller ikke kunne innkreve merverdiavgiften uten å innberette den til staten. Forutsetningen er imidlertid at avgiftsunndragelsene foretas i leddene før sisteleddet i entreprenørkjeden. Utredningen viser til at kontroller avdekker at det i dag særlig er i de lavere leddene i entreprenørkjeden at unndragelsene skjer. Imidlertid behøver ikke dette å være en konstant sannhet. Eller; det er i hvert fall mulig at endringer kan skje for å tilpasse seg et nytt regelverk, om det innføres. Dersom man ønsker å unndra merverdiavgift, er det mulig å finne metoder for dette også etter at de foreslåtte reglene er innført. En mulighet er at entreprenørene på kjøpersiden samarbeider, slik at det f.eks. opereres med en fiktiv byggherre. Slik lures selger til å tro at vilkårene for å fakturere uten merverdiavgift er oppfylt. Hele transaksjonen kan således holdes utenfor avgiftssystemet.
I en annen type unndragelsestilfelle* Arbeidsgruppen benevner dette i utredningens kap. 8 som unndragelsestilfelle 2. gjør kjøpers fradragsrett for inngående merverdiavgift det attraktivt å utstede salgsdokumentasjon med beregning av utgående merverdiavgift selv om dette ikke dekker de faktiske forhold. Arbeidsgruppen vedgår at forslaget ikke treffer slike metoder direkte. Riktignok legger man i forslaget til grunn at kjøper ikke vil ha fradragsrett for inngående merverdiavgift der fakturaen feilaktig er anført med merverdiavgift. Imidlertid vil de som bevisst ønsker å unndra avgift fortsatt kunne gjøre dette. En kan bl.a. velge å definere omsetningen på en slik måte at det gis uttrykk for at reglene om omvendt avgiftsplikt ikke kommer til anvendelse, for eksempel angi at det gjelder byggetjenester på løsøre, selv om det i realiteten gjelder arbeid på fast eiendom.
Forslaget berører dessuten tilfeller der det faktisk faktureres. Dette innebærer at forslaget ikke vil hindre svart omsetning i sin tradisjonelle forstand, dvs. der faktura ikke utstedes. Uten at jeg kjenner til beregninger her, antas at svart omsetning utgjør en betydelig del av omsetningen i bygge- og anleggsbransjen.
Komplisert og uklart
Reglene er kompliserte, og vil trolig være vanskelige å praktisere. En særlig utfordring blir å sikre et praktiserbart skille mellom tilfeller der selger skal følge de foreslåtte reglene og ikke beregne merverdiavgift på sin omsetning, og der selger står overfor ordinær omsetning som skal avgiftsberegnes. Forslaget medfører flere gråsoner som, inntil dette er gått opp i praksis, kan medføre usikkerhet og lite forutberegnelighet for de berørte parter.
Både subjekt- og objektavgrensningen medfører flere problematiske spørsmål:
Subjektavgrensningen
Selger må bruke store ressurser og mye administrasjon på å klargjøre om kjøper oppfyller forutsetningene for at selger korrekt skal fakturere uten utgående merverdiavgift. Selger må undersøke og dokumentere at kjøper er registrert i merverdiavgiftsmanntallet for bygge- og anleggsvirksomhet. Videre må selger forvisse seg om at kjøper skal benytte tjenestene til videreomsetning. Et spørsmål, som ikke er nærmere vurdert i forslaget, er hvordan selger skal bevise at kjøper skal omsette tjenestene videre. Hvilke dokumentasjonskrav skal gjelde? Er det tilstrekkelig med en bekreftelse fra kjøper om at han oppfyller vilkårene? Et slikt skjema benyttes visstnok i Sverige.* Skjemaet er vedlagt utredningen. Det er blitt diskutert om selger må innhente kontrakt mellom byggherren og kjøperen. Dette er imidlertid helt urimelig, og jeg kan ikke tenke meg at noen ønsker å gi fra seg slike kontrakter med det resultat at forretningshemmeligheter avsløres. Det er helt nødvendig for selger å vite når undersøkelsesplikten kan anses overholdt, og hva som skal til for at han kan sies å ha dokumentert dette tilstrekkelig.
Et annet spørsmål er hvem som har ansvaret for korrekt avgiftsberegning ved uforutsette hendelser. Jeg ser for meg tilfeller der vilkårene for omvendt avgiftsplikt synes å være til stede på faktureringstidspunktet, men at forutsetningene senere viser seg å ikke slå til, for eksempel der det aldri blir til at kjøper selger bygge- og anleggstjenester videre. Da det er selgers ansvar å påse at kjøper skal videreselge tjenestene innen bygge- og anleggsbransjen, blir spørsmålet om det også er selger som må følge opp avgiftsbehandlingen ved brutte og/eller uforutsette hendelser på kjøpers side?
Etter ordlyden i forslaget er selgers ansvar rent objektivt. Dette medfører at staten kan etterberegne selger for uforutsette hendelser på kjøpers hånd. Dette blir å strekke selgers plikt alt for langt! Forslaget virker således ikke som det kan ivareta selgers interesser, men medfører i stedet en meget omfattende innskjerping for selger. Særlig to forhold melder seg i denne sammenheng: Hvor grundige undersøkelser må selger foreta for at han kan sies å gå fri fra sine forpliktelser? Og hvor lenge påhviler det objektive ansvaret selger (tidsdimensjonen)? Disse meget viktige forholdene er ikke behandlet i forslaget. Spørsmålet er imidlertid vesentlig, særlig i disse finanskrisetider der bransjen løper betydelig risiko for å oppleve at kontrakter avbrytes.
Kjøper blir ansvarlig for innbetalingen av (selgers) utgående merverdiavgift til staten. Dersom fakturaen fra selger feilaktig er angitt med utgående merverdiavgift for bygge- eller anleggstjeneste, er konsekvensen for kjøper at han ikke får fradragsrett. Han må da kreve retting ved å kontakte selger og få ham til å utstede kreditnota og ny faktura uten merverdiavgift. Et spørsmål knyttet til omfanget av kjøpers fradragsrett oppstår der selger feilaktig utsteder faktura med merverdiavgift, og så går konkurs før han får utstedt kreditnota og ny faktura. En annen utfordring som ikke er løst i denne forbindelse er hva som skjer der selger og kjøper ikke er enige om faktureringen skal skje med eller uten merverdiavgift. Hvem sitt ansvar er dette?
Objektavgrensningen
Ved vurderingen av om man står overfor en type tjeneste som omfattes av den foreslåtte ordningen, skal man se hen til byggeherreforskriften. Dette går greit ved omsetning av rene bygge- og anleggstjenester. Mer komplisert blir det der varer inngår i bygge- eller anleggstjenesten. Der en vare er en nødvendig del av utformingen av tjenesten, skal også varen etter forslaget anses som en del av bygge- eller anleggstjenesten. I andre tilfeller enn der varen er en nødvendig del av utformingen av tjenesten, skal varen avgiftsberegnes på vanlig måte. Ta for eksempel det tilfellet at man bestiller et kjøkken. Kjøkkenet er i utgangspunktet en vare (følger de alminnelige reglene). Bestiller man samtidig også oppføring av kjøkken, anses imidlertid selve kjøkkenet som en del av bygge- og anleggstjenesten. Dette selv om tjenesten er underordnet varen i verdi!
En annen grensedragning knytter seg til bygge- og anleggstjenester på løsøre. Forslaget omfatter kun arbeid på fast eiendom. Grensen mellom løsøre og fast eiendom kan være vanskelig å trekke, og avgrensningen er igjen en kompliserende faktor.
I Sverige har man valgt å holde tilfeller der den næringsdrivende vanligvis ikke leverer bygge- og anleggstjenester utenfor reglene om omvendt avgiftsplikt. Arbeidsgruppen går imidlertid inn for å anse alle bygge- og anleggstjenester likt uavhengig av om disse tjenestene utgjør en større eller mindre del av den totale virksomheten. Dette medfører at næringsdrivende som ikke vanligvis leverer bygge- og anleggstjenester, og som derfor ikke vil være vant til å manøvrere seg i det kompliserte regelverket som er foreslått, må sette seg inn i reglene ved enkeltstående bygge- og anleggsleveransen. Dette medfører en betydelig risiko for feil.
Disse eksemplene viser at arbeidsgruppen er villig til å tilsidesette hensynet til enkle og praktiserbare regler for å kunne innføre regler som kan gi reduksjoner i avgiftsunndragelser. Jeg er skeptisk til å innføre regler som trenger masse praksis for å utformes, både i lys av den enkeltes forutberegnelighet og i forhold til de ressurser dette vil kreve.
Økonomiske og administrative konsekvenser
Arbeidsgruppen har ikke utredet nærmere de økonomiske og administrative konsekvensene lovforslaget vil få for bransjen. Imidlertid er det ingen tvil om at byrdene vil bli store; særlig for bransjen selv, men også for staten. De nye reglene vil medføre stort opplæringsbehov og økt informasjonsflyt. De omfattende reglene vil medføre mye ekstraarbeid for bransjen, og mye tid vil gå med til å undersøke kjøpers forhold. I Sverige har tilbakemeldinger fra bransjen vist at ordningen har medført økte omkostninger, blant annet i form av stort opplæringsbehov overfor regnskapsmedarbeidere.
Noen av kostnadene vil trolig bli redusert etter hvert som reglene går seg til, og det er særlig ved innføringen av nye regler at opplæringsbehovet melder seg. Imidlertid vil reglene medføre at bransjen alltid har en plikt til grundige undersøkelser av de enkelte transaksjonene. Dette vil koste! Det svenske Närings- och teknikutvecklingsverket (NUTEK) gjennomførte sommeren 2008 en undersøkelse som viser at bygge- og anleggsbransjen i Sverige årlig må ut med ca. SEK 2 mrd. i forbindelse med den nye ordningen. Selv om utregningen og tallfestingen er omdiskutert, viser rapporten uansett at det dreier seg om store summer.
Hva sitter vi igjen med?
Omvendt avgiftsplikt medfører at én enkelt bransje får uklare og kompliserte regler å forholde seg til. Og hvorfor tilsidesette hensynet til enkle og praktikable regler? Hvorfor skape usikkerhet og mindre forutberegnelighet? Hindre unndragelser er svaret. Og intensjonen er god den. Jeg er imidlertid skeptisk til om forslaget er et effektivt og treffsikkert virkemiddel i kampen mot unndragelsene. Og hva sitter vi da igjen med? I hvert fall en hel del administrasjon og omkostninger for bransjen i en tid der bygg og anlegg er særlig presset grunnet økonomiske nedgangstider.
Deler av bransjen har kanskje «gjort seg fortjent» til dette, og man kan i lys av dette forstå at innspillet kommer fra nettopp bransjen selv. Tanken er trolig den at de seriøse aktørene ønsker å få luket ut de useriøse aktørene, og slik sett «renvaske» bransjen. Imidlertid vet jeg ikke om bransjen vil ha stor glede av det konkrete forslaget. Resultatet av forslaget blir jo, satt på spissen, at de hvite seriøse aktørene «straffes» ved at de må bære ansvaret for avgiftsinnbetalingen i hele kjeden. Og ansvaret kan bli tyngende der aktøren i de nedre leddene holder tilbake informasjon overfor hovedentreprenørene.
Forslaget medfører så kompliserte regler at det kan bli vanskelig å forholde seg korrekt. Jeg er redd enkelte, som det totalt motsatte av forslagets intensjon, vil få et initiativ til å «gå helsvart», dvs. unnlate fakturering. Slike tilfeller fanger ikke forslaget opp.
Jeg tror ikke løsningen på avgiftsunndragelser er å innføre nye merverdiavgiftsregler for en spesifikk bransje. En mulig løsning på problemene i bransjen kan være at staten øker sitt fokus på flere, og mer målrettede, kontroller.


