


Finansielle instrumenter - nye regler på vei
IASB jobber for tiden under høytrykk med å endre reglene for regnskapsføring av finansielle instrumenter. I artikkelen sees det nærmere på hva som er bakgrunnen for de endringer som er foreslått samt hva som er mulige endringer i tiden som kommer.
Helt siden IAS 39 Financial Instruments: Recognition and Measurement i sin første versjon ble tatt i bruk i 2001, har den vært gjenstand for omfattende kritikk fra både regnskapsprodusenter og andre berørte parter. Kritikken har i hovedsak gått ut på at standarden er for komplisert å anvende samtidig som de løsninger som standarden forfekter ikke i tilstrekkelig grad gir brukerne beslutningsnyttig informasjon.
Selv om standarden har vært gjenstand for en rekke mindre endringer siden den gang, har ikke kritikken og innvendingene avtatt. For mange foretak som har implementert IFRS, har også kostnadene ved å etterleve de detaljerte reglene i IAS 39 vært betydelige. Detaljerte regler relatert til måling, klassifisering og reklassifisering, sikringsbokføring, innebygde derivater og tap på verdifall er både kostnadskrevende å tilfredsstille samtidig som det medfører stor kompleksitet i anvendelse og krever at brukerne har god innsikt i regelverket for å kunne forstå den regnskapsføring som finner sted.
IASB har selv også kommet til den erkjennelsen at det er behov for å gjøre noe grunnleggende med regnskapsføring av finansielle instrumenter. «For some time the Board has acknowledged the need to improve the reporting of financial instruments and to reduce the complexity of that reporting. IAS 39 has been amended several times since 2003 for various reasons, but the Board has not reconsidered the fundamental requirements of IAS 39.»* Hentet fra «Information for Observers» til IASB-møtet i London november 2008.
Det har derfor vært høyt på prioriteringslisten til IASB å erstatte IAS 39. I mars 2008 utga derfor IASB et diskusjonsnotat «Reducing Complexity in Reporting Financial Instruments» hvor ulike kortsiktige og langsiktige løsninger ble diskutert. I diskusjonsnotatet levnes det liten tvil om at IASB sitt langsiktige mål på dette tidspunkt var at alle finansielle instrumenter skulle måles til virkelig verdi. Dette var imidlertid før finanskrisen for alvor slo inn i verdensøkonomien og kritikken mot bruk av virkelig verdi tiltok i styrke.
I diskusjonsnotatet peker IASB selv på at «dagens problemer» (mars 2008) skyldes;
De mange ulike metodene et finansielt instrument kan måles på
Sikringsbokføring
Omfanget av standardene og definisjon av finansielt instrument
Fraregning av finansielle instrumenter
Presentasjon og tilleggsopplysninger
Andre forhold som for eksempel «unit of account»
IASB mottok 157 høringssvar til høringsutkastet. De fleste høringssvarene ga uttrykk for at det var behov for betydelige endringer i reglene relatert til regnskapsmessig rapportering av finansielle instrumenter, men det var ikke mange som støttet IASB sitt syn om at «virkelig verdi» for alle finansielle instrumenter var den åpenbare langsiktige løsningen.
Hasteendringer som ble gjennomført i IAS 39 som følge av finanskrisen
I løpet av høsten 2008 ble IASB utsatt for sterkt press med hensyn til å endre på reklassifiseringsreglene. Bakgrunnen for dette ønsket om endring var kravet om å utligne forskjellene i enkelte regnskapsregler mellom US GAAP og IFRS. Dette hadde blitt et omdiskutert tema som følge av finanskrisen, og enkelte aktører hadde hevdet at det var behov for like «spilleregler» med hensyn til finansiell rapportering. Den 13. oktober 2008 vedtok derfor IASB endringer i gjeldende IAS 39 og IFRS 7. Endringene ble gjennomført i rekordfart etter betydelig politisk press, og også uten den saksgang som IASB ellers følger for å endre på standarder.
Regelendringen medførte at det ble mulig å reklassifisere ikke derivative finansielle eiendeler (ikke forpliktelser) fra kategoriene «tilgjengelig for salg» og/eller fra «holdt for omsetning» under gitte forutsetninger (for eksempel som følge av finanskrisen). Under tidligere regler var det ikke tillatt å reklassifisere finansielle instrumenter fra kategorien «virkelig verdi over resultatet» etter at de først ble klassifisert inn i denne kategorien. Endringene utløste betydelige reklassifiseringsøvelser i en rekke banker i Europa. I en studie CESR gjennomførte for å se på effekten av de endrede reglene i 100 store finansforetak i Europa, fremkommer det at ca. 61 % av disse hadde benyttet seg av de nye reglene.
Også en rekke norske banker benyttet seg av denne muligheten. Størst var effekten i DnB NOR som skrev følgende i sin kvartalsrapport for tredje kvartal 2008: «Konsernet har besluttet å reklassifisere likviditetsporteføljen med virkning fra 1. juli, slik de nye reglene gir adgang til. Dersom omklassifiseringen ikke var blitt gjennomført, ville konsernet alternativt ha kostnadsført 1199 millioner kroner i tredje kvartal 2008 på grunn av ytterligere økning i marginer.»
I en artikkel i Business Week* Se Business Week artikkel 13. November 2008 med tittelen: «Global Accounting standards? Not so fast.» i etterkant av at endringene var blitt gjennomførte, fremkommer det at «The CFA Institute’s Centre for Financial Market Integrity opposes the IASB’s change, calling it a step backward because it doesn’t improve the quality of financial reporting.»I Financial Times ble det også hevdet at styreformann i IASB David Tweedie hadde vurdert sin stilling som følge av at endringene ble presset igjennom* Se artikkel på ft.com med tittelen: «IASB Chairman warns on risk to rules» datert 11. november. . På den annen side ble det hevdet fra en rekke banker at det ikke var meningsfullt å regnskapsføre tap på investeringer som de vurderte å sitte på til forfall og hvor de ikke hadde indikasjoner på at renter og hovedstol ikke ville bli gjenvunnet. Uavhengig av hvilket syn man har på de regelendringer som ble gjennomført, er det liten tvil om at måten dette ble gjennomført på ikke nødvendigvis bidro til å styrke tilliten til den finansielle rapporteringen.
Mye støy rundt de hasteendringer som ble gjennomført og de mange kritiske røstene som ble synliggjort i løpet av høsten 2008 og inn i 2009, gjorde nok sitt til at IASB ytterligere fremskyndet prosessen med å erstatte IAS 39.
Den 24. april i år sendte således IASB ut en pressemelding der de annonserte en detaljert seks måneders plan for å utvikle og offentliggjøre et forslag til erstatning for IAS 39 Financial instruments: Recognition and Measurement. IASB sier i pressemeldingen at: «The IASB’s comprehensive project on financial instruments responds directly to and is consistent with the recommendations and timetable set out by the Group of 20 (G20) nations at their meeting earlier this month. They called for standard-setters ‘to reduce the complexity of accounting standards for financial instruments’ and to address issues arising from the financial crisis, such as loan-loss provisioning.»
Hva er utgangspunktet for de endringer som foreslås?
Utgangspunktet til IASB for å gjøre endringer er at antall kategorier og målemetoder skal reduseres for å «provide information that improves decision usefulness of financial reporting for financial instruments for users.»
I den forbindelse er det viktig å være klar over hvem som er den viktigste målgruppen for de løsninger som utarbeides. På grunn av de sterke synspunkter som har vært fremmet i forbindelse med debatten om hvilke regler som skal gjelde for regnskapsmessig behandling av finansielle instrumenter, har det flere ganger vært diskutert om tilsynsmyndighetenes oppfatning skal vektlegges i større grad enn andre brukergrupper av regnskapene. I SEC-rapporten «Report and Recommendations pursuant to section 133 of the Emergency Economic Stabilization Act of 2008: Study on mark-to-market Accounting» konkluderes det med at investorene er de viktigste brukerne som regnskapsregler utvikles for og at reglene ikke skal tilpasses tilsynsmyndigheter hvis det går på bekostning av informasjonsbehovet til investorene:
«Financial reporting is intended to meet the need of investors. While financial reporting may serve as a starting point for other users, such as prudential regulators, the Staff recommends that US GAAP should continue to be developed to satisfy the needs of investors. (...) US GAAP should not be established or modified to serve the needs of others at the expense of investors.»
Tilsvarende fremgår av Information for Observers til IASB-møtet i mars 2009:
«In other words the primary focus of financial reporting should be for those users who are making capital decisions regarding the entity. Accordingly, for the purpose of this project debt and equity investors would meet the definition of a user, but prudential regulators would not.»
Dette har selvfølgelig påvirket de løsninger som IASB foreløpig har falt ned på og vil også påvirke de løsninger som velges fremover. Hva som er beslutningsnyttig informasjon for en investor vil i flere tilfeller kunne avvike fra tilsynsmyndighetenes ønsker eller hva regnskapsprodusenter ville foretrekke
En eller flere målemetoder for finansielle instrumenter?
Gjeldende regnskapsregler for finansielle instrumenter inneholder en «mixed measurement» tilnærming; virkelig verdi og amortisert kost. IASB ga i diskusjonsnotatet (mars 2008) klart uttrykk for at den langsiktige målsettingen var at alle finansielle instrumenter skulle måles og rapporteres til virkelig verdi. Rent prinsipielt er det ikke vanskelig å se at bruk av virkelig verdi som eneste målemetode ville kunne redusere kompleksiteten. Hvis virkelig verdi benyttes for alle finansielle instrumenter, ville det:
Ikke være behov for ulike kategorier for finansielle instrumenter slik som gjeldende standard har. Det vil også fjerne behovet for å ha detaljerte regler for når reklassifisering kan foretas.
Ikke være behov for å identifisere og beregne tap på verdifall
Mindre behov for å benytte sikringsbokføring
Ikke behov for å identifisere og separat regnskapsføre innebygde derivater i finansielle instrumenter
På den annen side er det ikke vanskelig å innse at det i en rekke tilfeller kan være vanskelig å fastsette eller estimere virkelig verdi.
Finanskrisen har på mange måter satt virkelig verdi som måleattributt for finansielle instrumenter på tiltalebenken. En rekke aktører har hevdet at måling til virkelig verdi har forsterket finanskrisen og at det derfor burde legges sterke begrensninger på muligheten til å kunne måle og presentere finansielle instrumenter til virkelig verdi* Se for eksempel «Why mark-to-market accounting rules must die» (artikkel på Forbes.com 24.02.2009), «Mark-to-market accounting: Kill it before it eats us alive», artikkel av Mark Sunshine, «Suspend mark-to-market now» av Newt Gingrich..
Som en følge av den kritikken som ble reist mot bruk av virkelig verdi og at bruk av virkelig verdi var med å forsterke finanskrisen, iverksatte SEC en utredning om hvordan dette hadde påvirket amerikanske finansinstitusjoners regnskaper og i hvilken grad bruk av virkelig verdi hadde bidratt til at amerikanske banker måtte innstille i 2008. Resultatet av utredningen ble offentliggjort i en rapport «Report and Recommendations pursuant to section 133 of the Emergency Economic Stabilization Act of 2008: Study on mark-to-market Accounting» som ble publisert i slutten av desember 2008. Rapporten frikjenner langt på vei den tiltalte: «Based on the analysis performed, the Staff believes that fair value accounting was not a primary underlying cause of the 2008 bank failures studied.»
I tillegg til dette viste SEC til at de innspill de hadde fått i forbindelse med sin undersøkelse klart ga uttrykk for at investorene ga sin tilslutning til bruk av virkelig verdi som måleattributt for finansielle instrumenter slik det fremstår i gjeldende standarder:
«...investors generally have found existing fair value accounting standards, particularly as they relate to fair value accounting for financial instruments, to have increased the quality of information available to them. While certainly the views of investors are not monolithic, in general, investors have indicated that fair value provides more relevant information, reflecting current economic reality that should not be replaced by other alternative accounting measures. Many investors indicated that investor confidence is reinforced by providing transparency related to the underlying asset value of their investments, and a removal of that information would, in fact, lead to additional financial instability.»
Nylig (24. juli) utga også «Treasury Committee» i «House of Commons» i UK en rapport «Banking Crisis: reforming corporate governance and pay in the city» hvor bruk av virkelig verdi også blir omtalt:
«Fair value accounting has led to banks publishing some very dispiriting financial results, but this is because the news itself has been bad, not the way in which it has been presented. The uncomfortable truth for banks is that market participants had overinflated asset prices which have subsequently corrected dramatically. Fair value accounting has actually exposed this correction, and done so more quickly than an alternative method would have done. Important features of accounting frameworks are that they encourage transparency and consistency across firms and asset classes. But it is a bridge too far to expect them to also lead to intelligent decision-making. We do not consider fair value accounting to be a suitable scapegoat for the hubris, poor risk controls and bad decisions of the banking sector.»
En skal selvfølgelig være forsiktig med å trekke bastante konklusjoner ut av dette, men både SEC-rapporten og rapporten fra «House of Commons» gir ikke mye støtte til den kritikk som har vært fremført mot bruk av virkelig verdi. På den annen side er det ikke vanskelig å se at det er en rekke forhold som bør løses før en implementerer virkelig verdi som eneste målemetode for finansielle instrumenter.
IASB har derfor bestemt seg for å beholde en «mixed measurement»-modell i de regelendringer som foreslås:
«In response to those views, as well as the general concern raised during the financial crisis and acknowledging that there are issues to be resolved before a comprehensive fair value measurement requirement for most financial instruments is feasible, the Board decided that measuring all financial assets and all financial liabilities at fair value is not the most appropriate approach to improving the financial reporting for financial instruments.»* Se ED/2009/7 Financial instruments: Classification and Measurement, BC 13.
Q1- 2009 |
Q2-2009 |
Q3-2009 |
Q4-2009 |
H1-2010 |
H2-2010 |
|
|---|---|---|---|---|---|---|
Klassifikasjon og måling |
Høringsutkast |
Endelig standard |
||||
Tap på verdifall |
Informasjonsforespørsel |
Høringsutkast |
Endelig standard |
|||
Sikring |
Høringsutkast |
Endelig standard |
||||
Fraregning |
Høringsutkast |
Endelig standard |
Tidsplan for ferdigstillelse av nye regler
Forslag til endringer i reglene om fraregning ble sendt ut på høring tidligere i år og i juli ble forslag til endringer i reglene om klassifikasjon og måling offentliggjort. Senere i år planlegger IASB å offentliggjøre forslag til endringer i reglene knyttet til tap på verdifall for finansielle instrumenter og reglene vedrørende sikring. Tidsplanen og ferdigstillelse av de ulike delene av det nye regelverket fremgår av tabellen nedenfor:
Det er lagt opp til en krevende tidsplan, men på bakgrunn av den kritikken som har vært reist samt det behov som det åpenbart er for å endre på de regler som IAS 39 forfekter, vil forhåpentligvis IASB være i stand til å gjennomføre prosjektet innenfor de tidsrammer de selv angir. I pressemeldingen uttaler også styreformannen i IASB David Tweedie at:
«We have heard a clear and consistent message on financial instruments accounting - fix this once, fix it comprehensively, and fix it in an urgent and responsible manner. The IASB is committed to do just that by developing proposals within six months for public comment.»
Klar tale, men sett i lys av at IASB brukte mange år på å komme frem til gjeldende standard for innregning og måling av finansielle instrumenter, vil det ikke være overraskende om denne tidsplanen sprekker.
Det er forventet at reglene om klassifikasjon og måling kan anvendes for årsregnskapet for 2009 av de foretak som velger å implementere de nye reglene tidlig. Pliktig implementering vil trolig først finne sted for årsregnskapet 2012. Det innebærer at vi må leve med en blanding av de nye og gamle reglene i flere år fremover.
Klassifikasjon og måling
Høringsutkastet om endring i reglene om klassifikasjon og måling ble offentliggjort i midten av juli. Som nevnt ovenfor var utgangspunktet til IASB for å gjøre endringer at antall kategorier og målemetoder skulle reduseres. I de foreslåtte reglene er det således to måleattributter, virkelig verdi og amortisert kost og i realiteten tre kategorier for klassifikasjon av finansielle instrumenter.
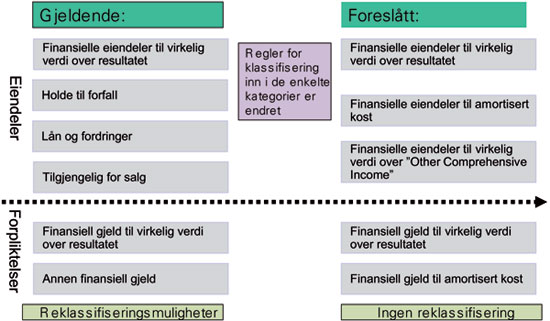
Hvis vi sammenligner de foreslåtte reglene med gjeldende regler, kan vi sette opp følgende:
Som vi ser av oppstillingen er kategoriseringen av de finansielle instrumentene betydelig endret med det nye forslaget. I tillegg er reglene eller kriteriene for å benytte de ulike kategoriene endret. Gjeldende regler inneholder en rekke valgmuligheter med hensyn til kategorisering og måling av de finansielle instrumentene. Det er i tillegg etter hvert blitt betydelig fleksibilitet i regelverket med hensyn til reklassifisering i etterfølgende perioder. I det foreliggende forslaget er valgmulighetene med hensyn til kategorisering og måling i stor grad redusert. I tillegg er de valg som eventuelt foretas ved første gangs innregning ugjenkallelige siden det ikke er åpnet for senere adgang til reklassifisering.
Det er foreslått å fjerne reglene om krav til utskilling av innebygde derivater i sammensatte kontrakter hvor vertskontrakten er innefor området til IAS 39. I sammensatte kontrakter hvor vertskontrakten ikke er et finansielt instrument, vil gjeldende regler om krav til utskilling og separat innregning, gitt at visse kriterier er tilfredsstilt, opprettholdes. Det er også foreslått å fjerne det foreliggende pålitelighetsunntaket i gjeldende IAS 39 for egenkapitalinstrumenter og derivater på slike instrumenter.
Det er ikke foreslått endringer i reglene vedrørende dag 1 gevinster eller målereglene for finansielle garantikontrakter og lånetilsagn.
Finansielle instrumenter til amortisert kost
Det er bare gjeldsinstrumenter som kan måles til amortisert kost. Kriteriene for å benytte amortisert kost er imidlertid endret. Det følger av forslaget at det bare er instrumenter med følgende kriterier som kvalifiserer for å benytte amortisert kost;
Instrumentet har bare «basic loan features» og
Instrumentet blir «managed on a contractual yield basis»
Med «basic loan features» menes kontraktsmessige vilkår som på spesifikke datoer gir opphav til kontantstrømmer som representerer betaling av hovedstol og renter på utestående hovedstol. Det er spesifisert i forslaget at rente i denne sammenheng er vederlag for tidsverdien av penger og kredittrisikoen relatert til utestående hovedstol. Gjeldsinstrumenter som ikke kvalifiserer etter overnevnte vilkår, vil måtte måles til virkelig verdi med verdiendringer over resultatet. I gjeldende standard gjøres det et skille mellom gjeldsinstrumenter som er kvotert i et aktivt marked og de som ikke er det. Dette skillet er ikke opprettholdt i det foreliggende forslaget, og behovet for å ha stringente regler som skal tilfredsstilles i slike tilfeller for å fravike måling til virkelig verdi, er følgelig ikke nødvendig. Det innebærer også at dersom et instrument som måles til amortisert kost blir solgt eller avhendet før forfall, så har ikke det konsekvenser for de øvrige instrumentene som er klassifisert inn i samme kategori.
Gjeldende IAS 39 inneholder krav om å skille ut innebygde derivater i sammensatte kontrakter. I det foreliggende forslaget vil ikke dette kravet videreføres i de tilfeller hvor vertskontrakten er innenfor virkeområdet til IAS 39, dvs. at vertskontrakten er et finansielt instrument. Det vil kunne få konsekvenser for muligheten til å klassifisere instrumenter inn i amortisert kost-kategorien siden en rekke innebygde derivater ikke vil kunne sies å representere «basic loan features.» Slik forslaget nå foreligger, vil det for eksempel innebære at konvertibel gjeld må måles til virkelig verdi da den innebygde konverteringsretten diskvalifiserer instrumentet fra å kun ha «basic loan features». I gjeldende regelverk må slike instrumenter dekomponeres for regnskapsformål. Når det gjelder innebygde derivater i form av «cap», «floor» eller «collar», så vil de som regel ikke diskvalifisere instrumentet fra å bli målt til amortisert kost da slike komponenter vil kunne kvalifisere som «basic loan features». Andre hyppig forekommende innebygde derivater som «prepayment» opsjoner og lignende, vil også representere «basic loan features» gitt at tilbakebetalingen i slike tilfeller representerer utestående hovedstol og rente.
Gjeldsinstrumenter som kjøpes eller anskaffes til en lavere pris enn pålydende som følge av kredittap, innehar ikke bare «basic loan features» ifølge høringsutkastet. Følgelig må kjøp av tapsporteføljer o.l. måtte måles til virkelig verdi mens de etter gjeldende regler kan måles til amortisert kost i en rekke tilfeller.
Når det gjelder «managed on a contractual yield basis», så fremgår det av forslaget at instrumenter bare tilfredsstiller dette kriteriet hvis de følges opp (forvaltes) og evalueres av ledende personell på basis av kontraktsmessige kontantstrømmer som instrumentet genererer når det holdes eller utstedes. Forslaget klargjør at denne vurderingen ikke avhenger av ledelsens intensjon for det enkelte instrument:
«Whether financial instruments are managed on a contractual yield basis does not depend on management’s intensions for an individual instrument. It depends on how management manages the instruments, which is unlikely to differ for an individual financial asset or financial liability in isolation.»
Det er ikke gitt mange retningslinjer eller utfyllende kommentarer med hensyn til hvordan «managed on a contractual yield basis» skal praktiseres. Hvordan skal det for eksempel godtgjøres at dette kriteriet er tilfredsstilt? Er det nok å si at hensikten er å følge opp og evaluere instrumentene (for eksempel en obligasjonsportefølje) på basis av kontraktsmessige kontantstrømmer som instrumentet genererer, selv om det foreligger en historikk som tilsier at instrumentene ofte realiseres flere år før forfall? Et eksempel på en problemstilling som trolig blir hyppig diskutert hvis forslaget vedtas slik det nå foreligger, er hvordan finansielle gjeldsinstrumenter som inngår i en likviditetsportefølje, skal behandles. Det vil trolig være vanskelig å argumentere for at slike instrumenter blir «managed on a contractual yield basis», og følgelig vil slike porteføljer i mange tilfeller måles til virkelig verdi med verdiendringer over resultatet.
Finansielle instrumenter til virkelig verdi
Alle finansielle instrumenter som ikke kvalifiserer for måling til amortisert kost, skal måles til virkelig verdi. Det innebærer at alle egenkapitalinstrumenter, derivater og gjeldsinstrumenter som ikke tilfredsstiller kriteriene for måling til amortisert kost, skal måles til virkelig verdi. I noen tilfeller vil også gjeldsinstrumenter som tilfredsstiller kriteriene for måling til amortisert kost kunne bli målt til virkelig verdi. Det som følge av at instrumentet utpekes til virkelig verdi ved bruk av «fair value option» (virkelig verdi-opsjon).
I likhet med gjeldende regelverk inneholder også det foreliggende forslaget en virkelig verdi-opsjon. Gjeldene regelverk tilsier at denne opsjonen i hovedsak kan benyttes i følgende tilfeller:
Måling til virkelig verdi eliminerer eller i vesentlig grad reduserer en inkonsistens i måling eller innregning («accounting mismatch»)
En gruppe av finansielle instrumenter (eiendeler eller gjeld eller kombinasjon) forvaltes og evalueres på grunnlag av virkelig verdi
Kontrakter med innbygde derivater hvor det innebygde derivatet ikke er nært relatert til vertskontrakten og hvor det innebygde derivatet i vesentlig grad endrer kontantstrømmene til kontrakten*34 Dette er noe unøyaktig da det fremgår av standarden at denne muligheten er til stede i de tilfeller «t (i) the embedded derivative does not significantly modify the cash flows that otherwise would be required by the contract; or (ii) it is clear with little or no analysis when a similar hybrid (combined) instrument is first considered that separation of the embedded derivative is prohibited» (IAS 39.11A)
I forslaget til endringer er det bare (i) som er beholdt. Det skyldes at finansielle instrumenter som tilhører gruppe (ii) og (iii) i de aller fleste tilfeller vil bli målt til virkelig verdi uansett etter de foreslåtte reglene. En gruppe av finansielle instrumenter som forvaltes og evalueres på grunnlag av virkelig verdi, vil ikke tilfredsstille kriteriene for amortisert kost-måling, og innebygde derivater som ikke er nært relatert til vertskontrakten, vil som regel ikke kunne sies å representere «basic loan features.»
Forslaget krever at alle investeringer i egenkapitalinstrumenter måles til virkelig verdi. Det representerer en endring fra gjeldende regelverk som inneholder et unntak for de egenkapitalinstrumentene hvor det ikke er mulig å måle virkelig verdi på en pålitelig måte. I «Basis for conclusions» er dette begrunnet på følgende måte:
«The Board proposes to eliminate the exemption, because measuring investments in equity instruments (and derivatives linked to those investments) at fair value provides the most relevant information to users. Measurement at initial cost provides no predictive value for users of financial statements, because cost information will reflect only the maximum loss exposure from the investment, not possible appreciation in value. In many cases fair value will be significantly different from the cost information reported.»
Forslaget inneholder en valgmulighet med hensyn til presentasjon av virkelig verdi endringer og utbytte på investeringer i egenkapitalinstrumenter som ikke holdes for handelsformål. Ved førstegangs innregning kan det bestemmes at slike endringer skal presenteres i øvrige resultatelementer (other comprehensive income) på permanent basis. Det innebærer at alle verdiendringer inklusive tap på verdifall o.l. og utbytte aldri vil innregnes i resultatregnskapet, selv ikke ved avhendelse av instrumentet. Denne muligheten kan benyttes for det enkelte instrument, og er et ugjenkallelig valg. Har man først valgt å benytte seg av denne muligheten for et egenkapitalinstrument, er det ikke mulig å reklassifisere på et senere tidspunkt.
Representerer de nye reglene en forbedring?
Det er for tidlig å konkludere på hvorvidt forslaget til nye regler vedrørende klassifisering og måling representerer en klar forbedring sammenlignet med gjeldende regleverk. For mange brukere vil det trolig være positivt at den «fleksibilitet» som ligger innebygget i gjeldende regleverk blir redusert. På den annen side kan manglende mulighet til reklassifisering etter første gangs innregning medføre at klassifikasjon og måling ikke samsvarer med den underliggende økonomiske realitet. Et eksempel på dette er instrumenter som inngår i en likviditetsportefølje hvor foretaket endrer intensjon med å holde instrumentet. Hvis instrumentet er klassifisert til virkelig verdi med verdiendringer over resultatet, vil ikke det forhold at det tilfredsstiller kriteriene for måling til amortisert kost kunne medføre at det får samme regnskapsmessige behandling som andre tilsvarende instrumenter siden foretaket er bundet av den klassifisering som ble foretatt ved første gangs innregning.
Det er også flere andre forhold ved forslaget som trolig vil medføre diskusjon, og som det ikke nødvendigvis er så lett å se representerer klare forbedringer. Et av disse er forslaget om å fjerne pålitelighetsunntaket for investeringer i egenkapitalinstrumenter hvor verdien ikke kan måles pålitelig. Det kan medføre betydelig merarbeid for foretak å estimere en virkelig verdi i tilfeller hvor en slik verdi ikke kan måles pålitelig. Det kan dessuten stilles spørsmål ved om den verdien som reflekteres i regnskapet som følge av dette, gir merverdi til brukerne av regnskapet.
Et annet forhold som kan oppfattes kontroversielt er konsekvensen av å ta vekk kravet om å skille ut innebygde derivater i sammensatte kontrakter hvor vertskontrakten er et finansielt instrument. Det vil medføre at flere finansielle forpliktelser vil måtte måles til virkelig verdi. Et eksempel på dette er konvertibel gjeld. Måling til virkelig verdi av finansiell gjeld vil også innebære at egen kredittrisiko må vurderes i slike tilfeller. John Smith (styremedlem IASB) uttalte i mai 2009 at «Concerns have been expressed about recognising gains on the reduction in the fair value of an entity’s own debt from credit deterioration. We will consider whether we should limit the use of fair value accounting in this regard as part of this project.» Basert på diskusjonsnotat om «Credit Risk in Liability Measurement» som IASB utga i juni, ser det imidlertid ikke ut som om egen kredittrisiko vil ekskluderes fra måling av finansiell gjeld.
Forslaget inneholder en mulighet til å klassifisere verdiendringer inklusive utbytte på investeringer i egenkapitalinstrumenter på permanent basis over øvrige resultatelementer. For mange foretak og regnkapsbrukere vil det nok oppleves som fornuftig at en slik klassifisering er tillatt for instrumenter som ikke holdes for handelsformål. Det som derimot kan stilles spørsmål ved, er om det ikke burde vært åpnet for at gevinst/tap ved fraregning burde vært innregnet i resultatet.
Tap på verdifall
IASB har falt ned på to målemetoder og for de instrumentene som måles til amortisert kost, er det behov for regler relatert til tap på verdifall. I forbindelse med den pågående prosessen med å endre regnskapsreglene for finansielle instrumenter har det vært diskutert ulike modeller for tap på verdifall;
«Incurred loss based model»
«Expected loss based model»
«Fair value based model»
Den første modellen («incurred loss») er den modellen som IAS 39 forfekter i dag for finansielle instrumenter som vurderes til amortisert kost. I hovedtrekk innebærer denne modellen at det må foreligge en objektiv indikasjon på at det har inntruffet en tapsutløsende hendelse av den finansielle eiendelen (eller gruppe av eiendeler). Tapshendelsen må ha en påviselig negativ innvirkning på de estimerte fremtidige kontantstrømmene til den finansielle eiendelen (eller gruppe av eiendeler). Denne modellen har fått betydelig kritikk som følge av at den kan føre til at tap regnskapsføres for sent og følgelig kan medføre at inntekter i gode tider blir «overstated».
Det er derfor mer trolig at IASB velger en av de to andre modellene som har vært diskutert, «expected loss»- eller en «fair value»-basert modell. Enkelte har også hevdet at såkalt «dynamic provisioning» burde innføres som tapsavsetningsmodell i IAS 39. En slik modell har vært gjennomført i Spania, og i mars 2009 hadde IASB Staff et møte med Banco de España for å studere modellen mer inngående.
Basert på uttalelser fra IASB-medlemmer de siste månedene er det imidlertid lite som tyder på at en «dynamic provisioning»-modell har mye støtte hos IASB. John Smith uttalte for eksempel nylig at: «We believe additional reserves beyond expected losses that might be required by regulators for capital purposes are more a regulatory issue than an accounting issue.» I en artikkel i Financial Times tidligere i år uttalte også Sir David Tweedie seg om forholdet til kapitaldekningsregler: «There has always been a battle between prudential regulators and the securities regulators over stability versus transparency. Our job is to show what’s happened, not to have reserves that actually are not losses at the moment».(...) we’re going to get cookie jar accounting and investors will not know about it.»
Sikring
I en tale John Smith (styremedlem IASB) relativt nylig holdt* Tale holdt 7. mai på EU-Kommisjonens konferanse: «Financial Reporting in a Changing World.», fremkom det at: «The next step is hedge accounting and how to reduce complexity. We expect to issue a separate document on this subject following our proposal for the classification and measurement of financial instruments. Our objective is to reduce complexity and increase transparency of hedge accounting activities.» I den foreliggende tidsplan som IASB har offentliggjort (se ovenfor) er det angitt at høringsutkast om foreslåtte endringer i reglene for sikring vil foreligge i løpet av fjerde kvartal i inneværende år.
De detaljerte og stringente sikringsreglene som følger av IAS 39 har lenge vært en kostnadskrevende byrde å etterleve for de selskapene som ønsker å reflektere sikringstransaksjoner i finansregnskapet. Det har vært gjort enkelte mindre endringer i reglene de senere årene, men de strenge kravene til dokumentasjon, testing og vurdering av sikringseffektivitet og krav til sikring av bruttoposisjoner er fremdeles gjeldende. I diskusjonsnotatet blir det diskutert mulige endringer for å redusere kompleksiteten knyttet til sikringsbokføring ut fra to ulike tilnærminger:
Eliminere (og om mulig erstatte) eksisterende sikringsregler
Beholde og forenkle eksisterende sikringsregler
Under den første tilnærmingen diskuteres det kort om sikringsbokføring burde utgå som alternativ, alternativt at gjeldende regler for virkelig verdi-sikring erstattes med en mindre kompleks modell. IASB erkjenner imidlertid selv at «there is no obvious alternative for cash flow hedging», og det er derfor ikke trolig at denne tilnærmingen forfølges videre.
Det andre alternativet som diskuteres, ser nærmere på muligheter for å forenkle eksisterende sikringsregler. Diskusjonsnotatet diskuterer blant annet ulike måter for å redusere kompleksiteten relatert til dokumentasjon, testing og vurdering av sikringseffektivitet og «partial hedges.»
Foreløpig har ikke IASB trukket noen konklusjoner på hvilke forslag de prefererer, men et klart flertall av høringssvarene pekte på at sikringsbokføring ikke burde elimineres og at kravene relatert til sikringseffektivitet og dokumentasjon burde gjøres mindre stringente. Det var ikke så mange «users» som sendte høringssvar (8 av 157 høringssvar kom ifølge IASB fra brukere), men de ga støtte til arbeidet med å redusere kompleksiteten i gjeldende regler relatert til sikringsbokføring gitt at «the simplification reduced the complexity underlying interpretation.»
Fagorgan IFRS i Norsk RegnskapsStiftelse ga i sitt høringssvar til forannevnte diskusjonsnotat klart uttrykk for at det var behov for å gjøre endringer på de foreliggende sikringsregler:
«Modern risk management activity is not related to an item-by-item transaction, but more based on accumulated positions and hedging net positions. We believe IASB should consider developing hedge requirements which would allow for more such activity to qualify for hedge accounting.»
Forhåpentligvis vil IASB forenkle sikringsreglene på en slik måte at de bidrar til at flere sikringsrelasjoner kvalifiserer for sikringsbokføring.
Fraregning
Reglene for fraregning («derecognition») har også vært gjenstand for betydelig kritikk. Gjeldende regler består av en «mix» av ulike kriterier for fraregning; risiko og avkastning, kontroll og fortsatt involvering, og kombinert med uklar veiledning i standarden har dette ført til en lite prinsipiell tilnærming. I slutten av mars offentliggjorde IASB et høringsutkast med forslag til endringer i de gjeldende fraregningsreglene som inngår i IAS 39. IASB mener selv at forslaget representerer et viktig steg i retning av mer prinsippbaserte regler. De to viktigste endringene vedrører hovedkriteriet for fraregning samt regler for regnskapsføring i de tilfeller hvor det vurderes at «continuing involvement» er til stede. Hovedkriteriet for fraregning i dag er hvorvidt «risk and rewards» er overført eller ikke. Dette kriteriet foreslås byttet ut med «kontroll».
Det er imidlertid ikke så lett å se at forslaget representerer en klargjøring eller en mer prinsippbasert tilnærming. Fagorgan IFRS i Norsk RegnskapsStiftelse skrev følgende i sitt svarbrev på de foreslåtte endringene:
«The proposed amendments will to some extent simplify the accounting for transactions where «continuing involvement» is relevant in the assessment. However, we believe the assessment as to whether derecognition has occurred or not and whether continuing involvement is present or not is unnecessary complex and do not in our view represent a substantial improvement of the current requirements. The consequence of the reliance on continuing involvement in the proposal implies that the risk and reward concept will be a central part of the assessment in many circumstances, and in our view the proposal is for practical purposes to a great extent similar to the approach in the current standard.»
Forslaget til endring i fraregningsreglene har allerede fått mye motbør, og selv internt i IASB er det uenighet. Fem av styremedlemmene i IASB foretrakk en alternativ modell som avviker betydelig fra det foreliggende forslaget. Hva som blir utfallet av høringsrunden er i skrivende stund usikkert.
Konvergering mot US GAAP
Det fremgikk av pressemeldingen IASB sendte ut 24. april at «The IASB will work jointly with the FASB to pursue the objective of a globally accepted replacement of the requirements on accounting for financial instruments». På tross av dette virker det som om de løsninger som utarbeides ikke er forente. FASB vedtok tentativt i midten av juli å utvikle en modell som innebærer følgende:
Alle finansielle instrumenter skal måles til virkelig verdi i balansen
Verdiendringer skal innregnes i resultatet eller øvrige resultatelementer, med et mulig unntak for «own debt» i enkelte tilfeller som kan måles til amortisert kost
For de instrumenter hvor verdiendringer innregnes i øvrige resultatelementer, skal amortisert kost presenteres (displayed) i balansen i tillegg til en virkelig verdiendring for å komme frem til virkelig verdi
Dette er ikke helt i samsvar med det som fremgår av forslaget til endring i reglene under IFRS. Det kan derfor synes som om det fremdeles kan ta noe tid før US GAAP og IFRS har de samme regnskapsreglene for regnskapsføring av finansielle instrumenter. EFRAG har i sitt foreløpige svarbrev også uttalt seg om dette;
«Although we make no comment on the content of FASB’s proposals, we note that, given the IASB’s intention to issue a final Classification and Measurement standard in 2009, there seems to be insufficient time for the two boards to analyze the two sets of proposals in the light of the comments received and agree on a converged approach. That is unfortunate but probably inevitable.»
Avslutning
Det er ikke stor uenighet om at det er behov for å endre på de foreliggende reglene om regnskapsføring av finansielle instrumenter som følger av IAS 39. Historien har vist at det ikke er enkelt å bli enig om hvilke regler som skal benyttes for finansielle instrumenter, men kanskje finanskrisen og den påfølgende «støy» relatert til de foreliggende regnskapsstandardene har fått alle parter til å innse at endring er nødvendig. Det er imidlertid viktig at de nye reglene som utarbeides representerer en klar forbedring sammenlignet med gjeldende regelverk. Hvorvidt det vil være tilfelle eller ikke gjenstår ennå å se.


