


Finansiell rapportering av utvinningsvirksomhet
IASB vil i år utgi et diskusjonsnotat som omhandler finansiell rapportering av utvinningsvirksomhet. Dette kommer sannsynligvis i juli eller august og treffer hovedsakelig foretak innenfor olje & gass- og gruvebransjen. Diskusjonsnotatet omhandler viktige områder, og vi vil i det følgende gi en forsmak på hva man kan vente seg.
En mer utfyllende artikkel som omtaler forslagene og konklusjonene og hvilke praktiske utfordringer disse vil medføre, kommer i et senere nummer.
Fra «issues paper» til diskusjonsnotat
Allerede i 1998 ble det av IASBs forgjenger, IASC, nedsatt en styringskomité som skulle vurdere den finansielle rapporteringen til foretak med utvinningsvirksomhet. Dette resulterte i et «Issues paper» i 2000. I kjølvannet av dette var det IASB sin intensjon å utarbeide en regnskapsstandard på området, men tidsfristene for implementering av IFRS i Europa og Australia i 2005 nærmet seg. Den kortsiktige løsningen ble IFRS 6 (utgitt i desember 2004) som begrenset seg til å gi noen rammer for regnskapsføringen av letevirksomhet, men som tillot foretak å fortsette rapportering av leteaktiviteter basert på prinsipper benyttet før de innførte IFRS.
IFRS 6 er fortsatt den gjeldende standarden for leting etter og evaluering av mineralressurser. Standarden er til dels inkonsistent med rammeverket, men var nødvendig da leteaktiviteter er ekskludert fra virkeområdet til IAS 16 som omhandler eiendom, anlegg og utstyr generelt og IAS 38 som omhandler immaterielle eiendeler. IFRS 6 var imidlertid ment å være en midlertidig løsning, og en arbeidsgruppe bestående av nasjonale standardsettere fra Australia, Sør-Afrika, Canada og Norge begynte arbeidet med å legge grunnlaget for en ny regnskapsstandard i 2005.
Mandat og omfang
Mandatet til arbeidsgruppen ble begrenset til temaer relatert til leting etter og funn av mineraler, olje og naturgass, det vil si oppstrømsaktiviteter. Hovedspørsmålene som skulle vurderes var:
Når skal en eiendel knyttet til reserver og ressurser innregnes?
Hvordan skal disse eiendelene måles?
Hvilken tilleggsinformasjon skal gis i noter?
Hvordan skal reserver og ressurser defineres?
Arbeidet med diskusjonsnotatet er i skrivende stund i innspurtsfasen. I forhold til opprinnelig plan er tidspunktet for utgivelse noe forskjøvet, og diskusjonsnotatet kan forventes i juli eller august 2009. Dette vil omhandle definisjoner, innregning, måling, og ikke minst noteopplysninger.
Høringsfristen for diskusjonsnotatet vil etter alt å dømme bli lang, antakeligvis ni måneder, og det vil gå enda noen år før man kan forvente å se en endelig regnskapsstandard. Prosjektet er fortsatt ikke tatt opp på IASBs aktive agenda, og det foreligger ingen indikasjoner på når dette vil skje.
I arbeidet med diskusjonsnotatet er det lagt vekt på at den informasjonen som inkluderes i finansiell rapportering skal:
Være til nytte som en del av brukernes beslutningsgrunnlag
Være innenfor formålet med finansiell rapportering
Balanseres innenfor et kost/nytte-krav
Arbeidsform
Arbeidet med diskusjonsnotatet har vært ledet av AASB i Australia med vesentlig input fra de andre involverte nasjonale standardsetterne. Fra Norge er statsautorisert revisor Aase Aa. Lundgaard i Deloitte representert i gruppen.
Det har vært viktig for arbeidsgruppen å involvere personer med bransjekunnskap og -erfaring. Et rådgivende panel bestående av representanter fra både større og mindre oljeselskaper og gruveselskap, i tillegg til blant annet revisorer og analytikere, har derfor vært aktivt med i prosessen.
Arbeidsgruppen har i tillegg gjennomført en omfattende undersøkelse blant olje & gass- og gruveselskapsanalytikere, hvor hovedfokus har vært spørsmål rundt måling og tilleggsinformasjon. Resultatene fra denne undersøkelsen er tillagt stor vekt i arbeidet med diskusjonsnotatet.
Når det gjelder definisjoner av reserver og ressurser, har en gruppe bestående av CRIRSCO (Committee for Mineral Reserves International Reporting Standards) og SPE (Society of Petroleum Engineers Oil and Gas Reserves Committee) gjennomført et omfattende kartleggingsprosjekt.
Arbeidet med diskusjonsnotatet har vært utført uavhengig av utviklingen innenfor US GAAP på området. Selv om det har vært samtaler med SEC i løpet av prosjektet, oppfatter vi ikke at dette har vært avgjørende for de konklusjonene som er nådd.
Hva forventes i diskusjonsnotatet?
Diskusjonsnotatet vil bli et omfattende dokument. Vi vil i det følgende skissere kort hovedområdene som har vært behandlet av arbeidsgruppen, samt indikere noen områder der vi, hvis forslagene blir gjennomført, vil se endringer fra nåværende praksis.
Definisjoner
For å utvikle en regnskapsstandard som kan brukes generelt for alle utvinningsaktiviteter, var det nødvendig å få på plass definisjoner av reserver og ressurser som kan benyttes i både olje & gass- og gruvebransjen. Det finnes i dag ingen generelt akseptert definisjon som omfatter både mineraler og olje & gass. For å utvikle en IFRS som kan benyttes for alle aktiviteter innenfor virkeområdet til diskusjonsnotatet, er det behov for en konsistent, men ikke nødvendigvis identisk, definisjon av reserver og ressurser.
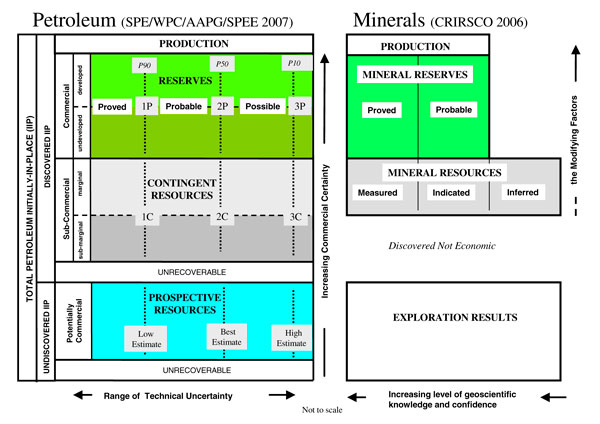
Siden IASB verken har ressurser eller kompetanse til å vedlikeholde en omfattende matrise med egne definisjoner, mente både arbeidsgruppen og IASB at et samarbeid med eksperter på området er nødvendig. IASB anmodet derfor en gruppe sammensatt av representanter fra CRIRSCO og SPE om å gjennomgå definisjonene de legger til grunn og foreta en sammenligningsstudie. Denne gruppen har bidratt vesentlig til prosjektet og kommet frem til en oversikt som viser sammenhengen mellom definisjonene i de to bransjestandardene (se figur), i tillegg til at de har utarbeidet en egen utfyllende rapport.
Selv om terminologien ikke er identisk og det er enkelte ulikheter, anser arbeidsgruppen at det er tilstrekkelig sammenlignbarhet og at disse definisjonene kan utgjøre en plattform for å utvikle én regnskapsstandard for både mineraler og olje & gass.
Innregning av eiendeler
Et hovedområde når det gjelder regnskapsføring av eiendeler i lete- og utvinningsaktiviteter, er kriteriene for innregning - spesielt med hensyn til når en eiendel skal balanseføres og hva som er vurderingsenheten.
Prosjektgruppen har valgt å ta utgangspunkt i den generelle definisjonen av en eiendel i det konseptuelle rammeverket som ligger til grunn for IFRS. Det er videre gjort en analyse av prosessen i lete- og utforskningsaktivitetene og det er konkludert med at denne generelt kan inndeles i følgende aktiviteter: Først vil et foretak tilegne seg juridiske rettigheter til å lete i et definert område, deretter vil man ha lete- og utforskningsaktiviteter som produserer informasjon om geologi og om man har et funn. Over tid vil disse aktivitetene medføre en økt forståelse for om man har et mineral-, olje- eller gassfunn som kan utvinnes.
Den juridiske rettigheten vil innregnes separat som en eiendel. Aktiviteter som foretas i etterkant for å forbedre og utvikle eiendelen, vil også bli balanseført som en del av denne. Arbeidsgruppen mener at rettighetene og den relaterte informasjonen som innhentes om disse rettighetene, tilfredsstiller definisjonen av en eiendel. Bestemmelse av vurderingsenheten vil være avhengig av geografiske grenser og hvilke komponenter av vurderingsenheten som skal innregnes som én enkelt eiendel.
De geografiske grensene vil kunne være geologiske områder, juridiske forhold eller økonomiske forhold. Mulige enheter inkluderer et enkelt felt/lisens, et enkelt geologisk område (f.eks. et reservoar) eller et land/kontinent.
Komponentene som må evalueres for å bestemme vurderingsenheten, er alle eiendelene som benyttes i oppstrømsaktiviteter. Når det gjelder hvilke komponenter som skal innregnes separat, anses letelisenser som den relevante vurderingsenheten ved førstegangsinnregning. Andre eiendeler som benyttes og som ikke forventes å være en integrert del av letelisensen, innregnes separat.
Mulige vurderingsenheter som diskuteres er:
Juridiske rettigheter, inkludert arbeid utført knyttet til rettighetene for å få informasjon om og tilgang til et reservoar, pluss anleggsmidler benyttet til produksjon, eller
Rettigheter for å få tilgang til mineralene/olje & gass, men uten anleggsmidler som er fysisk og kommersielt separerbare. Dette vil si at maskiner, installasjoner og anlegg som brukes til å produsere og som er utskillbare fra rettighetene, er behandlet som separate eiendeler.
Arbeidsgruppens forslag er at juridiske rettigheter, slik som letelisenser eller utvinningsrettigheter er grunnlaget for mineral-, olje- eller gasseiendelen som innregnes i balansen. En eiendel innregnes når de juridiske rettighetene oppstår. Informasjon fra etterfølgende utforsknings- og evalueringsaktiviteter, vil behandles som en økning av verdien av den juridiske rettigheten, og vil også balanseføres.
Når det gjelder hvilken vurderingsenhet som skal benyttes, er det arbeidsgruppens syn at de geografiske grensene for vurderingsenheten ved førstegangsinnregning defineres i henhold til letelisensene som innehas. Ettersom utforskning, evaluering og utviklingsaktiviteter gjennomføres, vil vurderingsenheten gradvis bli mindre inntil den ikke er større enn et sammenhengende område, eller områder, som de juridiske rettighetene omfatter, som styres separat og som er forventet å generere i hovedsak uavhengige kontantstrømmer. Den nåværende standarden om anleggsmidler, IAS 16, vil være relevant for å bestemme hvilke komponenter som skal regnskapsføres som én enkelt eiendel og hvilke som kan aggregeres.
Måling
Hovedutfordringen til arbeidsgruppen har vært å komme frem til et forslag om måling av de innregnede eiendelene. Virkelig verdi blir gjerne oppfattet å gi mer relevant informasjon enn beløp basert på historisk kost. Arbeidsgruppen jobbet derfor lenge med å avklare de fordeler og utfordringer som vil ligge i de ulike mulige løsningene. Gruppen har vurdert flere mulige målingsmodeller, som spenner fra en full virkelig verdi-modell som krever at virkelig verdi måles på hvert rapporteringstidspunkt, til mer praktisk gjennomførbare historisk kost-modeller.
Arbeidsgruppen gjennomførte omfattende konsultasjoner med regnskapsprodusenter og revisorer for å få deres syn på nytteverdien av virkelig verdi-måling. Tilbakemeldingene fra disse høringsinstansene var ganske entydige i at kontinuerlig måling til virkelig verdi vil skape betydelige praktiske utfordringer når det gjelder kostnader og ressurser, som ikke vil oppveies av nytteverdien. Det samme svaret kom, kanskje overraskende, i undersøkelsen som ble gjennomført blant et antall olje & gass- og gruveanalytikere - brukere av regnskapet så heller ikke nødvendigvis nytteverdien av å innregne virkelig verdi i balansen.
Arbeidsgruppen har konkludert med at en historisk kost-modell bør ligge til grunn i en ev. ny IFRS. En virkelig verdi-modell vil ikke kunne forsvares i en kost/nytte-test. Det er en del praktiske problemstillinger som må løses, for eksempel rundt når kostnader skal balanseføres eller kostnadsføres, og også rundt etterfølgende måling (f.eks. avskrivninger og tap ved verdifall). Målet er imidlertid å skape en prinsippbasert modell som ikke krever kompliserte og detaljerte beregningsmodeller for kostallokering og grensedragning mellom kostnadsføring og balanseføring.
Noteopplysninger
Basert på undersøkelsen blant analytikere, kom det klart frem at tilleggsopplysninger om forutsetninger som er benyttet av ledelsen, er viktig for forståelsen av den finansielle informasjonen, og nødvendig for å kunne bruke regnskapet som et grunnlag for investeringsbeslutninger.
Arbeidsgruppen har kommet frem til at formålet med noteopplysninger bør være at regnskapsbrukere skal kunne evaluere:
Verdien knyttet til et foretaks mineraler, olje- eller gasseiendeler
Bidraget fra disse eiendelene til periodens resultat
Grad og type usikkerhet og risiko knyttet til eiendelene
Gruppen har videre kommet frem til noen eksempler på noteopplysninger som oppfattes å møte disse kriteriene. Disse vil utdypes i diskusjonsnotatet, blant annet når det gjelder aggregeringsnivå, men inkluderer overordnet for eksempel:
For reservevolum (påviste reserver, og påviste og sannsynlige reserver) vil beregningsmetode, nøkkelforutsetninger som er benyttet, sensitivitetsanalyse for endringer i nøkkelforutsetningene og en avstemming av endringer i reservevolum, kunne være relevante opplysninger.
Hvis eiendelene måles til historisk kost, vil opplysninger om antatt verdi (av påviste og sannsynlige reserver), f.eks. ved bruk av noen standardiserte forutsetninger, være et eksempel på informasjon som kan gis. Informasjonen kan inkludere beregningsmetode, nøkkelforutsetninger og en avstemming av endring i verdi («current value») i løpet av perioden. Et slikt måltall antas å gi en indikasjon om forventede fremtidige kontantstrømmer, men vil ikke utgjøre en virkelig verdi da forutsetningene ikke vil være markedsbaserte.
Opplysninger om letekostnader, utviklingskostnader og produksjonskostnader oppstått i tidligere perioder (f.eks. over en femårsperiode), vil kunne gi informasjon som kan benyttes til beregning av enkelte nøkkeltall, samt identifisere trender.
Endringer i praksis for oljeselskaper
Norske oljeselskaper har i stor utstrekning benyttet successful efforts-metoden for regnskapsføring av olje og gassaktiviteter. Dette innebærer at alle kostnader knyttet til leting etter reserver blir kostnadsført, med unntak av kostnader knyttet til å bore letebrønner som påviser reserver.
Foreløpige konklusjoner fra arbeidsgruppen vil innebære store endringer i regnskapsføringen for successful efforts-selskaper. Blant annet skal kostnader til geologiske og geofysiske studier, herunder seismikk, vurderes for balanseføring, og balanseføring kan også omfatte tørre letebrønner. Det foreslås ikke egne regler knyttet til nedskrivningsvurderinger, disse vil følge av IAS 36 Verdifall på eiendeler. Arbeidsgruppen har i liten grad diskutert hvordan nedskrivningsvurderingene skal gjennomføres i praksis. Det vil derfor kunne oppstå vanskelige skjønnsmessige vurderinger, både knyttet til definisjon av vurderingsenhet og til vurdering av nedskrivningsbehov. Man kan imidlertid ikke se bort fra at en eventuell fremtidig IFRS om utvinningsaktiviteter vil kunne sette opp noen grenser for utøvelse av skjønn på dette området.
IFRS har pr. i dag begrensede notekrav spesielt for oljebransjen. Selskaper som er børsnoterte i USA, følger de kravene som stilles av SEC med hensyn til tilleggsinformasjon. Oslo Børs har utarbeidet retningslinjer for reserverapportering for selskaper notert på Oslo Børs. Forslagene i diskusjonsnotatet til noteinformasjon er mer omfattende enn det som er praksis i dag, og avviker også fra de amerikanske kravene til reserverapportering og tilleggsinformasjon som ble oppdatert 29. desember 2008.
Avslutning
Diskusjonsnotatet er forventet å bli publisert i juli eller august. Selv om tidsløpet er usikkert, vil neste steg i utviklingen av en regnskapsstandard være et høringsutkast. Det er imidlertid lagt opp til en lang høringsfrist for diskusjonsnotatet - denne blir sannsynligvis ni måneder. Vi mener at det er nå tiden er inne til å påvirke utviklingen av regnskapsstandarden. Dersom arbeidsgruppens konklusjoner og forslag blir tatt opp i en endelig regnskapsstandard, vil dette medføre store endringer for mange foretak i oljebransjen.
Etter at diskusjonsnotatet er offentliggjort, vil vi komme tilbake med en mer utfyllende beskrivelse av forslagene og gå igjennom hvilke praktiske utfordringer disse vil medføre for regnskapsprodusenter, revisorer og brukere av finansiell informasjon.


