


Aktivitetsregnskap og formålskapital
Artikkelen tar for seg noen sammenhenger mellom aktivitetsresultatet, disponeringen av aktivitetsresultatet og utviklingen i formålskapital. Noen av eksemplene viser at man ikke alltid kan benytte de tradisjonelle bedriftsøkonomiske tankene i styringen av ideelle organisasjoner.
Ideelle organisasjoner kan etter god regnskapsskikk for ideelle organisasjoner erstatte den tradisjonelle resultatrapporten med en aktivitetsrapport. Standarden legger også opp til en annen inndeling av egenkapitalen, i standarden anbefalt kalt formålskapital og som vil gi regnskapsbrukeren bedre og mer interessant informasjon om organisasjonens evne til å oppfylle sitt formål.
I Norge finnes det et stort antall ideelle organisasjoner, fra de minste stiftelser med et lite formuesobjekt og noen få kroner i omløp til de største foreningene som forvalter betydelige midler og omsetter for flere hundre millioner kroner årlig.
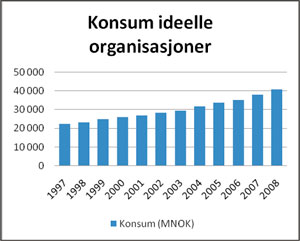
Samlet er ideelle organisasjoner en betydelig aktør i samfunnet. Ifølge SSB* SSB Statistikkbanken tabell 05168 pr. 28.2.2009 (www.ssb.no). har ideelle organisasjoners konsum økt fra ca. 22 milliarder kroner i 1997 til nesten 41 milliarder kroner i 2008. Det er en betydelig faktor i samfunnsøkonomien, spesielt når vi vet at verdien av det frivillige arbeidet som nedlegges i sektoren ikke inngår i tallene.
Medlemmer, bidragsytere, offentlige myndigheter og samfunnet generelt har stor interesse av økonomien i ideelle organisasjoner. I samfunnsøkonomien brukes begrepet «den 3. sektor» i tillegg til den tradisjonelle offentlige og private sektor. Følgende modell kan illustrere forskjellene:
Tabell 1 - Kjennetegn på sektorene i samfunnet | ||
|---|---|---|
Sektor |
Mål |
Middel |
Privat sektor |
Tjene penger (profittmaksimere) |
Aktivitet som bidrar til virksomhetens inntjening |
Offentlig sektor |
Aktivitet til beste for innbyggerne |
|
3. sektor |
Aktiviteter til beste for organisasjonens formål |
|
Regnskapsloven og bedriftsøkonomiske modeller er i stor grad utviklet for å registrere aktivitet og rapportere om måloppnåelse i privat sektor.
Staten og kommunene har sine egne regnskaps- og rapporteringsregler. I de senere årene har likevel mange elementer av «New public management» også hatt sitt inntog i den norske, offentlige økonomistyringen. Kanskje ikke alltid med like stort hell?
Etter at regnskapsloven av 1998 trådte i kraft, fikk et stort antall ideelle organisasjoner regnskapsplikt etter regnskapsloven. For organisasjoner som ikke har fortjeneste som formål, er det ikke opplagt at regnskapslovens prinsipper gir et tilfredsstillende grunnlag for å måle organisasjonens resultater og økonomiske status. Implementeringen av regnskapsloven skapte mye frustrasjon, dobbeltarbeid og forskjellige tolkninger av lovens bokstav.
Fram til lovens ikrafttredelse hadde organisasjonene utviklet sine egne, ofte velfungerende regnskapsmodeller tilpasset sine rapporterings- og informasjonsbehov.* Blant annet Norges Idrettsforbund. Regnskapsmodellene tok ofte utgangspunkt i organisasjonens sentrale aktiviteter. Etter lovens ikrafttredelse var det mange som videreførte sin innarbeidede regnskapspraksis i det daglige arbeidet, og kun utarbeidet årsregnskapet etter regnskapsloven - delvis «til ære for Regnskapsregisteret».
God regnskapsskikk for ideelle organisasjoner
Hvorfor egne regnskapsregler for ideelle organisasjoner?
Som antydet over, ga ikke de ordinære regnskapsreglene tilstrekkelig informasjon til ikke-økonomiske organisasjoners interessenter. Det var en dårlig sammenheng mellom organisasjonens aktiviteter, de ikke-økonomiske resultatene og den økonomiske stillingen.
Revisjonen av regnskapsloven i 2003 har åpnet for unntak for «Regnskapspliktig som nevnt i § 1-2 nr. 9, 10 eller 11 og som ikke har økonomisk vinning som formål, kan fravike de grunnleggende prinsippene om transaksjon, opptjening og sammenstilling, jf. første ledd nr. 1, 2 og 3, når dette kan anses som god regnskapsskikk for slike regnskapspliktige.»* Rskl. § 4-1, 3. ledd jf. § 1-2 3. ledd nr. 9, 10, 11 og § 6-3 3. ledd jf. §§ 6-1 og 6-1.
Norsk RegnskapsStiftelse har derfor utviklet «God regnskapsskikk for ideelle organisasjoner»* Se Norsk RegnskapsStiftelse www.regnskapsstiftelsen.no/default.aspx?did=9195845 . I september 2006 ble dokumentet fastsatt som en foreløpig standard. Den siste revisjonen er fra november 2008.
For ideelle organisasjoner er det mest sentrale hensyn hvorvidt det ideelle formålet oppfylles. Dette er også det regnskapsbrukeren primært ønsker informasjon om. Det økonomiske spørsmålet er i liten grad knyttet til graden av overskudd. Man er i mye større grad interessert i hvor midlene kommer fra og hvordan de er brukt på formål, kostnader til anskaffelse av midler og administrasjon.
Ved utarbeidelsen av god regnskapsskikk for ideelle organisasjoner er det derfor lagt vesentlig vekt på at regnskapene skal gi best mulig:
Informasjon om oppfyllelse av den ideelle organisasjonens formål.
Informasjon om hvordan midler anskaffes og blir benyttet.
Kontroll av ledelsen og formuesforvaltningen.
Grunnlag for vurdering av forutsetningen for fortsatt drift.
Ideelle organisasjoner - hva er det?
Unntakene i regnskapsloven er gitt til alminnelige stiftelser, ikke-økonomiske foreninger og ikke-økonomiske enkeltpersonforetak* Det er vanskelig å finne eksempler på årsregnskapspliktige enkeltpersonforetak uten økonomisk formål. Denne organisasjonsformen omtales derfor ikke videre. som har årsregnskapsplikt. Fellesbegrepet er ideelle organisasjoner eller bare organisasjoner.
Når vi til daglig omtaler en ideell organisasjon, assosierer de fleste det med lag og foreninger som driver en eller annen form for frivillig virksomhet. Det kan være det lokale idrettslaget, Norges Røde Kors, musikkorpset eller en livssynsorganisasjon.
Men standarden omfatter mer. I vedlegg 1 til standarden er det en nærmere drøftelse av hvilke organisasjoner som omfattes av unntaksreglene i regnskapsloven og som kan benytte god regnskapsskikk for ideelle organisasjoner fullt ut.
Noen eksempler på organisasjoner som vi ikke umiddelbart vil kalle ideelle organisasjoner er: Revisorforeningen, Den norske legeforening, våre politiske partier, fagforeninger og arbeidsgiverorganisasjoner, Gjensidigestiftelsen, stiftelsen Helse og Rehabilitering, foreldrebarnehage i form av en stiftelse eller en forening etc. Felles for de ideelle organisasjonene er at de ikke primært skal tjene mest mulig penger. De skal arbeide for en «sak», et formål.
Hovedtrekkene
Standarden skal bidra til å gi informasjon om organisasjonens oppfyllelse av sitt ideelle formål. Siden aktivitet (i vid betydning) er målet, er det naturlig å legge opp til en regnskapsrapportering som støtter opp under dette.
Regnskapslovens oppstillingsplaner er obligatoriske og omfatter resultatregnskap, balanse og kontantstrømoppstilling. Ideelle organisasjoner kan avvike fra oppstillingsplanene i § 6-1, § 6-1 a og § 6-2. Standarden anbefaler at organisasjonene i årsregnskapet benytter aktivitetsregnskap istedenfor resultatregnskap. I balansen er det først og fremst egenkapitalbegrepet som har fått en mer relevant utforming. Det er ikke noen eiere som skal ha økonomisk utbytte i ideelle organisasjoner, all kapital skal på en eller annen måte benyttes til formålet. Standarden anbefaler at begrepet formålskapital benyttes istedenfor egenkapital.
Aktivitetsregnskap
Alle rapportlinjene beskriver aktivitet. Hensikten er å vise
hvilke midler som er anskaffet fordelt på inntektsbringende aktiviteter, og
-
hvordan midlene er anvendt på aktiviteter knyttet til hhv.
anskaffelse av midler
formål
administrasjon
I aktivitetsregnskapet er det sentralt å vise de økonomiske konsekvensene av aktivitet. Inntekter og kostnader skal derfor som hovedregel bokføres brutto.
Noen organisasjoner får betydelige offentlige tilskudd, andre har medlemskontingent som sin viktigste inntekt. Noen organisasjoner samler inn betydelige beløp i gaver, mens andre har store lotterier og andre inntektsbringende aktiviteter. Leseren av et aktivitetsregnskap får et godt inntrykk av hvordan organisasjonen finansierer sin virksomhet.
Mye av den offentlige debatten rundt organisasjonenes forvaltning av midler fokuserer på om ressursene benyttes til formålet eller om det «forsvinner» midler til administrasjon og provisjon til selskaper og personer som skaffer organisasjonen inntekter. Standarden fokuserer på å rapportere om de økonomiske konsekvensene av de hovedaktivitetene organisasjonen har gjennomført i regnskapsåret.
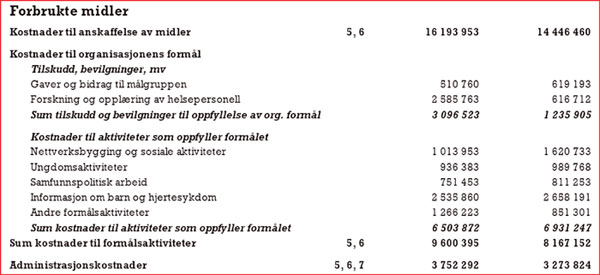
Organisasjonene som omfattes av standardene, er svært forskjellige. Oppstillingsplanen er en ramme med overskrifter. Overskriftene ligger fast. Under standardens overskrifter kan organisasjonene tilpasse teksten slik at rapporten gir god informasjon om organisasjonens aktiviteter for å anskaffe midler og hvordan disse midlene anvendes. En sentral oppgave for organisasjonene vil være å etablere de hovedaktivitetene som man ønsker å rapportere om. Et naturlig utgangspunkt er organisasjonens vedtekter, strategiske mål og andre overordnede dokumenter. Nederst på siden viser jeg et utsnitt av hvordan en humanitær forening har valgt å presentere sitt aktivitetsregnskap.
Denne oppstillingen forteller mye om økonomiske konsekvenser av aktivitetene foreningen har gjennomført. Vi ser hvordan innsatsen på noen områder øker, og på andre områder går ned. For å få et komplett bilde bør man ha informasjon om hva organisasjonen har oppnådd av ikke-økonomiske mål på de samme områdene. Når kostnadene til ungdomsaktiviteter har gått noe ned, kan det like gjerne skyldes at man har fått mer aktivitet igjen (for eksempel i form av ungdomsleir for flere medlemmer enn i fjor) for pengene enn at satsingen på ungdom er blitt mindre.
Standarden oppfordrer til å gi tilleggsinformasjon i styrets beretning og noter slik at regnskapsbrukeren lettere kan avgjøre om pengene har vært benyttet effektivt, dvs. gitt gode ikke-økonomiske resultater i forhold til ressursinnsatsen for organisasjonens målgrupper.
Grunnleggende prinsipper - unntak
Regnskapsloven gir ideelle organisasjoner anledning til å fravike de grunnleggende prinsippene om transaksjon, opptjening og sammenstilling når god regnskapsskikk for ideelle organisasjoner følges.
Er gaver en transaksjon, når skal de inntektsføres og hvilken verdi har de? Hvordan skal kostnader og inntekter sammenstilles?
Her vil jeg først og fremst nevne forskjellene i sammenstillingsprinsippet. Hovedregelen i standarden er at kostnader skal periodiseres med aktiviteten - og ikke med inntekten.
Når en organisasjon bruker midler på markedsføring av en innsamlingsaksjon, er inntekten usikker. Kostnaden periodiseres med aktiviteten. Inntekten bokføres først når midlene faktisk er kommet. Tilsvarende periodisering skjer når organisasjonen mottar mer midler enn de kan bruke til innsamlingens formål. Ubrukte midler ved periodens slutt disponeres til organisasjonens formålskapital med eller uten bindinger.
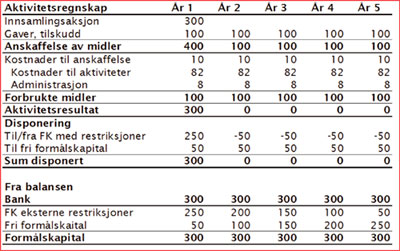
Et godt eksempel kan være midler innsamlet ved en katastrofe. Tabellen ovenfor viser et tenkt eksempel på en utvikling hvor det meste av inntekten kommer i år 1, mens formålsaktiviteten skal pågå i flere år etterpå.
Formålskapital
I ideelle organisasjoner er det ingen eiere som har skutt inn kapital eller som skal ha en avkastning. Organisasjonene er etablert for et formål, en eventuell innskutt kapital ved etableringen er stilt til disposisjon for formålet. Resultatene som akkumuleres over år, vil reflektere en oppspart kapital som skal benyttes til å oppfylle organisasjonens formål i fremtiden. I standarden anbefales det å bruke begrepet formålskapital istedenfor egenkapital.
Standarden gir denne inndelingen av formålskapitalen:
Grunnkapital
Formålskapital med lovpålagte restriksjoner
Formålskapital med eksternt pålagte restriksjoner
Formålskapital med selvpålagte restriksjoner
Annen formålskapital
Ideelle organisasjoner kan ha en grunnkapital. Dette er obligatorisk for stiftelser, men andre organisasjoner kan ha en vedtektsfestet grunnkapital. I dag kjenner vi ikke til at det finnes lovpålagte restriksjoner i formålskapitalen for organisasjonene, standarden har likevel tatt høyde for at det kan oppstå.
Formålskapital med eksternt pålagte restriksjoner omfatter alle ubrukte midler fra bidragsytere som har knyttet en betingelse til gaven. Et eksempel er en donasjon hvor giver har bestemt at midlene bare kan brukes til et bestemt formål. Hvis gaven ikke er fullt benyttet i mottaksåret, skal restmidlene inngå i formålskapital med eksternt pålagte bindinger. Når prosjektet gjennomføres i året etter, dekkes kostnadene inn fra avsetningene.
Formålskapital med selvpålagte bindinger omfatter avsetninger som organisasjonens styre eller årsmøte øremerker til bestemte aktiviteter i fremtiden. Organisasjoner som avholder sine landsmøter hvert 2. eller 3. år kan selv beslutte at deler av formålskapitalen skal avsettes til dekning av landsmøtet. Avsetningen inngår i formålskapital med selvpålagte restriksjoner. Det året landsmøtet avholdes, blir den avsatte formålskapitalen frigjort.
Den siste gruppen i oppstillingsplanen er formålskapital uten bindinger. Den reflekterer akkumulert aktivitetsresultat hvor det ikke foreligger bindinger på hva kapitalen kan brukes til.
Denne hovedgrupperingen av formålskapitalen innebærer at regnskapsbrukeren vil få bedre informasjon om hvordan organisasjonen anvender sine ressurser. Endringene i de forskjellige gruppene kan si noe om organisasjonen bruker midlene i tråd med donorenes forutsetninger og/eller egne beslutninger. Når den totale formålskapitalen blir uforholdsmessig stor, kan det utløse spørsmål om organisasjonen forvalter tilstrekkelig mye av sine midler til formålsaktivitet.
Disponering av aktivitetsresultatet
I mange organisasjoner vil disponeringen av aktivitetsresultatet kunne gjøres uten større utfordringer. Når anskaffelsen av midlene består av medlemsinntekter, opptjente midler fra operasjonelle aktiviteter samt finans og investeringsaktiviteter, er de stort sett alltid frie inntekter. Aktivitetsresultatet disponeres til (eller fra ved eventuelt negativt aktivitetsresultat) formålskapital uten bindinger. Organisasjonens styrende organ kan velge å disponere deler av aktivitetsresultatet til formålskapital med selvpålagte bindinger eller omdisponere deler av formålskapitalen uten bindinger til formålskapital med selvpålagte bindinger.
Hvis organisasjonen i løpet av året har gjennomført en aktivitet som skal dekkes av formålskapital med selvpålagte bindinger, frigjøres denne gjennom disponeringen av aktivitetsresultatet.
Dette kan belyses gjennom et eksempel:
En interesseorganisasjons inntekter består av medlemsinntekter og deltageravgifter på opplæring av tillitsvalgte. Ved årets slutt viste aktivitetsregnskapet et aktivitetsresultat på 1 000 000 kroner. Formålskapitalen ved årets begynnelse var i sin helhet uten bindinger og var på 750 000.
Medlemstallet har vært synkende. Styret foreslår derfor at 600 000 kroner av aktivitetsresultatet skal øremerkes til en ekstraordinær vervekampanje neste år. På neste side viser jeg disponeringen og utviklingen i formålskapitalen i år 1.
I år 2 gjennomføres vervekampanjen. Kostnadene ligger i aktivitetsregnskapet og utgjør 700 000 kroner. Aktivitetsresultatet i år 2 ble minus 350 000 kroner. Styret er fornøyd med resultatet av kampanjen og foreslår at organisasjonen fortsetter med ordinær drift. Den selvpålagte avsetningen foreslås derfor frigitt. Tabell 4 viser disponeringen og utviklingen i formålskapitalen i år 2.
Disponering av aktivitetsresultatet: |
||||
Til formålskapital med selvpålagte bindinger |
600 000 |
|||
Til formålskapital uten bindinger |
400 000 |
|||
Sum |
1 000 000 |
|||
Fra balansen |
IB |
Til |
Fra |
UB |
Formålskapital med selvpålagte bindinger |
0 |
600 000 |
0 |
600 000 |
Formålskapital uten bindinger |
750 000 |
400 000 |
0 |
1 150 000 |
Sum |
750 000 |
1 000 000 |
0 |
1 750 000 |
Disponering av aktivitetsresultatet: |
||||
Fra formålskapital med selvpålagte bindinger |
-600 000 |
|||
Til formålskapital uten bindinger |
300 000 |
|||
Sum |
-300 000 |
|||
Fra balansen |
IB |
Til |
Fra |
UB |
Formålskapital med selvpålagte bindinger |
600 000 |
0 |
-600 000 |
0 |
Formålskapital uten bindinger |
1 150 000 |
300 000 |
0 |
1 450 000 |
Sum |
1 750 000 |
300 000 |
-600 000 |
1 450 000 |
Disponering av aktivitetsresultatet: |
||||
Til formålskapital med eksternt pålagte bindinger |
0 |
|||
Til formålskapital med selvpålagte bindinger |
0 |
|||
Til formålskapital uten bindinger |
500 000 |
|||
Sum |
500 000 |
|||
Fra balansen |
IB |
Til |
Fra |
UB |
Formålskapital med eksternt pålagte bindinger |
2 000 000 |
0 |
0 |
2 000 000 |
Formålskapital med selvpålagte bindinger |
250 000 |
0 |
0 |
250 000 |
Formålskapital uten bindinger |
5 000 000 |
500 000 |
0 |
5 500 000 |
Sum |
7 250 000 |
500 000 |
0 |
7 750 000 |
Disponering av aktivitetsresultatet: |
||||
Fra formålskapital med eksternt pålagte bindinger |
-1 800 000 |
|||
Fra formålskapital med selvpålagte bindinger |
-200 000 |
|||
Til formålskapital uten bindinger |
2 500 000 |
|||
Sum |
500 000 |
|||
Fra balansen |
IB |
Til |
Fra |
UB |
Formålskapital med eksternt pålagte bindinger |
2 000 000 |
0 |
-1 800 000 |
200 000 |
Formålskapital med selvpålagte bindinger |
250 000 |
0 |
-200 000 |
50 000 |
Formålskapital uten bindinger |
5 000 000 |
2 500 000 |
0 |
7 500 000 |
Sum |
7 250 000 |
2 500 000 |
-2 000 000 |
7 750 000 |
Disponering av aktivitetsresultatet: |
||||
Til formålskapital med eksternt pålagte bindinger |
3 000 000 |
|||
Fra formålskapital uten bindinger |
-2 500 000 |
|||
Sum |
500 000 |
|||
Fra balansen |
IB |
Til |
Fra |
UB |
Formålskapital med eksternt pålagte bindinger |
2 000 000 |
3 000 000 |
0 |
5 000 000 |
Formålskapital uten bindinger |
1 500 000 |
-2 500 000 |
-1 000 000 |
|
Sum |
3 500 000 |
500 000 |
0 |
4 000 000 |
Vi ser at organisasjonens totale formålskapital har endret seg i takt med akkumulert aktivitetsresultat. Videre kan vi fra regnskapet se at de satset på en bestemt aktivitet - og gjennomførte den. Den frie egenkapitalen har økt begge årene og organisasjonen har sannsynligvis økt sin handlefrihet i forhold til å oppnå ikke-økonomiske resultater for målgruppen.
I organisasjoner med et betydelig innslag av gaver og innsamlede midler til bestemte formål, kan disponeringen av aktivitetsresultatet bli ganske komplisert. Den største utfordringen ligger vanligvis i å etablere en god kodestruktur og oversikt over de forskjellige betingelsene og aktivitetene. Prinsippene blir de samme som illustrert ovenfor i tabell 3 og tabell 4, jf. tabell 2 - utvikling aktivitetsregnskap.
Hvordan tolke aktivitetsresultatet og utviklingen i formålskapital?
Formålskapitalen er etter mitt syn en viktig informasjonskilde for leseren av regnskapet og vurderingen av organisasjonens utvikling. Vi kan ikke benytte tradisjonelle analysemetoder. Ved å se på utviklingen i tallene og sammenholde disse med organisasjonens oppnåelse av ikke-økonomiske mål vil tallene fortelle mye.
Avslutningsvis vil jeg presentere noen flere eksempler og mulige tolkninger av tallene. Tolkningene er ikke de eneste mulige. I organisasjoner som benytter standarden, kan det altså være flere mulige tolkninger av nøkkeltall og utviklingen av disse.
Som vi ser av eksemplet i tabell 4, er det uproblematisk at organisasjonen hadde et økonomisk underskudd i år 2. Formålskapitalen uten bindinger utviklet seg positivt. Hadde organisasjonen fortsatt uten vervekampanjen - men hatt overskudd, ville sannsynligvis medlemstallet sunket ytterligere, handlefriheten og organisasjonens legitimitet kunne ha bli svekket.
En annen organisasjon har et aktivitetsresultat på 500 000 kroner. Disponeringen går frem av tabell 5 nedenfor.
Denne organisasjonen har i utgangspunktet et positivt aktivitetsresultat. Aktivitetsregnskapet kan også vise at midlene i det alt vesentlige er anvendt til formålsaktivitet. Men utviklingen i formålskapitalen viser at organisasjonen ikke har brukt noe av de midlene som er mottatt eller disponert til aktiviteter med eksterne eller selvpålagte bindinger. Det er rimelig å stille spørsmål ved om organisasjonen gjennomfører de riktige aktivitetene - aktivitetene de har fått midler til?
Vi kan tenke oss at en tilsvarende organisasjon også hadde et aktivitetsoverskudd på 500 000 kroner. De gjennomførte aktivitetene var i bedre overensstemmelse med de føringer som er gitt gjennom eksterne og selvpålagte bindinger. Disponeringen i denne organisasjonen går frem av tabell 6 nedenfor.
I dette tilfellet har organisasjonen det samme positive aktivitetsresultatet. Siden organisasjonen har gjennomført aktiviteter som er i tråd med de eksterne forutsetningene og sine egne planer for inneværende år, ser vi at disponeringen blir en annen. Den bundne formålskapitalen blir frigjort og organisasjonen får en kraftig økning i formålskapital uten bindinger. Organisasjonen øker sin handlefrihet og står sterkere rustet til å ivareta organisasjonens formål.
I et siste eksempel ser vi en organisasjon som sannsynligvis har store utfordringer. Også i løpet av dette året har organisasjonen mottatt en god del midler, 3 000 000 kroner, til øremerkede formål. Formålet ligger innenfor organisasjonens vedtektsfestede formål. Det er imidlertid ikke igangsatt aktiviteter i tråd med de eksterne bindingene. Organisasjonen har fortsatt med «business as usual» som også ligger innenfor organisasjonens formål. Disponeringen går frem av tabell 7 nedenfor.
Også i dette tilfellet har organisasjonen et positivt aktivitetsresultat på 500 000 kroner. Den samlede formålskapitalen er positiv, men formålskapitalen uten bindinger er negativ!
I dette tilfellet er det nærliggende å anta at organisasjonen ikke har hatt tilstrekkelige frie inntekter til å finansiere de aktivitetene som faktisk er gjennomført, aktiviteter som i seg selv kan være svært positive. Organisasjonen har ikke gjennomført aktiviteter som de faktisk har fått midler til. Organisasjonen har i realiteten brukt midler til noe annet enn de skulle brukes til, den har «lånt penger» fra de øremerkede midlene.
I denne artikkelen har jeg forsøkt å vise at det ikke er tilstrekkelig å se på aktivitetsresultatet alene. Utviklingen i formålskapitalen og disponeringen av aktivitetsresultatet vil for ideelle organisasjoner være viktige styringsparametre. Vi ser at et negativt aktivitetsresultat kan være helt i orden - og motsatt at et positivt aktivitetsresultat i realiteten er svært uheldig for organisasjonens bærekraftige utvikling. De økonomiske resultatene må også sees i sammenheng med de ikke-økonomiske resultatene - nytteverdien for organisasjonens målgruppe.


