


Åpningsbalanser og SA 3802
Ny SA 3802 Revisors uttalelser og redegjørelser etter selskapslovgivningen er vedtatt. Dette er del II av en artikkel som presenterer endringene fra RS 802 Revisors redegjørelser og bekreftelser etter selskapslovgivningen og gir bakgrunnsopplysninger for forståelsen av disse.
1. Regnskapsmessig og selskapsrettslig tidspunkt for verdimåling
1.1 Stiftelse
Regnskapsloven stiller ikke lenger noe krav om åpningsstatus, slik den gamle regnskapsloven gjorde* Regnskapsloven 1977 nr. 35 § 13 lød slik: Når den regnskapspliktige virksomhet begynner, skal det utarbeides en oppstilling over virksomhetens eiendeler og gjeld. Denne oppstillingen (åpningsstatus) skal inntas i årsoppgjørsboken og følge oppstillingsreglene i §§ 18-21.. Det er imidlertid åpenbart at innskuddet som foretas i forbindelse med stiftelsen, er en egenkapitaltransaksjon som må regnskapsføres. Spørsmålet er hvilket tidspunkt som skal legges til grunn ved fastsettelse av verdier i forbindelse med regnskapsføring av transaksjonen. Anvendelse av transaksjonsprinsippet i rl. § 4-1 (1) nr. 1 krever at transaksjonstidspunktet identifiseres. Spørsmålet om transaksjonstidspunkt er ikke drøftet verken i NOU 1995:30 eller i Ot.prp. nr. 42 (1997-98)* Regnskapsloven, Atle Johnsen og Erlend Kvaal, s. 32.. I NOU 1995:30 på s. 64 sies det kun at fastsettelse av transaksjonstidspunktet eller om det i det hele tatt har vært en transaksjon, skal avgjøres ved om det har funnet sted en overføring av risiko. I Ot.prp. nr. 42 (1997-98) s. 87 er det gjengitt et sitat fra NRS(D) Regnskapsføring av inntekt, og departementet sier at det slutter seg til de synspunkter som der kommer til uttrykk:
«Om transaksjon er gjennomført, avgjøres ved om det har funnet sted en overføring av risiko og kontroll, men overføring av risiko og kontroll vil ikke nødvendigvis skje samtidig. Transaksjonstidspunktet (salgstidspunktet) er det tidspunkt hvor både risiko og kontroll i hovedsak er overført.
Risiko som overføres ved transaksjon, er eiendelens gevinst- og tapspotensial. Overføring av denne form for risiko er en betingelse for at salg har funnet sted. Med kontroll menes beslutningsmyndighet og råderett, herunder bruk, salg, leie, tilgjengelighet for kreditorene og pantsettelsesadgang.»
I mange tilfeller vil nok risiko være overført allerede på avtaletidspunktet. Vi oppfatter det slik at den kontroll det refereres til i forarbeidene, er juridisk og faktisk råderett, og at begge må være overført for at kontroll skal være overført. Juridisk råderett er retten til å selge, gi bort og pantsette en eiendel. Faktisk råderett er for eksempel retten til å bo i en bygning, bruke en bil osv. Juridisk råderett går i utgangspunktet over fra en selger til en kjøper på tidspunktet for inngåelse av avtale om salg, med mindre annet er avtalt. Faktisk råderett går i utgangspunktet over fra en selger til en kjøper på avtalens tidspunkt for levering/tiltredelse av formuesobjektet.
I og med at faktisk råderett inngår som en del av bestemmelsen av om kontroll er overført til selskapet, og denne i utgangspunktet ikke går over til selskapet før ved levering av tingsinnskudddet, vil kontroll i utgangspunktet ikke foreligge før innskuddet er overført til det nystiftede selskapet. Det regnskapsmessige transaksjonstidspunktet vil derfor i utgangspunktet ikke kunne sies å ha inntrådt før innskuddet er levert til det nystiftede selskapet.
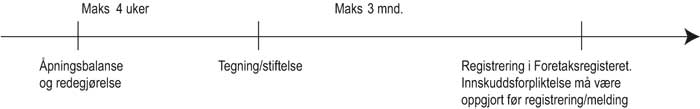
Som vi så på i del I av artikkelen, skal den selskapsrettslige åpningsbalansedagen være et valgt tidspunkt maksimalt fire uker før stiftelse, og åpningsbalansedagen er det selskapsrettslige tidspunktet for verdimåling. Stiftelse skjer når stiftelsesdokumentet er undertegnet av stifterne, jf. asl. § 2-9. Det regnskapsmessige tidspunktet for verdimåling (transaksjonstidspunktet) er når det stiftede selskapet i hovedsak har overtatt både risiko og kontroll over innskuddet. Som beskrevet over vil dette i utgangspunktet ikke være tilfelle før selskapet har mottatt innskuddet. Det følger av asl. § 2-11 at selskapets krav på innskudd oppstår ved aksjetegningen (som skjer ved undertegningen av stiftelsesdokumentet, jf. asl. § 2-9) og forfaller på det tidspunktet som er fastsatt i stiftelsesdokumentet. Dette tidspunktet kan ikke være senere enn det tidspunktet selskapet meldes til Foretaksregisteret. Selskapet skal meldes til Foretaksregisteret innen tre måneder etter at stiftelsesdokumentet er undertegnet, jf. asl. § 2-18 (1). Avviket i tid mellom det selskapsrettslige og det regnskapsmessige tidspunktet for verdimåling synes etter dette altså å kunne bli maksimalt tre måneder og fire uker.
I forbindelse med tingsinnskudd ved stiftelse, mener vi at det er vanlig at tidspunktet for overgang av kontroll er regulert i stiftelsesdokumentet, dette for at man skal slippe å utarbeide en egen avtale som regulerer eiendomsoverdragelsen. Det følger av SA 3802 punkt 96 i avsnittet om oppgjør av aksjeinnskudd med annet enn penger at det ved stiftelse med tingsinnskudd skal foreligge en klar og betingelsesløs avtale som viser at eiendomsretten er overført til selskapet.
I praksis vil nok ofte verdiene som legges til grunn i den selskapsrettslige åpningsbalansen også kunne brukes som regnskapsmessig verdi når transaksjonen skal regnskapsføres, fordi verdiene ikke er vesentlig endret. Dette er alltid tilfelle ved stiftelse med kontantinnskudd i norske kroner* Aksjeinnskudd som er avtalt i annen valuta enn norske kroner, regnes som innskudd i annet enn penger, jf. SA 3802 punkt 34.. Dersom man ønsker å unngå å måtte ta stilling til eventuelle verdiendringer og håndtering av disse, må man forsøke å få selskapsrettslig og regnskapsmessig verdsettelsestidspunkt til å bli så nær hverandre i tid som mulig. Regnskapsmessig verdsettelsestidspunkt kan skyves fram til stiftelsestidspunktet, dersom det framgår av stiftelsesdokumentet at faktisk kontroll skal overtas ved signering av stiftelsesdokumentet. Selskapsrettslig verdsettelsestidspunkt kan velges nær stiftelsestidspunktet, men siden stiftelsesdokument, åpningsbalanse, redegjørelse om tingsinnskudd osv. skal være utarbeidet før stiftelsesmøtet og revisor skal avgi uttalelse om åpningsbalansen og redegjørelsen, må det settes av nødvendig tid til dette.
Som vi vil komme tilbake til i 1.2, er regnskapsmessig transaksjonstidspunktet i en fusjon til virkelig verdi regulert i NRS 9 Fusjon på en slik måte at måling og tilordning av anskaffelseskost enten kan skje på avtaletidspunktet eller gjennomføringstidspunktet. Avtaletidspunktet er det tidspunktet styrene inngår avtale om bytteforholdet. Regnskapsmessig gjennomføringstidspunkt er tidspunktet for overgang av kontroll, og kan ikke anses å ha inntruffet før det er minst overveiende sannsynlig at fusjonen blir gjennomført. På avtaletidspunktet vil i utgangspunktet ikke kontroll kunne sies å være overført, men i fusjon kan dette altså likevel brukes som målings- og tilordningstidspunkt. Det kan stilles spørsmål ved om transaksjonstidspunktet ved stiftelser med tingsinnskudd i form av bestående virksomhet til virkelig verdi bør kunne fastsettes på samme måte som ved fusjoner.
Transaksjonstidspunktet i en fusjon til regnskapsmessig kontinuitet kan settes nokså fritt, jf. omtale i 1.2. Det kan på samme måte som i avsnittet over stilles spørsmål ved om transaksjonstidspunktet ved stiftelser med tingsinnskudd i form av bestående virksomhet til regnskapsmessig kontinuitet bør kunne fastsettes på samme måte som ved fusjoner. Hovedbegrunnelsen ved fusjon synes å være et kostnad/nytte-synspunkt, og etter vårt syn er dette like relevant ved stiftelser til kontinuitet med tingsinnskudd i form av bestående virksomhet.
Dersom verdiene på det selskapsrettslige og det regnskapsmessige verdsettelsestidspunktet er forskjellige, blir det i tillegg et regnskapsmessig spørsmål hvordan denne differansen skal regnskapsføres i egenkapitalen til det nystiftede selskapet. Dersom verdiene har falt, men er innenfor overkurs i den vedtatte åpningsbalansen for hver enkelt aksjonær, skal verdifallet vises som en reduksjon i overkursfondet vedtatt i stiftelsesmøtet, som negativ annen innskutt egenkapital eller som noe annet? Dersom verdiene har økt, skal dette vises som økning i overkurs i forhold til overkursfondet vedtatt i stiftelsesmøtet, som annen innskutt egenkapital eller som noe annet? Det innhentes i disse dager juridiske betenkninger fra advokatfirmaene til de store revisjonsfirmaene som grunnlag for vurderingen av hvordan regnskapsføringen skal skje.
1.2 Fusjon
Følgende tidslinje illustrerer beslutningsprosess og regnskapsmessige skjæringspunkter ved fusjon* NRS 9 Fusjon punkt 4.2.2.:
Regnskapsloven stiller ikke lenger noe krav om åpningsstatus, slik den gamle regnskapsloven gjorde for fusjon ved nystiftelse* Regnskapsloven 1977 nr. 35 § 13 lød slik: Når den regnskapspliktige virksomhet begynner, skal det utarbeides en oppstilling over virksomhetens eiendeler og gjeld. Denne oppstilling (åpningsstatus) skal inntas i årsoppgjørsboken og følge oppstillingsreglene i §§ 18-21.. Det er imidlertid åpenbart at innskuddet som foretas i forbindelse med fusjon er en egenkapitaltransaksjon som må regnskapsføres, enten som kapitalforhøyelse i overtakende selskap ved opptaksfusjoner eller som kapitalinnskudd ved stiftelse ved fusjon med nystiftelse. Anvendelse av transaksjonsprinsippet i regnskapsloven § 4-1 (1) nr. 1 krever at transaksjonstidspunktet identifiseres. Det vises til omtalen i 1.1 om stiftelse for en beskrivelse av hvordan fastsettelsen av transaksjonstidspunktet er omtalt i forarbeidene til regnskapsloven. For fusjoner inneholder NRS 9 Fusjon regulering av tidspunktet. Bakgrunnen for dette synes å være et synspunkt om at fusjoner som følger aksjelovgivningen, ikke har noe entydig transaksjonstidspunkt.
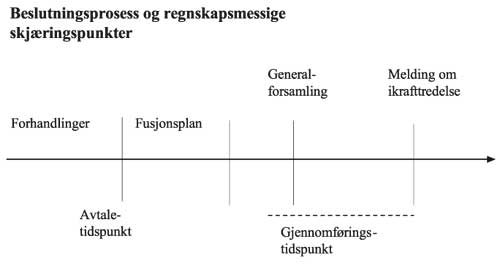
For fusjoner til virkelig verdi, er transaksjonstidspunktet regulert i NRS 9 Fusjon punkt 4.2.2 på en slik måte at måling og tilordning av anskaffelseskost enten kan skje på avtaletidspunktet eller på gjennomføringstidspunktet. Avtaletidspunktet er det tidspunktet styrene inngår avtale om bytteforholdet. Regnskapsmessig gjennomføringstidspunkt er tidspunktet for overgang av kontroll, jf. NRS 9 Fusjon punkt 4.2.3 første avsnitt annet punktum. Av 4.2.2 framgår det at gjennomføringstidspunktet ikke kan anses å ha inntruffet før det er minst overveiende sannsynlig at fusjonen blir gjennomført. Gjennomføringstidspunktet vil ofte falle sammen med generalforsamlingens godkjenning, men avhengig av forholdene ved den konkrete fusjonen kan gjennomføringstidspunktet være før eller etter at generalforsamlingene avholdes. Hvis det er åpenbart at generalforsamlingene vil godkjenne fusjonen, kan det regnskapsmessige gjennomføringstidspunktet settes før disse avholdes. I andre tilfeller vil det kunne være nødvendig å se an utviklingen etter generalforsamlingene før gjennomføringen fastslås. Dersom for eksempel kreditorenes eventuelle innsigelser vil kunne forhindre fusjonen, må gjennomføringstidspunktet være når muligheten for eventuelle avgjørende innsigelser er borte. Dersom fusjonen er avhengig av konsesjon, vil gjennomføringstidspunktet være når også konsesjonsspørsmålet er avklart. Det framgår ikke av NRS 9 Fusjon om valg av tidspunkt for måling og tilordning er et valg av regnskapsprinsipp eller om det er et valg som kan foretas pr. transaksjon. NRS(F) Konsernregnskap punkt 2.3 angir at for konserndannelser og innmatskjøp er valg av måletidspunkt valg av regnskapsprinsipp. Dette kan tale for at det samme gjelder ved fusjon.
På avtaletidspunktet vil neppe kontroll kunne sies å være overført, jf. omtalen av juridisk og faktisk råderett i 1.1 og asl. § 3-17(1), som lyder slik: «Når fusjonen er registrert i Foretaksregisteret, kan det overtakende selskapet etter alminnelige regler overføre formelle posisjoner som eier eller rettighetshaver til eiendeler som har tilhørt et overdragende selskap.» Reglene om gjennomføring av fusjon, med blant annet en varsling av kreditorene om fusjonsbeslutningen og en to måneders innsigelsesfrist, gjør at det tar tid før fusjonen kan registreres i Foretaksregisteret. Skal dette tas bokstavelig, synes det derfor vanskelig å hevde at kontroll er overført før fusjonen er registrert i Foretaksregisteret. Ved fusjon kan både avtaletidspunktet og gjennomføringstidspunktet etter NRS 9 likevel brukes som regnskapsmessig målings- og tilordningstidspunkt.
For fusjoner til regnskapsmessig kontinuitet, kan transaksjonstidspunktet etter regnskapsreglene settes nokså fritt. Vi oppfatter at dette gjelder både tidspunkt for verdimåling og tilordning, og tidspunktet for når resultatet av virksomheten skal inngå i resultatregnskapet til det fusjonerte selskapet. For små foretak følger tidfestingen av transaksjonstidspunktet av NRS 8 God regnskapsskikk for små foretak punkt 10.3 syvende avsnitt. For øvrige foretak følger dette av NRS 9 Fusjon punkt 4.3.1 annet avsnitt:
«Ved regnskapsføring som kontinuitet må det identifiseres et regnskapsmessig gjennomføringstidspunkt (sammenslåingstidspunkt). Opptjening i det fusjonerte selskapet etter sammenslåingstidspunktet inngår i selskapets resultat. Hvor presist samsvar det skal være mellom valg av sammenslåingstidspunkt og reelle underliggende forhold, må avveies i forhold til betydningen av nøyaktig regnskapsinformasjon. Såfremt det er forenlig med en fornuftig kost/nytte-avveining, kan sammenslåingstidspunktet ved kontinuitetsgjennomskjæring settes til en hvilken som helst dato i regnskapsåret. Sammenslåingstidspunktet kan imidlertid ikke være senere enn aksjelovgivningens ikrafttredelsestidspunkt. Fusjon mellom selskap under samme kontroll kan ikke ha et sammenslåingstidspunkt som er før kontroll ble etablert.»
Som vi har sett på over, skal den selskapsrettslige åpningsbalansedagen, som også er tidspunktet for selskapsrettslig verdimåling og tilordning, være maksimalt åtte uker før generalforsamlingens beslutning.
Avviket i tid mellom det selskapsrettslige og det regnskapsmessige tidspunktet for verdimåling og tilordning ved fusjon til regnskapsmessig kontinuitet kan som en følge av den ulike reguleringen i aksjelovgivningen og regnskapslovgivningen bli langt, men man har ofte muligheten for å velge et regnskapsmessig transaksjonstidspunkt som er likt den selskapsrettslige åpningsbalansedagen dersom man vil unngå at verdsettelsen som gjøres på det tidligste tidspunktet, må revurderes.
Ved fusjoner til virkelig verdi der avtaletidspunktet velges som regnskapsmessig tidspunkt for verdimåling og tilordning, kan likhet mellom tidspunkt for selskapsrettslig og regnskapsrettslig verdimåling og tilordning bare oppnås ved at tiden som brukes mellom avtaletidspunktet og generalforsamlingstidspunktet ikke overskrider åtte uker. Konsekvensen av å velge gjennomføringstidspunktet som tidspunkt for regnskapsmessig verdimåling og tilordning i en fusjon til virkelig verdi, synes å være en viss avstand i tid til det selskapsrettslige verdimålingstidspunktet i de tilfeller gjennomføringstidspunktet ikke vurderes å falle sammen med generalforsamlingens godkjenning eller være før denne godkjenningen.
2. Verdifall på innskuddet fra åpningsbalansedagen til stiftelsesdagen/tegningsdagen
2.1 Stiftelse
Som omtalt i 1.1, dreier det seg om verdifall i et tidsrom på maksimalt fire uker.
Asl. § 2-12 (1) slår fast at aksjeinnskudd ikke kan være lavere enn aksjens pålydende, og at om en aksje blir tegnet mot lavere vederlag, skal aksjens pålydende likevel skytes inn. Tegning skjer samtidig med at selskapet stiftes, og dette skjer når stiftelsesdokumentet undertegnes av stifterne, jf. asl. § 2-9.
Kommentarutgaven til aksjeloven til Aarbakke m.fl. sier på s. 133 (i kommentarene til asl. § 2-7) at verdiendringer som finner sted etter dagen for åpningsbalansen, normalt må aksepteres, slik at selskapet for eksempel vil ha risikoen for verdinedgang etter åpningsbalansedagen. Det må likevel tas forbehold for tilfeller der stifterne forstår eller må forstå at det som skytes inn, har falt vesentlig i verdi, slik at det på stiftelsestidspunktet klart ikke er dekning for aksjekapitalen. Revisjonskomiteen har lagt til grunn denne tolkningen, og etter SA 3802 punkt 104 må stifterne sørge for at underdekningen blir fylt opp eller at selskapet stiftes med en lavere nominell aksjekapital, dersom stifterne forstår eller må forstå at det ikke klart er dekning for aksjekapitalen. Etter vårt syn krever begge framgangsmåter at det utarbeides et oppdatert stiftelsesdokument og en oppdatert åpningsbalanse som reflekterer de faktiske forhold.
Blir revisor kjent med at det har oppstått en mangel mellom åpningsbalansedagen og stiftelsestidspunktet, må han gjøre stifterne oppmerksom på det, da dette medfører at selskapet ikke kan stiftes som opprinnelig planlagt, jf. SA 3802 punkt 104. I 3.1 nedenfor diskuterer vi hva en mangel er. Revisor har ingen oppgaver etter aksjeloven i forbindelse med selve tegningen, og han har ingen plikt til aktivt å lete etter slike forhold.
Vi oppfatter det slik at dersom åpningsbalansen er utarbeidet med overkursfond, og det skjer et verdifall fram til stiftelsestidspunktet innenfor overkursen til den enkelte stifter, foreligger det ikke noe krav om tilleggsinnskudd. Bakgrunnen for dette er at aksjeloven kun inneholder krav om at aksjeinnskudd skal dekke aksjenes pålydende. Kommentarutgavene til aksjeloven omhandler så vidt vi kan se ikke denne problemstillingen, heller ikke SA 3802. Overkursfond blir ikke registrert i Foretaksregisteret, bare aksjekapitalen. Det kan stilles spørsmål ved om det er behov for å utarbeide et nytt stiftelsesdokument i et slikt tilfelle. Ett av hovedformålene med aksjelovens stiftelsesregler er som nevnt innledningsvis beskyttelse av den enkelte som går inn som aksjeeier i selskapet. Dette formålet kan etter vårt syn tale for at det bør utarbeides nytt stiftelsesdokument med ny åpningsbalanse i en situasjon med verdifall fra åpningsbalansedagen til stiftelsestidspunktet innenfor overkurs i opprinnelig åpningsbalanse for en eller flere aksjeeiere.
2.2 Fusjon
Som beskrevet i del I punkt 2.3.1, settes åpningsbalansedagen i utkastet til åpningsbalanse til et tidspunkt tidligst åtte uker før generalforsamlingenes beslutning om fusjon. Det følger av asl. § 13-3 (3) at tegningen av de aksjene som skal mottas som vederlag fra det overtakende selskapet, skjer når generalforsamlingen i overdragende selskap godkjenner fusjonsplanen. Vi snakker derfor om verdifall i en periode som maksimalt kan være på åtte uker.
Etter asl. § 13-4 skal de aksjene som det overtakende selskapet skal utstede som vederlag til aksjeeierne i et overdragende selskap, utstedes etter reglene om stiftelse i kapittel 2 (fusjon ved stiftelse av nytt selskap) eller etter reglene om kapitalforhøyelse i kapittel 10 (fusjon ved overtakelse), med mindre særregler følger av aksjelovens fusjonskapittel.
Asl. § 2-12 (1) slår fast at aksjeinnskudd ikke kan være lavere enn aksjens pålydende, og at om en aksje blir tegnet mot lavere vederlag, skal aksjens pålydende likevel skytes inn. Gjennom asl. § 10-12 (4) gjelder det samme ved kapitalforhøyelser.
Aarbakke m.fl.s. kommentarutgave til aksjeloven sier på s. 133 i kommentaren til § 2-7 at verdiendringer som finner sted etter dagen for åpningsbalansen, normalt må aksepteres, slik at selskapet for eksempel vil ha risikoen for verdinedgang etter balansedagen. Det må likevel tas forbehold for tilfeller der stifterne forstår eller må forstå at det som skytes inn, har falt vesentlig i verdi, slik at det på stiftelsestidspunktet klart ikke er dekning for aksjekapitalen.
SA 3802 punkt 176, i hovedkapitlet om redegjørelse for fusjonsplanen - vurdering av innskudd og vederlag, sier følgende om problemstillingen: «Verdsettelsen av eiendeler som skytes inn, knyttes til tidspunktet for redegjørelsen. Revisor har ingen ytterligere undersøkelsesplikt fram til tidspunktet for generalforsamling».
3. Verdifall fra åpningsbalansedagen til oppgjørsdagen
3.1 Stiftelse
Som omtalt i 1.1, dreier det seg om verdifall i et tidsrom på maksimalt tre måneder og fire uker, jf. også tidslinjen nedenfor* Egenkapitaltransaksjoner, 3. utgave, side 18.:
Asl. § 2-14 (1) slår fast at om det ved overføringen hefter en faktisk eller rettslig mangel ved et innskudd i andre eiendeler enn penger, plikter aksjeeieren å erstatte selskapet dets tap ved mangelen.
Kommentarutgaven til Aarbakke m.fl. s. 152 (kommentarene til § 2-14 Mangler ved innskudd i andre eiendeler enn penger) slår fast at § 2-14 ikke får anvendelse ved verdinedgang som finner sted etter åpningsbalansedagen, og som skyldes andre forhold enn mangler, for eksempel at kursen på aksjer som skal benyttes som innskudd, synker. Selskapet vil normalt ha risikoen for slike verdiendringer. Dersom mangelen ikke er kjent, eller kjent men ikke tatt hensyn til ved utarbeidelsen av stiftelsesdokumentet, skal mangelen i henhold til samme kilde erstattes etter § 2-14. Det framgår av SA 3802 punkt 105 at dersom revisor blir kjent med at det har oppstått mangel, kan ikke revisor bekrefte mottak av aksjeinnskuddet uten at det skjer en tilleggsinnbetaling. Revisor har imidlertid ingen undersøkelsesplikt.
Sentralt for forståelsen av reguleringen både i aksjeloven og SA 3802 står begrepet mangel. NOU 1992:29 s. 91 sier følgende:
«Et utgangspunkt for vurderingen av om det foreligger en «faktisk» mangel vil være beskrivelsen av innskuddsobjektet i den redegjørelsen som skal utarbeides etter § 2-5. Men beskrivelsen her kan ikke være ubetinget avgjørende. Man må også kunne legge en viss vekt på hvilke forventninger det er naturlig å ha til vedkommende type innskuddsobjekt, med mindre det er sagt uttrykkelig i beskrivelsen av objektet at det lider av denne mangelen.
Begrepet «rettslig mangel» må forstås som på vanlig måte innenfor formueretten, altså som vanhjemmel. Mangelen kan for eksempel bestå i at tegneren mangler eiendomsrett eller at det hviler en heftelse på objektet, en pantheftelse el.»
Vi antar at eksempel på en faktisk mangel kan være tingsinnskudd i form av forholdsvis nytt bygg, der det er fuktskader på badet, eller en forholdsvis ny bil som har rustskader.
3.2 Fusjon
Som beskrevet i del I punkt 2.3.1, settes åpningsbalansedagen i utkastet til åpningsbalanse til et tidspunkt tidligst åtte uker før generalforsamlingenes beslutning om fusjon. Stiftelsesdagen/forhøyelsesdagen og oppgjørsdagen er sammenfallende, jf. asl. § 13-16 (1) nr. 2 og 3. Stiftelse/forhøyelse og oppgjør skjer når det overtakende selskapet gir melding til Foretaksregisteret om at fusjonen kan tre i kraft. Gjennomføringsmelding kan ikke sendes før fristen for kreditorinnsigelser er utløpt, jf. § 13-14, og eventuelle innsigelser er avklart. Kreditorvarslingsfristen er to måneder fra kunngjøring i Brønnøysundregistrenes elektroniske kunngjøringspublikasjon. Vi snakker derfor om en verdifallsperiode som kan være på i alle fall åtte uker + to måneder.
Asl. § 13-4 sier at de aksjene som det overtakende selskapet skal utstede som vederlag til aksjeeierne i et overdragende selskap, skal utstedes etter reglene om stiftelse i kapittel 2 (fusjon ved stiftelse av nytt selskap) eller etter reglene om kapitalforhøyelse i kapittel 10 (fusjon ved overtakelse), med mindre særregler følger av aksjelovens fusjonskapittel.
Asl. § 2-14 (1) sier at om det ved overføringen hefter en faktisk eller rettslig mangel ved et innskudd i andre eiendeler enn penger, plikter aksjeeieren å erstatte selskapet dets tap ved mangelen. Gjennom aksjeloven § 10-12 (4) gjelder det samme ved kapitalforhøyelser.
Kommentarutgaven til Aarbakke m.fl. s. 152 slår fast at bestemmelsen gjelder mangler, og dermed ikke får anvendelse ved verdinedgang som finner sted etter åpningsbalansedagen, og som skyldes andre forhold, for eksempel at kursen på aksjer som skal benyttes som innskudd, synker. Selskapet vil normalt ha risikoen for slike verdiendringer. SA 3802 er taus om problemstillingen, siden det ved fusjon ikke er noe krav om at revisor skal bekrefte mottak av aksjeinnskuddet, slik som ved stiftelse, jf. asl. § 2-18 (2). Etter vårt syn har ikke revisor noen undersøkelsesplikt når det gjelder verdifall fra åpningsbalansedagen til stiftelsesdagen/forhøyelsesdagen/oppgjørsdagen. Skulle han bli klar over et slikt verdifall som skyldes en mangel, mener vi at han må informere selskapet om dette, da selskapet vil ha et erstatningskrav overfor aksjeeierne. Den henvises til en nærmere beskrivelse av begrepet mangel i 3.1.
4. Er det behov for åpningsbalanser og utkast til åpningsbalanser?
4.1 Åpningsbalanser ved stiftelse
Ved en pengestiftelse er det vanskelig å tenke seg at utarbeidelse av en åpningsbalanse har særlig informasjonsverdi for stifterne. Etter aksjeloven 1976 var det da også bare krav om åpningsbalanser der selskapet skulle overta andre formuesverdier enn penger. Kontrollhensynet, altså oppfølgingen av at stiftelse til underkurs ikke skjer, mener vi må være tilstrekkelig ivaretatt gjennom revisors bekreftelse av at pengeinnskuddet er mottatt, se eksempel 4.2 i eksempelsamlingen til SA 3802 gjengitt nedenfor. På den andre side er vel neppe kravet om at åpningsbalanse skal utarbeides i slike situasjoner heller særlig tyngende.
Eksempel 4.2 Villighetserklæring med bekreftelse av mottatt aksjeinnskudd i penger
Til Foretaksregisteret
Vi erklærer at vi påtar oss oppdraget som revisor i XYZ AS/ASA.
Vi bekrefter samtidig at selskapet har mottatt aksjeinnskudd i penger som dekker aksjekapitalen pålydende kr... samt overkurs kr....
Ved tingsinnskudd kan det ikke utelukkes at stifterne kan ha nytte av å se hvordan åpningsbalansen ser ut før de tar stilling til om de vil gjennomføre stiftelsen. Dersom en stiftelse skjer ved at bestående virksomhet skytes inn til virkelig verdi, kan det å få se merverdienes fordeling på forhånd for eksempel si noe om nivået på eventuelle framtidige avskrivninger, som igjen er med på å bestemme det regnskapsmessige resultatet, som igjen har betydning for hvor mye aksjeeierne kan forvente å få ut igjen fra selskapet i form av utbytter de nærmeste årene. Eventuell goodwill inngår også som direkte reduksjonspost ved framtidige kapitalnedsettelser og utbytteutdelinger. Dersom stiftelsen skjer til kontinuitet, vil ikke åpningsbalansen vise noen merverdifordeling, men vil ved omdannelse vise en videreføring av verdiene på eiendelene og gjelden til det omdannede selskapet, og hvordan egenkapitalen ved den nye selskapsformen ser ut. Uansett om tingsinnskudd skjer til virkelig verdi eller kontinuitet, antar vi at det en stifter har mest interesse av, er at han får en andel i selskapet som samsvarer med virkelig verdi av hans innskudd i forhold til virkelig verdi av de totale innskuddene i selskapet. Sistnevnte dekkes i et aksjeselskap av redegjørelsen stifterne har ansvaret for å utarbeide og av revisors uttalelse om denne, gjennom at alt som skytes inn, skal verdsettes til virkelig verdi, jf. asl. § 2-6.
Etter vårt syn kan det stilles spørsmålstegn ved om nytten av den selskapsrettslige åpningsbalansen overstiger kostnaden ved å utarbeide og kontrollere den, i alle fall i kontinuitetssituasjoner. Kanskje er kravene til utarbeidelse av redegjørelse og revisoruttalelse om denne tilstrekkelig for aksjeeierne i slike situasjoner.
4.2 Utkast til åpningsbalanse ved fusjon
Ved fusjon kan det ikke utelukkes at aksjeeierne kan ha nytte av å se hvordan åpningsbalansen ser ut før de tar stilling til om de vil gjennomføre fusjonen. Dersom en fusjon regnskapsmessig skjer til virkelig verdi, kan det å få se merverdienes fordeling på forhånd for eksempel si noe om nivået på eventuelle framtidige avskrivninger, som igjen er med på å bestemme det regnskapsmessige resultatet, som igjen har betydning for hvor mye aksjeeierne kan forvente å få ut igjen fra selskapet i form av utbytter de nærmeste årene. Eventuell goodwill inngår også som direkte reduksjonspost ved framtidige kapitalnedsettelser og utbytteutdelinger. Dersom fusjonen skjer til kontinuitet, vil ikke åpningsbalansen vise merverdifordeling, men vil i en fusjon mellom to selskap være en summering av selskapenes eiendeler og gjeld pr. åpningsbalansedagen, eventuelt vil den også vise vesentlige transaksjoner som er en forutsetning for fusjonen. Den vil også vise egenkapitalen i det fusjonerte selskapet. I artikkelens del I punkt 2.2 beskrev vi hvordan kravet om åpningsbalanse ved opptaksfusjoner kom inn i aksjelovgivningen i 1995. Det synes klart at kravet til åpningsbalanse ikke følger av tredje selskapsrettsdirektiv* Artikkel 5 omhandler fusjonsplanen.. Uansett om fusjonen skjer til virkelig verdi eller kontinuitet, antar vi at det viktigste for en aksjeeier er at han får en andel i selskapet som samsvarer med virkelig verdi av hans innskudd (eller hans andel av overtakende selskap dersom det er snakk om en aksjeeier i overtakende selskap) i forhold til virkelig verdi av de totale verdiene som er omfattet av fusjonen. Sistnevnte dekkes i et aksjeselskap av redegjørelsene styrene har ansvaret for å utarbeide og av revisors uttalelser om disse, jf. asl. § 13-10. Det skal eksplisitt sies om vederlaget til aksjeeierne er rimelig og saklig begrunnet. Kontrollhensynet, altså oppfølgingen av at tegning til underkurs ikke skjer, mener vi også er tilstrekkelig ivaretatt gjennom redegjørelsen til overtakende selskap, der det skal gis en uttalelse om at eiendelene selskapet skal overta, minst svarer til det avtalte vederlaget.
Etter vårt syn kan det stilles spørsmålstegn ved om nytten av utkastet til åpningsbalanse overstiger kostnaden ved å utarbeide og kontrollere det, i alle fall i kontinuitetstilfellene. Kanskje er kravene til utarbeidelse av redegjørelser og revisoruttalelse om disse tilstrekkelig for aksjeeierne i slike situasjoner.
5. Avslutning
Artikkelen vår har berørt mange og vanskelige problemstillinger. Vi vil avslutte med å gjenta det vi mener er en av de viktigste nyhetene i SA 3802: Den legger til grunn at aksjelovens regler om datering av åpningsbalanser ved stiftelse også skal forstås som regulering av den selskapsrettslige åpningsbalansedagen. Dette medfører at den selskapsrettslige åpningsbalansedagen ikke kan settes tidligere enn fire uker før stiftelsestidspunktet. For opptaksfusjoner følger det av aksjeloven at åpningsbalansedagen er tidspunktet for datering av revisorbekreftelsen av styrenes redegjørelser. Det er naturlig med samme regel for tidfesting av åpningsbalansedagen også for fusjon ved nystiftelse. Dette medfører at den selskapsrettslige åpningsbalansedagen ikke kan settes tidligere enn åtte uker før generalforsamlingens beslutning om forhøyelse/stiftelse. Den gamle praksisen i kontinuitetsstiftelser og kontinuitetsfusjoner med bruk av 1.1 som selskapsrettslig åpningsbalansedag, kan etter vårt syn derfor ikke fortsette.


