Skattemyndighetenes rolle som aksjelovspoliti
Hvor liten substans kan fisjonen ha og likevel være skattefri? Høyesterett har tatt stilling til hva som vel nærmer seg minimumsgrense for skattefri fisjon i en ny dom. Dommen reiser spørsmålet om det fortsatt bør være et vilkår for skattefrihet at aksjeloven er fulgt.
Han førte saken for Odd Habberstad for Høyesterett.
Artikkelen er også en kommentar til Benn Folkvords artikkel om saken i R&R nr. 1 i år: «Skattefri stiftelse av tomme selskap ved fisjon?».
Saksforholdet
Som en forberedelse til pensjonsalderen ønsket Odd Habberstad seg ut av holdingselskapet Licentia AS, der han eide 25%. Løsningen ble at han fikk sitt eget selskap gjennom fisjon.
Det utfisjonerte selskap bokførte utelukkende en fordring på Licentia, se figur 1.
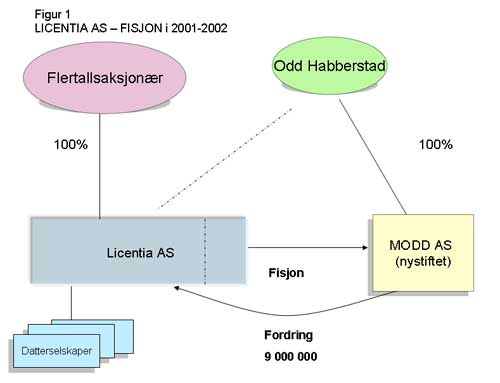
Licentia AS var et holdingselskap. Formålet med fisjonen var å skille eierinteressene, ikke å splitte opp virksomheten. Å dele aksjene Licentia AS eide var dermed ikke naturlig. Aksjene i datterselskaper og øvrige midler var også pantsatt til banken. For aksjonærene fremstod derfor bruk av fisjonsfordring både som nærliggende og naturlig.
Fisjonen ble gjennomført i to omganger (dvs. over to regnskapsår) uten at dette har betydning for de spørsmål som var oppe i saken.
Habberstad fikk etter fisjonen råd fra revisor om at han skulle ta ut maksimalt med utbytte, se figur 2.
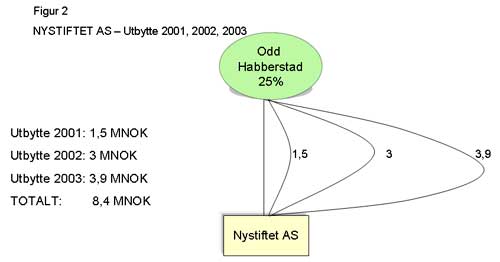
Bakgrunnen for dette var varselet om en ny skattereform, der utbytte fra selskaper for fremtiden ville bli utsatt for full dobbeltbeskatning. Maksimalt utbytte ble tatt ut, tilsvarende 97%av de utfisjonerte verdier.
Skattemyndighetene: gjennomskjæring og brudd på aksjeretten
Lille julaften året etter kom et brev fra skattemyndighetene. De mente (uten å ha spurt på forhånd hva som var faktum) at fisjonen måtte ses i sammenheng med de senere utbytteutdelingene, og at den var skattepliktig etter den ulovfestede regelen om gjennomskjæring.
For at en fisjon skal være skattefri, må også aksjelovens regler være fulgt* Denne regelen følger av skattelovens §§11-1 jf. 11-4.. Skattemyndighetene mente at man ikke kunne fisjonere bare ved å utstede en fordring på det selskapet som fisjoneres. Etter aksjeloven måtte Licentias eksisterende eiendeler, rettigheter og forpliktelser splittes opp mellom det nye selskapet og Licentia selv, for at aksjelovens krav skulle være oppfylt* Jf. definisjonen av fisjon i aksjelovens §14-2 første ledd..
Med denne dobbelte begrunnelsen ble fisjonen behandlet som skattepliktig, og Habberstad ble beskattet som om han hadde solgt sine aksjer i Licentia AS.
Ingen gjennomskjæring
Habberstad tapte i tingretten ut fra en summarisk henvisning til skattemyndighetenes syn.
Lagmannsretten derimot, fant det ikke bevist at de store utbytteuttakene etter fisjonen var ledd i en samlet plan om å få ut penger fra Licentia AS. Fisjonen var skattemessig motivert, men det er fullt lovlig å velge en transaksjonsform som er skattemessig gunstig. Det var dermed ingen grunn til gjennomskjæring.
Høyesteretts kjæremålsutvalg nektet gjennomskjæringsspørsmålet fremmet.
Høyesterett har i flere senere saker tatt opp gjennomskjæring til behandling og har presisert begrepet. Denne praksis synes å ha karakter av en viss innstramming av gjennomskjæringspraksis. At gjennomskjæringsspørsmålet ikke slapp inn, er nok i tråd med dette.
Lagmannsrettens syn, at det var fullt ut lovlig å velge fisjon ut fra skattemessige motiver, og at det ikke var noen sammenheng mellom fisjon og senere utbytte, ble dermed stående.
Fisjonen tilfredsstilte aksjelovens krav
Et viktig vilkår for at en fisjon skal være skattefri, er at aksjelovens regler er fulgt. Lagmannsretten aksepterte at en fisjon, der det utfisjonerte selskapet bare fikk en fordring på Licentia, var tilstrekkelig til å oppfylle definisjonen av en fisjon etter aksjeloven. Dette spørsmålet, dvs. om aksjelovens regler var fulgt ved fisjonen, slapp inn til behandling i Høyesterett
Da saken kom opp i Høyesterett, argumenterte staten for at saken dreide seg om et skattespørsmål, og at man måtte basere vurderingen på dette. Skattemessig må man ved fisjon dele aksjekapitalen i selskapet på samme måte som man deler de reelle verdiene* Fordelingskravet følger av skattelovens §11-8.. Bruk av fisjonsfordringer har en kanskje først og fremst sett på som en form for nødhjelp, der en ikke får fordelingen til å gå opp på annen måte.
Høyesterett var imidlertid enig med lagmannsretten i at når skattereglene først henviser til de selskapsrettslige regler, er det ikke rom for ytterligere skatterettslige betraktninger. Om aksjelovens regler er fulgt, er en ren aksjerettslig vurdering.
Staten fikk heller ikke medhold i at det måtte overføres noe i tillegg til en fisjonsfordring. Dette ville «åpenbart være en lite hensiktsmessig regel» som ikke ville utgjøre noen reell begrensning, etter Høyesteretts syn.
Etter dette kom Høyesterett enstemmig til at fisjonen var skattefri, og Habberstad ble tilkjent saksomkostninger for alle retter.
Ingen regel om minimumssubstans
Benn Folkvord hevder i sin bok «Skatt ved fusjon og fisjon» at det ved fisjon må overføres et minimum av substans fra det selskapet som fisjoneres til det utfisjonerte selskap* Benn Folkvord, «Skatt ved fusjon og fisjon» (2006) s. 97. . Dette er fulgt opp i en kommentar til Habberstadsaken i «Revisjon og Regnskap» nr. 1, 2008. Synspunktet kan neppe opprettholdes etter dommen.
Det er lett å se hvorfor Høyesterett avviste en slik regel. Den ville ikke gi noen reell begrensning for bruk av fisjoner, samtidig som den ville medføre nye grensedragninger mht. hvordan loven skulle praktiseres. Må det overføres kr 1,-, 10,- eller 100.000,- i tillegg til fisjonsfordringen for at vilkåret skal være oppfylt?
Folkvords løsning er at størrelsen på de øvrige eiendeler, rettigheter og forpliktelser som må overføres, må ses i forhold til størrelsen på fisjonsfordringen. Folkvord godtar imidlertid at bare forpliktelser overføres, f.eks. i form av en gjeldspost* Benn Folkvord,«Skatt ved fusjon og fisjon» (2006) s. 97 note 269.. Overføres bare en gjeldpost i tillegg til en fisjonsfordring, vil fisjonsfordringen imidlertid måtte økes med en krone for hver krone i gjeld som overføres utover fisjonsfordringen, dersom en skal få til en riktig nettofordeling av verdiene. Folkvords regel går da aldri i hop.
Etter Høyesteretts dom kan det ikke legges til grunn noe minimumsvilkår om overføring av substans. Konsekvensen må være at den nedre grense for hva som tilfredsstiller kravene til en fisjon må søkes i andre regler. Det er da naturlig å ta utgangspunkt i reglene om hva som kan balanseføres og brukes som aksjekapital i det utfisjonerte selskap, jf. aksjelovens §2-7. Dette la også lagmannsretten la til grunn.
Fisjon som skattemessig realisasjon
I artikkelen i Revisjon og Regnskap gir Folkvord også uttrykk for at realisasjonselementet er dominerende der kun en fisjonsfordring benyttes. Jeg er ikke enig.
For det første er det nettoverdiene som i realiteten fordeles ved en fisjon. Deling av nettoverdiene kan man like godt gjennomføre med en fisjonsfordring som ved å dele kontanter, noe skattemyndighetene godtar.
I Habberstadsaken var hovedsaken å skille aksjonærinteressene, ikke virksomheten i selskapet. Dette formålet er like akseptabelt som å dele virksomheten, og må kunne gjennomføres uten at eksisterende virksomhet eller eiendeler splittes opp* Slik også Aarbakkeutvalget, NOU 1989:14 s. 275 flg..
For det andre har en helt siden 1920-tallet lagt til grunn at fusjon ikke anses som realisasjon. Det samme er lagt til grunn ved fisjon. En hovedbegrunnelse har vært at aksjonærene ikke kommer nærmere midlene ved fisjonen. Heller ikke ved bruk av «bare» en fisjonsfordring, kommer aksjonæren nærmere verdiene i selskapet.
Ved innføringen av de lovfestede reglene om skattefri fusjon og fisjon ble for øvrig utgangspunktet snudd på hodet, uten at en i forarbeidene tok noen egentlig diskusjon av hvorfor det langvarig praksis så på som ikke realisasjon, nå burde være realisasjon. Ved revisjon av reglene er det absolutt grunn til å tenke gjennom dette på nytt.
Koblingen mot selskaps- og regnskapsregler bør fjernes
Skattereglene er i dag utformet slik at skattemyndighetene skal foreta en kontroll og vurdering av om selskapsrettslige og regnskapsrettslige regler er fulgt. Ligningsmyndighetene blir i realiteten en form for «aksjelovspoliti» som det er vanskelig å se hensiktsmessigheten av.
Koblingen mellom aksjeretten og skatteretten medfører at fisjoner som lider av en selskapsrettslig feil blir skattepliktige, selv om feilen i seg selv er helt uten skattemessig betydning.
I utgangspunktet er regelen også absolutt, et hvert brudd på selskapsretten og regnskapsreglene medfører at fusjonen eller fisjonen blir skattepliktig. Dette utgangspunktet er myket opp noe i praksis. Finansdepartementet har gitt anvisning på at det skal praktiseres et vesentlighetsvilkår, og Høyesterett har fulgt opp dette i dommen om Fjeld Eiendom* Rettstidende 2005 side 86.. Men dette ville neppe vært til noen særlig hjelp i Habberstadsaken, der spørsmålet i realiteten var om fisjonen falt utenfor selve definisjonen av en fisjon.
Dommen er nok en påminnelse til Finansdepartementet om at det er på tide å revurdere den unødvendige koblingen man har laget seg mellom selskapsrett, regnskapsregler og skatt.
Feil som ikke har skatterettslig relevans, bør ikke medføre skatteplikt, det gir unødige komplikasjoner i et fra før komplisert bilde. Skattedirektoratet har også kommentert Habberstaddommen på side hjemmesider: skatteetaten.no/Templates/Artikkel.aspx?id=74698&epslanguage=NO), og sagt at de på bakgrunn av dommen vil vurdere om bindingen på dette området bør endres.