


God regnskapsskikk i jubileumsåret
Artikkelen viser at det er behov for prinsippbaserte regnskapsstandarder som overlater mer til «professional judgment». Regnskapsloven med grunnleggende regnskapsprinsipper og et generelt krav om samsvar med god regnskapsskikk, er prinsippbasert. Det nye kravet om rettvisende bilde er overflødig og skaper uklarhet. IFRS 2005 er en overgang til detaljerte regnskapsstandarder. Artikkelen viser at det konseptuelle rammeverket ikke innebærer at standardene er prinsippbaserte. Revisor skal uttale seg om rettvisende bilde, som ikke gjelder for IFRS-foretak.
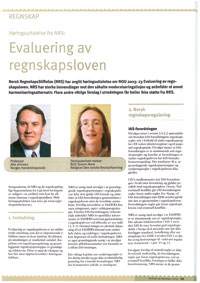
Professor
Atle Johnsen
Atle Johnsen er professor ved Norges Handelshøyskole og ansvarlig for regnskapsfaget ved Høyere revisorstudium (HRS). Johnsen var en av initiativtakerne til etableringen av Norsk RegnskapsStiftelse i 1989, og har vært nestleder i Fagorganet siden. Han deltar regelmessig i møter mellom EFRAG og nasjonale standardsettere.
Johnsen har vært leder av regnskapsutvalget ved Oslo Børs i to tiår. Han var medlem av Regnskapslovutvalget og hovedforfatter av NOUen om ny regnskapslov. Han var også medlem av det tidligere Regnskapsrådet.
Johnsen har skrevet en rekke uttalelser og artikler om god regnskapsskikk. Han har medforfattet tre lærebøker, Regnskapsloven (med Erlend Kvaal), Norsk Regnskapslovgivning (med Paul Vårdal) og Finansregnskap (med Arne Kinserdal). Johnsen har ofte avgitt sakkyndige vitneforklaringer og skrevet uttalelser i rettssaker, herunder flere for Høyesterett.
Atle Johnsen er siviløkonom fra NHH og har graden Licentiat fra NHH, hvor han har tilbrakt sitt akademiske liv. Han fikk i 2000 prisen for fremragende lærerinnsats ved NHH.
1. Innledning
Tidsskriftet Accounting Horizons, som utgis av American Accounting Association (AAA) og er et bindeledd mellom akademikere og praktikere, har naturlig inneholdt mange kommentarer til de store regnskapsskandalene. I lederartikkelen Lessons from Enron (juni 2002) skriver Largay om et vannskille: «the kind of watershed event that comes along once in a generation or so». Sutton, tidligere Chief Accountant i SEC, skriver i kommentaren Financial Reporting at a Crossroads (December 2002) om «scandals of colossal proportions», og at skandalene har eksponert «massive manipulations of financial reporting by management, inexplicable breakdowns in the independent audit process, astonishing revelations of holes in our financial-reporting standards and practices, and stunning lapses of corporate governance.»
Kommentarene om lærdommen av skandalene og spesielt forbedring av regnskapsstandardene for å unngå slike skandaler i fremtiden, bør være av interesse også for det norske regnskapsmiljøet. Largay advarer mot flere og mer detaljerte regler: «I doubt there is a group of standard setters on this earth that can enumerate enough rules to contain those who are intent on circumventing full and fair disclosure. The only answer is the rebirth of professional judgment in an environment characterized by incentives that make the prudent exercise of judgment the only viable alternative. And how is this judgment possible without first understanding the business purpose of transactions?»
Regnskapsskandalene i USA og Sarbanes - Oxley Act som reaksjon på disse, har påvirket Financial Accounting Standards Board (FASB) til å reise spørsmålet om de nåværende regelbaserte standardene bør erstattes med prinsippbaserte standarder. Accounting Horizons (mars 2003) har tre kommentarartikler til den debatten. En av artiklene har særlig krav på oppmerksomhet. Den er basert på en rapport fra en komité i American Accounting Association (AAA) til FASB og har tittel Evaluating Concepts-Based vs. Rules-Based Approaches to Standard Setting. Komiteen skriver: «We believe that the economic substance, not the form, of any given transaction should guide financial reporting and standard setting, and that concepts-based standards represent the best approach for achieving this objective.» Komiteen avslutter artikkelen med en oppfordring til FASB «to provide explicit references to the importance of professional judgment in interpreting and implementing concepts-based standards in the preparation of financial reports».
I en senere artikkel i samme tidsskrift (september 2003) med tittel A Year of Challenge and Change for the FASB, skriver Robert H. Herz som er formann i FASB, at prinsipp-basert tilnærming «requires preparers, auditors, audit committees, and boards to be willing to exercise professional judgment, to resist the urge to seek spesific answers and rulings on every implementation issue...». Den krever at investeringsbanker, regnskapsfolk og advokater som arbeider sammen med dem, «stop trying to invent ways to create products and structures to «loophole» standards», og kan også kreve at «SEC staff temper their demands for bright lines to facilitate their review and enforcement activities.» Herz tror at det er mange potensielle fordeler med en mer prinsipp-basert tilnærming: «Allowing, indeed demanding, that companies and auditors exercise professional judgment should enhance professionalism in both the reporting and auditing of financial statements.»
Dette er imidlertid ikke nye tanker. Skinner, en av de mest respekterte chartered accountants i Canada og innført i Accounting Hall of Fame, skrev artikkelen Judgment in Jeopardy i CAmagazine (november 1995) og konkluderte at «We need to reaffirm the primacy of fair presentation over detailed rules». Den kanadiske revisorhåndboken, CICA Handbook, har en innledning til regnskapsanbefalinger som uttaler at «no rule of general application can be phrased to suit all circumstances (...), nor is there any substitute for the exercise of professional judgment in the determination of what constitutes fair presentation or good practice in a particular case». Siste del av sitatet viser til «good practice», som tilsvarer god regnskapsskikk.
I Norge har reguleringsformen tradisjonelt vært regnskapslovgivning. Reguleringsomfanget i lovgivningen har vært moderat og kan best karakteriseres som rammelovgivning. Hovedprinsippet i regnskapslovgivningen har vært det generelle kravet om at regnskapet skal utarbeides i samsvar med god regnskapsskikk. God regnskapsskikk er et dynamisk begrep, som tillater praksis å utvikle seg når økonomiske forhold endres, og foretakene foretar nye typer av transaksjoner eller står overfor nye hendelser som skal regnskapsføres. Rammelovgivning i stedet for detaljerte regler gir rom for utøvelse av profesjonell bedømmelse. Tidligere regnskapslovgivning har bygget på en samling av grunnleggende regnskapsprinsipper. Dette implisitte rammeverket har ivaretatt kvalitetskravet i god regnskapsskikk og styrt den profesjonelle bedømmelse i en gitt situasjon. I regnskapsloven av 1998 er de grunnleggende regnskapsprinsippene uttrykt eksplisitt i et eget kapittel.
Profesjonell bedømmelse ved anvendelse av prinsipp-baserte standarder på komplekse transaksjoner i nye varianter, krever solid regnskapsteoretisk utdanning og i tillegg kompetanse i finansiell økonomi for å forstå det økonomiske innholdet i transaksjonene. I ovennevnte lederartikkel Lessons from Enron er et av hovedpoengene at utdanning er «a key solution». Largay advarer mot å senke utdanningskravene for å øke rekrutteringen. «In the short run, relaxing educational requirements might lead to a modest spike in the supply of new accountants, but in the longer run, the firms will find themselves increasingly outclassed by better-qualified client personnel».
Dette er nøyaktig samme grunntanke ledende krefter i Norges Statsautoriserte Revisorers Forening (NSRF) gjorde seg like etter stiftelsen. Allerede i 1933 ble det fra ledende hold innen foreningen uttalt at det burde gis undervisning for revisorer ved Universitetet. (Det var som kjent bare ett universitet i Norge den gang). Samtidig med at revisorloven av 1964 ble vedtatt, henvendte NSRF seg til Handelsdepartementet og foreslo at hovedveien for å bli statsautorisert revisor skulle være akademisk utdanning. Foreningen mente at de statsautoriserte revisorene burde ha minst like god utdanning og bakgrunn som lederne de skulle kontrollere og gi råd til (gjengitt i Vårdal, Revisoryrket 1987). Ved overgang til femårig siviløkonomutdanning (mastergrad) bør Høyere revisorstudium videreføres som profesjonsstudium og videreutvikles faglig for å unngå at statsautoriserte revisorer blir utklasset av høyt kvalifisert klientpersonell.
I artikkelsamlingen IFRS i Norge, utgitt av Ernst & Young i mai 2005, skriver Steinar Sars Kvifte i forordet at tidligere overfladiske analyser avdekket få store forskjeller mellom IFRS og norske regnskapsstandarder. En mer inngående gjennomgang avdekker ifølge Kvifte mange avvik, flere med relativt omfattende praktiske implikasjoner. «Når norsk praksis i tillegg på enkelte områder ikke har vært lojal mot de norske standardenes ordlyd, måtte nødvendigvis en overgang til IFRS for mange foretak representere en betydelig utfordring», skriver Kvifte, som også legger til at etableringen av et eget regnskapstilsyn tilsier at fleksibiliteten i anvendelsen av regnskapsstandardene vil strammes inn i forhold til det som har vært tidligere praksis.
Jubileumsåret for DnR, som også faller sammen med overgangen til IFRS for børsnoterte foretaks konsernregnskap (forhåpentligvis vil få anvende kokeboken for internasjonal regnskapsføring frivillig), markerer dermed en overgang fra prinsipp-basert god regnskapsskikk og stort rom for profesjonell bedømmelse til detaljerte regnskapsstandarder, som til overmål et offentlig regnskapstilsyn uten særlig kompetanse skal kontrollere etterlevelsen av. Heldigvis ble regnskapstilsynet pålagt av Stortinget å forholde seg til et rådgivende ekspertutvalg.
2. Rammelovgivning og god regnskapsskikk
Dag Coward ledet regnskapslovkomiteen av 1959. Da han presenterte forslag til ny regnskapslov i en artikkel (Bedriftsøkonomen, 1963), skrev han at valget stod mellom en kortfattet rammelov eller mer utførlige detaljforskrifter. Coward var opptatt av dynamikken som lå i kravet om å følge god regnskapsskikk, og den rolle forskningen skulle ha i utviklingen av god regnskapsskikk. Regnskapslovkomiteen uttalte (s. 73): «Oppfatningen av hva som er god regnskapsskikk kan forandres med den økonomiske utviklingen. Nye forhold skaper nye problemer og krever en ny, vanligvis forbedret praksis. Også den teoretiske forskning kan være av betydning når en skal vurdere hva som bør være god regnskapsskikk.»
Coward, som hadde vært med å lage norske standarder for selvkostberegninger og generalkontoplan, mante til varsomhet når det gjaldt standardsetting innen regnskapsvesenet: «Skruer, muttere og fruktkasser kan en standardisere til fullkommenhet fordi de er døde ting. Regnskapsvesenet har mer likhet med en levende organisme, og vil derfor med nødvendighet gi opphav til alle de vansker som oppstår når en vil presse levende vesen inn i en bestemt form». (Norges Industri, 1948). Coward var også skeptisk til regnskapsregulering i form av lovgivning. «Lovformen, slik som den ble praktisert i Tyskland, er her et altfor stivt organ.» Han så heller for seg en organisasjon av regnskapseksperter som skulle utarbeide anbefalte prinsipper i aktuelle regnskapsspørsmål.
Under utredningen om ny regnskapslov på 1990-tallet ble igjen regnskapslovgivningens karakter av rammelovgivning et viktig spørsmål. Den nye regnskapsloven skulle implementere EUs fjerde og syvende selskapsrettsdirektiv hvor førstnevnte er sterkt påvirket av tysk regnskapslovgivning og langt mer detaljert enn en rammelovgivning. Utvalget valgte en helt annen form enn de voluminøse direktivtekstene. Når loven kunne bli så knapp, skyldtes dette ikke minst introduksjonen av grunnleggende prinsipper i lovteksten.
En stor andel av NOU om ny regnskapslov er fortolkning og drøftelse av de grunnleggende regnskapsprinsippene. I Prp. skriver departementet at det er lagt ned et betydelig arbeid i utvalgets utredning som i kompliserte regnskapsfaglige spørsmål vil kunne gi god veiledning for den regnskapspliktige. «Departementet legger til grunn at et oppdatert og omfattende sett med forarbeider vil være til hjelp både for de som skal gjennomføre regnskapsfunksjonen og de som på annen måte skal ta stilling til innholdet i regnskapene, f.eks. ved domstolsbehandling.» Regnskapsloven av Johnsen og Kvaal inneholder 200 sider kommentarer til de grunnleggende regnskapsprinsippene. Bestemmelsene om fusjon og konserndannelse som er en anvendelse av transaksjonsprinsippet, er kommentert med ytterligere 100 sider. NRS har fulgt opp med regnskapsstandarder om fusjon, fisjon og konserndannelse, samt diskusjonsnotater om inntektsføring og kontinuitetsgjennomskjæring ved virksomhetsoverdragelser i konsern. Festskrift til Finn Berg Jacobsen (2000) har en artikkel om fusjon og fisjon som en eksersis i transaksjonsprinsippet (Kvaal og Johnsen).
Kjernen i de grunnleggende regnskapsprinsippene er transaksjonsprinsippet, opptjeningsprinsippet og sammenstillingsprinsippet. Av disse er det transaksjonsprinsippet som har hatt størst betydning for god regnskapsskikk. Det gjelder måling av transaksjoner med annet vederlag enn penger (tingsvederlag), tilordning av vederlaget i overdragelser som består av mer enn en enkelt eiendel eller ved overdragelse av virksomhet og anvendelse på ulike transaksjonstyper. Den nye vurderingsregelen i regnskapsloven om aksjebasert betaling gjentar bare transaksjonsprinsippet for denne type transaksjoner og er overflødig. Transaksjonene kan være egenkapitaltransaksjoner avhengig av vederlaget.
Anvendelse av transaksjonsprinsippet gir løsninger for regnskapsføring av ulike egenkapitaltransaksjoner som kjøp og salg av egne aksjer, sletting av egne aksjer og innløsning av aksjer, kapitalnedsettelse med utdeling inklusiv tingsuttak, kapitalforhøyelse inklusiv tingsinnskudd og emisjonsutgifter, samt kjøp av varer og tjenester generelt med vederlag i egenkapitalinstrumenter. Klassifisering av egenkapitalen etter kilde i innskutt og opptjent egenkapital gjør det også lettere å utlede løsninger av transaksjonsprinsippet.
Det er også en del av transaksjonsprinsippet at transaksjoner skal regnskapsføres etter økonomisk innhold. IASB Framework har et tilsvarende krav om «substance over form». Transaksjoner skal regnskapsføres i samsvar med «substance and economic reality and not merely their legal form». Det er ikke tvil om at det er god regnskapsskikk å regnskapsføre transaksjoner etter økonomisk innhold. Både vurderingsregelen om fusjon og regnskapsstandarden har bestemmelser som bygger på kravet om at økonomisk innhold styrer regnskapsføringen. Dette gjelder for eksempel å identifisere reelt overtakende part og kontinuitetsgjennomskjæring ved omorganisering med uendret eierskap. Den mye omtalte fusjonen mellom Kværner og et Røkke-kontrollert selskap, med førstnevnte som formelt overtakende selskap, ble ikke regnskapsført som omvendt overtakelse. Det er ikke lett å forstå at vettskremte aksjonærer i Kværner kunne være reelt overtakende part i fusjonen. Oslo Børs krevde ikke nytt regnskap, men sendte ut et regnskapssirkulære om hva som var god regnskapsskikk.
3. Resultatkvalitetsanalyse under prinsippbasert regnskapsregulering
Spørsmålet om regnskapsreguleringen skal være prinsippbasert eller regelbasert kan også ses i sammenheng med begrepet resultatkvalitet og det formålet resultatkvalitetsanalysen skal ha. Den ovennevnte lederartikkelen Lessons from Enron avsluttes med en oppfordring til flere artikler om resultatkvalitet og en konstatering av resultatkvaliteten i Enron. «Whatever things Enron had going for it in recent years, high-quality earnings was not among them».
Gjesdals artikkel Resultatkvalitet anno 2003 (Praktisk økonomi og finans 1/2003) diskuterer flere av de spørsmålene som er reist i USA i kjølvannet av regnskapsskandalene. Gjesdal slår fast at regnskapslovgivningen i Norge er klart prinsippbasert og at dette er blitt enda klarere i regnskapsloven av 1998. Riktignok ble valgmulighetene innskrenket, men samtidig ble rommet for skjønn betydelig utvidet. Selv om skjønn gir muligheter til å føre investorer bak lyset, foretrekker Gjesdal prinsippbasert regulering fremfor sjablongregler, som han mener vil gjøre regnskapet lite informativt. Regnskapsskandalene i USA har også avslørt andre svakheter ved regelbasert regulering. Gjesdal skriver at det antakelig er fornuftig at det alltid vil være betydelig elastisitet i regnskapsrapporteringen. Resultatkvalitetsanalysen tar utgangspunkt i at resultatmålingen bygger på valg av prinsipper og estimater. «Resultatkvalitetsanalysen skal avdekke de valg og det skjønn som er lagt til grunn for at brukeren skal få en bedre forståelse for tallene, og kanskje i enkelte tilfeller overprøve selskapets egne vurderinger.» I noen tilfeller når skjønnet blir utøvd for å pynte på tallene, vil resultatkvalitetsanalysen bli et redskap for å avsløre regnskapsmanipulasjon. Finansanalytikere må derfor i likhet med revisorer være kompetente og uavhengige. I Norge har mer enn 600 autoriserte finansanalytikere gjennomført AFA-studiet, som er et samarbeid mellom NFF og NHH. Mange av disse er også statsautoriserte revisorer.
I en sjekkliste for resultatkvalitet blir inntektsføringstidspunktet fremhevet som det viktigste av Gjesdal. «Spesielt i forbindelse med regnskapsmanipulering vil føring av inntekter som ikke er opptjent, nesten alltid spille en sentral rolle.» Gjesdal henviser til den store norske regnskapskandalen VIP-Skandinavia hvor det ble resultatført inntekter ved salg av filmrettigheter uten at disse var opptjent. I senere år er det regnskapsskandalene i Sponsor Service og Finance Credit som har fått mest oppmerksomhet.
Sponsor Service resultatførte som opptjent provisjonsinntekt pengebeløp som skulle formidles videre til idrett og presenterte formidable inntekter i resultatregnskapet. Kredittilsynet kom likevel til at inntektsføringen var i samsvar med god regnskapsskikk. I Finance Credit ble rabatt ved kjøp av fordringer resultatført som provisjonsinntekt på kjøpstidspunktet. Finance Credit unnlot å opplyse om anvendte prinsipper for regnskapsføring slik regnskapsloven krever. Selskapet begrenset seg til å opplyse at inntekt resultatføres når den er opptjent. En eventuell resultatkvalitetsanalyse var dermed avskåret fra å bedømme om det grunnleggende opptjeningsprinsippet var oppfylt.
Utvalget som evaluerte regnskapsloven (NOU 2003: 23) foreslo å endre noteopplysningen om regnskapsprinsipper til å inkludere et eksplisitt opplysningskrav om anvendte prinsipper for inntektsføring. Opplysningskravet er vedtatt og gjelder fra 2006. Forslaget var begrunnet i betydningen av prinsippene for bedømming av resultat og finansiell stilling, samt at den senere tids regnskapsskandaler blant annet skyldtes anvendte prinsipper for inntektsføring. Tilføyelsen er bare en påminnelse om viktigheten av inntektsføring, som egentlig burde være overflødig.
4. God regnskapsskikk, rettvisende bilde og fair presentation
Regnskapsdirektivene i EU inneholder et generelt krav om at årsregnskapet skal gi et «true and fair view». TFV-kravet er samtidig et overstyringsprinsipp. I unntakstilfeller er det en plikt å fravike en bestemmelse når det anses nødvendig for å gi et TFV. Medlemslandene har opsjon til å bestemme unntakstilfellene og vedta tilsvarende særregler.
NOU om ny regnskapslov inneholder en omfattende analyse av de ulike lands implementering av TVF, som viser at det ikke finnes noe europeisk TFV-begrep, men en samling av nasjonale TFV-begreper. Det eneste som er felles er at ingen har klart å definere begrepet. Siden TFV er et dynamisk begrep knyttet til utvikling i praksis og ikke er et uavhengig kvalitetskrav, er det regnskapsfaglige innholdet bestemt av praksis i det enkelte land. Regnskapslovutvalget støttet seg også til en juridisk betenkning av Hoffman og Arden (1983) og en ny betenkning av Arden. Fra sistnevnte, som er tatt inn som vedlegg til Foreword to Accounting Standards (ASB 1993), siteres: «However, while the true and fair view which the law requires to be given is not qualified in any way, the task of interpreting the true and fair requirement cannot be performed by the Court without evidence as to the practices and views of accountants. The more authoritative those practices and views, the more ready the Court will be to follow them. Those practices and views do not of course stand still».
Utvalget konkluderte med at det måtte være frihet til å implementere en norsk variant av TFV-begrepet både med hensyn til ordlyd og regnskapsfaglig innhold, og foreslo å beholde kravet om utarbeidelse i samsvar med god regnskapsskikk. Overstyringen burde ikke implementeres med en egen bestemmelse, men tas inn i de enkeltbestemmelser som skal fravikes når det er forenlig med god regnskapsskikk. Dette er å regulere overstyringen som medlemsstatene har opsjon til. Departementet sluttet seg til denne løsningen (Prp. s. 14) som også ble vedtatt.
Evalueringsutvalget (NOU 2003: 23) foreslo å inkludere et krav om at årsregnskapet skal gi et «true and fair view». Begrunnelsen var at det ikke skal være tvil om den norske implementeringen av direktivene. Utvalget gikk inn for den danske varianten «rettvisende bilde». Videre forslo utvalget å koble kravet til god regnskapsskikk slik at årsregnskapet skal gi et rettvisende bilde av finansiell stilling og resultat under hensyn til god regnskapsskikk. Mønster for forslaget var det tyske kravet om at regnskapet skal gi et «unter Beachtung der Grundsätze ordnungsmässiger Buchfürung ein den tatsächlichen Verhältnissen entsprechendes Bild».
Norsk RegnskapsStiftelse påpekte i høringsuttalelse, utdypet av Johnsen og Hove i Revisjon og Regnskap 1/2004, at den foreslåtte lovendringen var uten realitet og at den i verste fall var egnet til å skape misforståelser. NRS støttet likevel forslaget fremfor en ren dansk variant dersom departementet skulle velge å inkludere et krav om rettvisende bilde. Departementet gikk likevel inn for den danske varianten og begrunnet forslaget med at en rekke høringsinstanser hadde støttet forslaget. Det var en tilsnikelse. Fagdirektør Harald Brandsås i DnR har en krass kommentar til forslaget i Revisjon og Regnskap (5/2004). «Høringsinstansene har støttet utvalgets forslag, som har et annet materielt innhold enn det departementet nå foreslår. Det er da underlig at departementet foreslår en lovendring som ikke er utredet og som høringsinstansene ikke har hatt anledning til å uttale seg om. Dette vil skape en uklarhet i rettssituasjonen».
Fra 2005 skal årsregnskapet gi et rettvisende bilde av finansiell stilling og resultat, og det er krav om overstyring i særlige unntakstilfeller. Årsregnskapet skal fortsatt utarbeides i samsvar med god regnskapsskikk, og den regulerte overstyringen er beholdt.
For årsregnskap utarbeidet etter IAS/IFRS gjelder ikke regnskapslovens bestemmelser om bl.a. rettvisende bilde, grunnleggende regnskapsprinsipper, vurderingsregler, oppstillingsplaner og de fleste noteopplysningskravene. Begrunnelsen er at IAS/IFRS er et uttømmende sett av regnskapsregler som erstatter regnskapsloven. I EUs medlemsstater trådte IAS-forordningen i kraft uten lovendring og gjelder parallelt med regnskapsreglene i loven. Ved eventuell konflikt går IAS-forordningens regler foran andre regler. For Norge gjelder IAS-forordningen når den er gjennomført i regnskapsloven. Forordningens regler går foran regnskapslovens ved eventuell konflikt på samme måte som i EUs medlemsstater. Unntak fra regnskapsloven for å unngå konflikt er ikke nødvendig og heller ikke hensiktsmessig.
NRS var uenig i at IAS/IFRS er et uttømmende sett av regnskapsregler. Det mener heller ikke IASB. IAS 8 inneholder nemlig et veiledningshierarki når det mangler standard eller fortolkning. Ifølge innledningen til revidert standard var en av hovedmålsettingene for revisjonen «to articulate the hierarchy of guidance (....) in the absence of Standards and Interpretations that specifically apply». I revidert IAS 1.17 og 21 er det for øvrig henvist til «the relevant regulatory framework», som for Norge er regnskapsloven.
Øverste trinn i veiledningshierarkiet (8.10) er at ledelsen skal bruke «judgment» for å gi relevant og pålitelig informasjon. Pålitelighetskravet i Framework innebærer å «reflect the economic substance of transactions». Fisjon som ikke er regulert i IAS/IFRS, skal derfor regnskapsføres etter transaksjonsprinsippet inklusiv kontinuitetsgjennomskjæring. Neste trinn er kildehierarkiet (8.11). Første kilde er standarder og fortolkninger «dealing with similar and related issues». Neste kilde er definisjoner, regnskapsføringskriterier og måleprinsipper i Framework. Etter 8.12 kan ledelsen i sin «judgment», beskrevet i 8.10, også ta i betraktning de nyeste uttalelsene fra andre standardsettere som bruker et lignende konseptuelt rammeverk til å utvikle regnskapsstandarder. Også annen regnskapslitteratur og akseptert praksis kan tas i betraktning. Uttalelser, regnskapslitteratur og praksis kan ikke være i konflikt med kildene i 8.11.

NRS uttalte at de grunnleggende prinsippene i regnskapsloven vil være en viktig kilde til å utlede løsninger tilpasset veiledningshierarkiet i IAS 8. Unntak fra regnskapsloven gjør at IAS-foretakene fritt kan velge mellom god regnskapsskikk og praksis fra andre land innenfor de begrensninger som veiledningshierarkiet setter. God regnskapsskikk vil derfor få liten eller ingen betydning for IAS-foretakene.
IAS 1 har et overordnet krav om «fair presentation», som igjen krever «faithful representation» av virkningene av transaksjoner, andre hendelser og forhold i samsvar med definisjonene og regnskapsføringskriteriene i Framework. Det er plikt til overstyring i ekstremt sjeldne tilfeller hvis «the relevant regulatory framework» krever eller ikke er til hinder for det. Det er dette overordnede kravet IAS-foretakene skal oppfylle. Kravet om å gi et rettvisende bilde gjelder som nevnt ikke for IAS-foretakene. Kredittilsynet har likevel foreslått at revisor skal uttale seg om rettvisende bilde i IAS-foretakene. I NOU om ny regnskapslov pekte utvalget på at det bør være sammenheng mellom generelle krav til årsregnskapet og revisors uttalelse i revisjonsberetningen.
Etter vedtatte endringer i revisorloven skal revisor uttale seg om årsregnskapet gir et rettvisende bilde i samsvar med det regelverket for finansiell rapportering som er anvendt. Dermed er rettvisende bilde koblet sammen med det generelle kravet til årsregnskapet. For IAS-foretak betyr det rettvisende bilde i samsvar med «fair presentation». Utenfor IAS-forordningen betyr det rettvisende bilde i samsvar med god regnskapsskikk. Rettvisende bilde er altså koblet til god regnskapsskikk i revisoruttalelsen, mens de to kravene er separert i egne bestemmelser i regnskapsloven. Ny utredning, høringssvar og etterfølgende diskusjon av spørsmålet om rettvisende bilde versus god regnskapsskikk har dermed vært bortkastet, og regnskapsloven burde ikke ha blitt endret. DnR har nylig sendt til høring forslag til endringer i revisjonsberetningen. For IAS-foretakene er forslaget rettvisende bilde i overensstemmelse med IFRSer som fastsatt for bruk i EU. Siste del av uttalelsen, som understreker at det er en egen EU-IFRS, er en oversettelse av et forslag fra FEE. Utenfor IAS-forordningen er forslaget rettvisende bilde i overensstemmelse med god regnskapsskikk. DnRs bidrag er å bruke ordet overensstemmelse i stedet for samsvar. Det enkleste er å bruke samme ord som i regnskapsloven og revisorloven.
5. Innebærer konseptuelle rammeverk at standardene er prinsippbaserte?
Når standardsettere bruker et konseptuelt rammeverk til å utvikle regnskapsstandarder, er det nærliggende å forvente at standardene blir prinsippbaserte. En av de tre ovennevnte kommentarartiklene i Accounting Horizons (March 2003), Principles-Based Accounting Standards, er skrevet av FASB-medlem Katherine Schipper. Hennes konklusjon er at FASB-standardene er prinsippbaserte, men at de kan inneholde regelbaserte elementer. «In this commentary, I have argued that U.S. financial reporting standards are in general based on principles, derived from the FASB’s Conceptual Framework, but they also contain elements - such as scope and treatment exceptions and detailed implementation guidance - that make them also appear to be rules-based». Hun understreker at «detailed guidance is intended to achieve comparability», og kommenterer også hvorvidt eksistensen av detaljert veiledning «meets institutional needs of preparers and auditors in dealing with enforcement agencies and with the threat of litigation».
Kritikken mot FASB-standardene er blitt utnyttet av IASB til å fremheve at deres standarder er prinsippbaserte. Boken Applying International Accounting Standards (2004) av Alfredson m.fl. inneholder en påstand om at IASene «are more principles based rather than rules based. (....). By following a principles-based approach, IASs tend to include only limited amount of guidance for applying the general principles to typical transactions, encouraging professional judgment in applying the general principles to other transactions spesific to an entity or industry». Påstanden har ikke annen begrunnelse enn at de generelle prinsippene er «derived from an underlying conceptual framework».
I en litt puslete kommentar i Accounting Horizons i år (mars 2005) Rules-Based Standards and the Lack of Principles in Accounting, skriver Christopher W. Nobes at «the IASB also frequently writes rules». Nobes analyserer seks temaer og konkluderer med at «complexity of the rules could be reduced by adopting a more appropriate principle in all six cases». Et av temaene er regnskapsføring av leasing. «This is an example of the FASB making a rule that is based on a principle: substance over form. However, I contend that the IFRS’s vagueness and the SFAS’s arbitrary detail are caused by using the wrong principle. The more appropriate principles are the definitions of assets and liabilities.»
I en Høyere avdelings-utredning fra NHH (2003) skriver Eilert Molstad at den tradisjonelle gjennomskjæringen til kjøpstransaksjon er feil. Det er bruksretten og leieforpliktelsen og ikke det underliggende leieobjektet som i realiteten blir balanseført. Molstad utleder løsninger for verdimåling og periodisering ved anvendelse av grunnleggende regnskapsprinsipper. Løsningene sammenlignes med den såkalte «New Approach» for regnskapsføring av leasing.
Det er to hovedgrunner til at regnskapsstandarder som er utviklet fra et konseptuelt rammeverk, likevel ikke er prinsippbaserte. Den første er at rammeverket ikke har vært nyttig for standardsettere. Den andre er at selve det konseptuelle rammeverket er mangelfullt og ikke er et godt grunnlag for utledning av løsninger.
Kvifte har i doktoravhandlingen «The Usefulness of the Asset and Liability View» analysert nytten av de balanseorienterte definisjonene for standardsetterne. For at definisjonene skal være nyttige, må de være effektive ved at de leder til andre løsninger enn det som følger av resultatorienteringen. I tillegg må standardsetterne anvende de effektive definisjonene ved utviklingen av regnskapsstandarder. «Based on the findings in the analysis, the author is of the opinion that sufficient documentation has been provided to conclude that the A-L definitions have generally not been useful in standard setting.» (avhandlingen, s. 276).
Det er også svakheter i det konseptuelle hierarkiet. Den overordnede målsettingen er å gi brukerne beslutningsnyttig informasjon. NSRF valgte å markere 50-års jubileet i 1980 med bl.a. å utgi et jubileumsskrift i regnskap. «Det var liten tvil om emnevalget da jeg ble spurt om å være faglig ansvarlig for en jubileumsbok innen regnskap. Det måtte bli «Regnskap i bruk»», skriver Arne Kinserdal i forordet. Jubileumsskriftet er en samling av artikler til belysning av brukergruppenes interesse for og bruk av regnskapet. En av artiklene var en kritisk analyse av målsettingsutredninger og FASBs første Concepts Statements (Johnsen, Målsettinger for finansregnskapet).
FASB Concepts Statements er blitt utsatt for massiv kritikk. Stephen A. Zeff skrev i en artikkel i Accounting Horizons (mars 1995): «Although the project got off to a promising start, it eventually foundered when difficult decisions on recognition and measurement were addressed. In the end, the FASB’s conceptual framework failed to fulfil expectations that it might constitute a powerful intellectual force for improving financial reporting (...).» John E. Christensen og Joel S. Demski demonstrerer i Accounting Theory (2003) at deres informasjonsinnholdsperspektiv er «far more specific than qualitative characteristics». De skriver at kvalitetskravene forsøker «to bypass this specifications of finer details» og at de gir en «vague, and incomplete, representation of the underlying fundamentals». De konkluderer med at de konseptuelle rammeverkene «provide a rethorical guide».
AAA-komiteen som rapporterte til FASB om prinsippbasert tilnærming til standardsetting, (jf. innledningen) mener at det kan være nødvendig med nytenkning om rammeverket før standarden revideres. Komiteen er klar over at FASB hele tiden revurderer spørsmålet. «However, we believe a more comprehensive re-thinking of the Conceptual Framework may be needed prior to undertaking revision of current standards».
FASB og IASB har startet et fellesprosjekt om konseptuelt rammeverk, «Revisiting the Concepts». To prosjektledere fra henholdsvis FASB (Halsey G. Bullen) og IASB (Kimberley Crook) har i en artikkel utgitt av FASB/IASB i mai 2005 erkjent svakheter i de to rammeverkene. Om definisjonene skriver de bl.a. at «the Boards will need to refine and clarify their definitions of asset and liability, reconcile their different uses of probable...». De mener likevel at «the Boards are likely to retain the primacy of assets as the foundation for defining the elements of financial statements, rather than attempting to base the definitions on one of the other elements». De skriver også at det er nødvendig å revidere regnskapsføringskriteriene. Mest kritisk er de to forfatterne til måling: «Measurement is one of the most underdeveloped areas of the two frameworks».
Flere av svakhetene er allerede avdekket i Kviftes doktoravhandling. De balanseorienterte definisjonene er ikke utledet av målsetting og kvalitetskrav. «The findings in the analysis indicate that the A-L definitions were introduced as an overriding recognition criterion primarily to mitigate the problem of unqualified smoothing». (s. 273 i avhandlingen). Regnskapsføringskriteriene er overflødige fordi de ikke inneholder noe selvstendig sannsynlighetskrav og bare krever målbarhet ut over definisjonene. Sannsynlighetsbegrepet i rammeverkene har ikke annet innhold enn å inkludere usikkerhet i regnskapsføringen. De siste svakhetene er grundig påvist i Einar Hersviks høyere avdelings utredning (2003).
Det er ikke tatt noe standpunkt til måling i rammeverkene, og målealternativene som er beskrevet, inkluderer ikke «fair value». IASBs «fair value»-eksperiment er uten forankring i Framework. I tillegg er det ikke tatt stilling til spørsmålet om vurderingsenhet. De to prosjektlederne innrømmer at «One unresolved concept that recurs in various ways in Board discussions about measurement issues is the unit of account- whether items should be grouped at some level of aggregation, or disagreggated, rather than being measured individually.» For anleggsmidler har IASB innført ulik vurderingsenhet for avskrivning og nedskrivning. Vurderingsenheten ved nedskrivning er den minste gruppen av eiendeler som skaper kontantstrømmer som stort sett er uavhengig av andre enheter, og som ikke er separable (IAS 36). Revidert IAS 16 har innført komponentavskrivning som en generalisering av dekomponering i regnskapsføring av periodisk vedlikehold (IAS 37). Problemstillingen er drøftet i Regnskapsloven (Johnsen og Kvaal) i avsnitt 2 Avgrensning av vurderingsenheten i kommentaren til vurderingsregelen for anleggsmidler.
Accrual accounting er fortsatt med i Framework, men har fått et nytt innhold i revidert IAS 1. Etter IAS 1.26 er accrual accounting å regnskapsføre eiendeler, gjeld, egenkapital, inntekter og kostnader «when they satisfy the definitions and recognition criteria for those elements in the Framework.» Accrual accounting, som best kan oversettes med periodisering, er etter revisjonen uten grunnleggende periodiseringsprinsipper som opptjening og sammenstilling. Accrual accounting har for øvrig liten plass i det verdibaserte regnskapet som IFRS nå synes å utvikle seg mot.
6. Avslutning
Regnskapsskandalene i USA har reist spørsmålet om regnskapsstandardene bør bli mer prinsippbaserte og overlate mer til «professional judgment». Norsk regnskapsregulering har tradisjonelt vært prinsippbasert med stort rom for profesjonell bedømmelse, og dette er blitt enda klarere med den nye regnskapsloven. Resultatkvalitetsanalysen vil ha en viktig funksjon når det er elastisitet i regnskapsrapporteringen.
IFRS 2005 er en overgang til detaljerte regnskapsstandarder. Artikkelen viser at det konseptuelle rammeverket ikke innebærer at standardene er prinsippbaserte. Forklaringen er at rammeverket ikke har vært nyttig for standardsetterne, og at det konseptuelle rammeverket er mangelfullt. Artikkelen viser også at det er et utbredt ønske om mer prinsippbaserte standarder. Det beste ville være en omfattende nytenkning av rammeverket før de nåværende standardene revideres. I mellomtiden fortsetter IASB sitt « fair value »-eksperiment i kombinasjon med accrual accounting uten grunnleggende periodiseringsprinsipper.
Referanser
Alfredson, K., K. Leo, R. Picker, P. Pacter, J. Radford. 2004. Applying International Accounting Standards. Australia.
American Accounting Association Financial Accounting Standards Committee. 2003. Evaluating concepts-based vs. rules-based approaches to standard setting. Accounting Horizons 17 (1): 73-89.
Brandsås, Harald. 2004. Regnskapsloven endres - gode og dårlige nyheter. Revisjon og Regnskap. 5.
Bullen, H. G. og K. Crook. 2005. Revisiting the Concepts. FASB/IASB.
Canadian Institute of Chartered Accountants (CICA). 2002. Introduction to accounting recommendations. In CICA Handbook. Toronto, Canada: CICA.
Christensen, J. A. og J. S. Demski. 2003. Accounting Theory. New York.
Coward, Dag. 1948. Standardisering innen regnskapsvesenet. Norges Industri, nr. 23/24.
Coward, Dag. 1963. Forslag til ny regnskapslov. Bedriftsøkonomen. 3.
Gjesdal, Frøystein. 2003. Resultatkvalitet anno 2003. Praktisk økonomi & finans 1. 51-57.
Hersvik, Einar. 2003. Regnskapsmessig behandling av usikre forpliktelser og betingede eiendeler. Høyere avdelings oppgave. NHH.
Herz, R. H. 2003. A Year of Challenge and Change for the FASB. Accounting Horizons 17 (3): 247-255.
Johnsen, Atle. 1980. Målsettinger for finansregnskapet, i Regnskapet i bruk. Jubileumsskrift. Norges Statsautoriserte revisorers forening. 16-27.
Johnsen, Atle og Erlend Kvaal. 1999. Regnskapsloven. Oslo.
Johnsen, Atle og Britt Torunn Hove. 2004. Evaluering av regnskapsloven. Revisjon og Regnskap. 1.
Kinserdal, Arne. 1980. Forord i Regnskapet i bruk.
Kvifte, Steinar S. 2004. The Usefulness of the Asset and Liability View. Doktoravhandling. NHH.
Kvifte, Steinar S. 2005. Forord i IFRS i Norge.
Kvaal, Erlend og Atle Johnsen. 2000. Fusjon og fisjon - en eksersis i transaksjonsprinsippet, i Festskrift til Finn Berg Jacobsen. Oslo. 53-68.
Largay III, J. A. 2002. Lessons from Enron. Accounting Horizons 16 (2): 153-156.
Molstad, Eilert. 2003. Regnskapsføring av leieavtaler. Høyere avdelings utredning. NHH.
Nobes, C.W. 2005. Rules-Based Standards and the Lack of Principles in Accounting. Accounting Horizons 19 (1): 25-34.
NOU 1995: 90 Ny regnskapslov.
NOU 2003: 23 Evaluering av regnskapsloven.
Ot. prp. nr. 42 (1997-98) Om lov om årsregnskap m.v. (regnskapsloven).
Regnskapslovkomiteen. 1962. Innstilling om revisjon av regnskapslovgivningen.
Schipper, K. 2003. Principles-based accounting standards. Accounting Horizons 17 (1): 61-72.
Skinner, R. 1995. Judgment in Jeopardy. CAmagazine. Inntatt i Readings & Notes on Financial Accounting. Zeff S. A. og B. G. Dharan editors. 41-50.
Sutton, M. H. 2002. Financial Reporting at a Crossroads. Accounting Horizons 16 (4): 319-328.
Vårdal, Paul. 1987. Revisoryrket. Oslo.
Zeff, S. A. 1995. A perspective on the U.S. public/private sector approach to the regulation of financial reporting. Accounting Horizons 9 (1): 52-70.


