


Slik er kommuneregnskapet
Målet med denne artikkelen er å gi et overblikk over det kommunale regnskapssystemet, gi informasjon om regnskapsprinsipper og god kommunal regnskapsskikk, samt vise oppstillinger og rapportering av kommunal regnskapsinformasjon. Ellers skal jeg forsøke å avlive to myter: Kommuneregnskapet føres ikke etter kontantprinsippet, og den kommunale balansen er fullverdig!
Odelstinget vedtok 28.11.2003 å konkurranseutsette den kommunale revisjonen. De kommuner som ønsker det, kan heretter velge private revisorer og revisjonsselskaper til å utføre revisjonen. Det gjelder både den finansielle revisjonen, men også forvaltningsrevisjonen og selskapskontrollen.
Å revidere et kommuneregnskap er ikke vesentlig forskjellig fra det å revidere et selskapsregnskap, de samme revisjonsstandardene legges til grunn. Men selve kommuneregnskapet er forskjellig fra selskapsregnskapet. De regnskapsfaglige vurderingene blir derfor annerledes, men ikke mer kompliserte. Verken skattefaglige spørsmål eller konsolideringsregler behøver man å bekymre seg om i den kommunale regnskapsverdenen.
Mange hevder at kommuneregnskapet er uforståelig. Slike påstander skal man lytte til, for enhver vet jo hva man forstår! Man skjønner ikke oppstillingene, det er «mengder» av regnskapsinformasjon, og man ser ikke sammenhenger på samme måte som man ellers er vant til. Dette regnskapet er rett og slett ukjent, og de fleste har heller ikke hatt behov for å skjønne det. Nå kan det altså bli annerledes dersom man skulle bli valgt som revisor for et kommuneregnskap.
Jeg ønsker å gi et overblikk over det kommunale regnskapssystemet og god kommunal regnskapsskikk, hvor jeg fokuserer på hovedtrekk og noen sammenligninger mot god regnskapsskikk. Detaljer og spissfindigheter for spesielt interesserte får ligge i denne omgang; det finnes nok «mat» for regnskapsfaglige diskusjoner også i den kommunale regnskapsverdenen!
I det følgende benyttes kommunal terminologi, men det inkluderer også tilsvarende for fylkeskommuner.
Regnskapsplikten
Innledningsvis får jeg identifisere regnskapsreglene i forhold til ulike kommunale selskaps- og organisasjonsformer. Kommunenes regnskapsplikt er hjemlet i kommuneloven* Kommuneloven (KL) § 48., og er videre regulert i den kommunale regnskapsforskriften* Forskrift om årsregnskap og årsberetning av 15.12.2000 (Regnskapsforskriften). . Reglene gjelder for kommuneforvaltningen som sådan, men også for interkommunalt samarbeid* Jf. KL § 27.. Dersom kommunen organiserer deler av sin virksomhet i kommunale foretak etter kommunelovens kapittel 11, er det gitt egen regnskapsforskrift for disse* Forskrift om årsregnskap, årsbudsjett og årsberetning for kommunale foretak av 17.12.1999.. Denne forskriften er gitt i medhold av kommuneloven og bygger således på det kommunale regnskapssystemet. Dersom slike foretak driver næringsvirksomhet, skal foretaket følge regnskapslovens regler* Jf. foretaksforskriftens § 7..
Dersom to eller flere kommuner går sammen i et interkommunalt selskap, følges egen lov og egne regnskapsforskrifter* Lov om interkommunale selskaper av 29.01.1999 og Forskrift om årsbudsjett, årsregnskap og årsberetning av 17.12.1999.. Et interkommunalt selskap er et eget rettssubjekt med ubegrenset ansvar. Selskapet følger regnskapsloven, men kan i selskapsavtalen bestemme at selskapet i stedet skal avlegge regnskap etter nevnte forskrift, dvs. bygd på de kommunale prinsippene* Jf. IKS-forskriftens § 5.. Ellers vil kommunale aksjeselskaper, kommunale pensjonskasser og stiftelser samt energiselskaper følge regnskapsloven.
Finansielt regnskapssystem
Kommuneloven bestemmer at «årsregnskapet skal omfatte alle økonomiske midler som disponeres for året, og anvendelse av disse midlene»* Jf. KL § 48 nr. 2.. Tilsvarende formulering gjelder for budsjettet. Bestemmelsene hjemler det finansielt orienterte budsjett- og regnskapssystemet, hvor beslutninger om, og senere regnskapsføring av, økonomiske hendelser gjøres i et helhetlig system. Det helhetlige systemet ble tidligere kalt budsjettregnskap, som illustrerende nok var et regnskap over de bevilgninger som var gjort. I dagens system er dette budsjettregnskapet splittet i to: Et driftsregnskap og et investeringsregnskap. Dermed har jeg fått fram ett av de særskilte trekkene ved kommuneregnskapet, nemlig å avlegge et særskilt investeringsregnskap (tidligere benevnt kapitalregnskap). Investeringsregnskapet viser «anvendelse av midler» til investeringsformål, og hvordan denne bruken er finansiert; med lån, med investeringstilskudd, med såkalte kapitalinntekter, med driftsoverføring og/eller med egenkapital. Vi skal se nærmere på dette regnskapets innhold senere.
En illustrerende historie
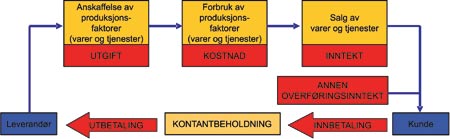
Det er fristende å illustrere forskjellen i regnskapssystemer med en liten historie. En virksomhet kjøper en vare eller tjeneste og pådrar seg en utgift (anskaffelse). Denne utgiften kan periodiseres i forhold til forbruk, og benevnes da kostnad. Virksomheten driver økonomisk aktivitet som skaper inntekter. Alternativt kan finansieringen være helt eller delvis skjøttet på andre måter, så som gjennom overføringer og tilskudd. Inntektsbegrepet kan derfor splittes i to: Salgsinntekter og andre inntekter, og begge inntektstypene representerer anskaffelse av midler. Jeg har heller ikke avgrenset inntektene til driftsformål eller til finansiering av investeringer. Kjøp av varer og tjenester fører med seg betalingsoppgjør til leverandør. Likeens vil salgsaktiviteter eller forpliktelser til overføringer medføre innbetalinger til virksomheten. Den økonomiske aktiviteten fører altså med seg betalingstransaksjoner. Den kan illustreres slik (figur 1):
Denne lille historien kan oppsummeres i tre regnskapssystemer:
kontantregnskap; dvs. et regnskap som viser de kontante inn- og utbetalingene som følge av økonomiske aktiviteter, hvor resultatet viser endring i kontantbeholdningen,
finansielt orientert regnskap; dvs. et regnskap over utgifter (anvendelse) og inntekter (anskaffelser) som følge av økonomiske aktiviteter, hvor resultatet viser endring i arbeidskapital, og
resultatorientert regnskap; dvs. et regnskap over periodiserte utgifter og inntekter (driftskostnader og driftsinntekter), hvor resultatet viser endring i egenkapital.
Arbeidskapitalregnskapet
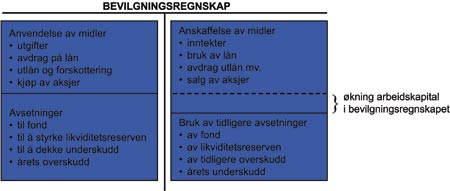
Kommunene fører altså et finansielt orientert regnskap over anskaffelse (tilgang) og anvendelse (bruk) av midler. Det gjøres også periodiseringer i kommuneregnskapet, men ikke for å «periodisere produksjonen», men for å henføre aktivitetene til riktig budsjettermin (år). Jeg kommer nærmere tilbake til det nedenfor. Her kan jeg vise en prinsippskisse over anskaffelse og anvendelse av midler i det kommunale regnskapssystemet, samt avsetninger til og bruk av egenkapital (figur 2):
I prinsippet skal all økonomisk aktivitet i kommunen hjemles i budsjettvedtak. Kommunestyret (eller den det bemyndiger) treffer vedtak om alle transaksjonstypene nevnt i figuren ovenfor. Transaksjonene under anskaffelse og anvendelse av midler påvirker arbeidskapitalen. Dette blir således en viktig økonomisk størrelse i kommunen med tanke på å vurdere evnen til å betjene sin gjeld, både på planstadiet (gjennom budsjettering) og på analysestadiet (i etterkant av en regnskapsperiode).
Også transaksjonene under avsetninger og bruk av avsetninger skjer på bakgrunn av budsjettvedtak eller andre vedtak og bestemmelser. Kommunene tar således standpunkt til styrking eller reduksjon av egenkapitalen i forkant av årsavslutningen, gjerne allerede i forbindelse med det opprinnelige budsjettvedtaket forut for regnskapsåret. Unntatt fra dette er årets over- eller underskudd, som kun er regnskapsmessige størrelser. Dette resultatet tar kommunestyret opp til vurdering i forbindelse med behandlingen av årsregnskapet, og vedtar da hvordan overskudd skal brukes eller hvordan underskudd skal dekkes inn.
Regnskapsprinsipper og GKRS
Tilgang og bruk av midler
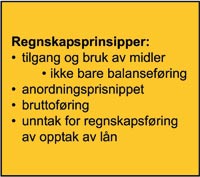
Hittil har jeg begrunnet det kommunale regnskapssystemet med hovedintensjonene bak håndtering av transaksjonene: Når kommunen anskaffer eller anvender midler, eller når det bestemmes å styrke eller bruke egenkapitalen. Regnskapsprinsippene utdyper transaksjonshåndteringen innenfor dette systemet, og Foreningen for god kommunal regnskapsskikk (GKRS) utgir standarder og avgir uttalelser i regnskapsfaglige spørsmål. Vi skal se litt nærmere på dette nedenfor uten å ha ambisjon om å være uttømmende. Jeg vil heller belyse anvendelsen med eksempler som trolig også viser forskjellen til regnskapslovens grunnleggende regnskapsprinsipper. Jeg har allerede nevnt at regnskapssystemet bygger på «anskaffelse og anvendelse av midler», og dette er også et grunnleggende regnskapsprinsipp* Regnskapsforskriften § 7, 1. ledd.. En opplisting av regnskapsprinsippene finnes i figur 3, og vi ser litt nærmere på noen av dem i det følgende.
Anordningsprinsippet
Kommunene fører regnskapet etter anordningsprinsippet. Det bestemmer at alle kjente utgifter (anvendelse) og inntekter (anskaffelse) skal regnskapsføres i året, uavhengig av om de er betalt eller ikke når regnskapet avsluttes* Regnskapsforskriften § 7, 3. ledd.. For det første kan vi konstatere at denne bestemmelsen klargjør at kommuneregnskapet ikke bygger på kontantprinsippet, og den første myten er avlivet. For det andre brukes begrepet «kjent» som innebærer at varer og tjenester må være mottatt eller levert innen regnskapsperiodens slutt før det blir snakk om bokføring. Dersom leveranser er skjedd og faktura (bokføringsgrunnlag) ikke er mottatt, bestemmes det videre at da skal man anslå beløpet* Regnskapsforskriften § 7, 5. ledd.. Dette for at regnskapet skal bli mest mulig fullstendig.
Den største enkeltutgiften i en kommune er lønn. Både fast lønn, variabel lønn og overtidslønn blir periodisert på samme måte som i et selskapsregnskap; lønnen er kjent ved periodeavslutning. Kommunene bokfører også påløpte feriepenger og påløpt pensjonskostnad som en del av lønnen; disse er også «kjent» i forbindelse med arbeidsytelsen. Begge disse forpliktelsene er av nyere dato i den kommunale regnskapspresentasjonen, og er trolig begrunnet i at balansen i størst mulig grad skal framvise de samlede forpliktelsene. I en parentes kan det opplyses at prinsippene for pensjonskostnadsføringen ligger nær opptil NRS 6 Pensjonskostnader for ytelsesplaner. I tillegg er den kommunale regnskapsmessige løsningen (en valgfrihet) noe spesiell. Å hevde at denne måten å beregne pensjonsforpliktelser og pensjonskostnader på er innenfor begrepet «kjent» i anordningsprinsippets forstand, er trolig å tøye strikken veldig langt. Selv i tilknytning til selskapsregnskapet har jeg overhørt diskusjoner hvor det er sådd tvil om hvor meningsfylt det egentlig er å trekke de teoretiske overlegninger i forhold til beregning av pensjonsforpliktelser og pensjonskostnader. Pensjon er et omfattende og komplisert tema som jeg lar ligge med disse kommentarer.
Anskaffelse av varer og tjenester skal bokføres ved mottak, og for de fleste anskaffelsers vedkommende vil påløpt kostnad og kjent utgift være sammenfallende. To spesielle forhold skal nevnes. Anskaffelser av investeringsmessig karakter er også en utgift som skal bokføres i det særskilte investeringsregnskapet. I tillegg føres balansetransaksjonen mellom omløpsmidler og anleggsmidler. Det å håndtere et «tilleggsregnskap» under prinsippene for det dobbelte bokholderi krever en spesiell løsning. Hvor føres motposten til utgiften? Svaret er en særskilt egenkapitalkonto kalt «kapitalkonto». Denne benyttes for å utligne transaksjoner (dvs. motpost) knyttet til anleggsmidler og langsiktig gjeld ført i drifts- eller investeringsregnskapet. Saldo på kapitalkonto viser hovedsakelig kommunens egenfinansiering av investeringer i anleggsmidler målt etter bokført verdi, dog inkludert eventuelle investeringstilskudd mottatt fra andre. (PS: Det er ikke forventet at leseren nå forstår bruken av kapitalkontoen!)
Ikke periodisering av forbruk
Det andre spesielle forholdet er at kommunene ikke benytter beholdningskonti for å regulere forbruket, jf. også bildet benyttet innledningsvis om forskjellen på utgift og kostnad. Regnskapsforskriften bestemmer i tilknytning til det grunnleggende prinsippet om bokføring av «all tilgang og bruk av midler» (tidligere omtalt for å begrunne det finansielt orienterte regnskapssystemet), at man ikke skal bokføre tilgang og bruk av midler «bare i balanseregnskapet»* Regnskapsforskriften § 7, 1. ledd, 2. setning.. Det betyr at dersom man anskaffer varer som ikke går inn i tjenesteproduksjonen i løpet av regnskapsperioden, skal anskaffelsen (utgiften) likevel føres som «kjent» ved mottak. Behovet for beholdningskonti for å periodisere produksjonen i forhold til «omsetning» er nok mindre relevant i kommunesektoren enn i selskapsregnskapene, men prinsippet avviker som vi skjønner fra god regnskapsskikk.
Jeg har nevnt at anordningsprinsippet innebærer en periodisering i forhold til at varen eller tjenesten skal være mottatt. Ovenfor nevnte jeg også et forbud mot bare balanseføring. Disse hensynene kan bli motstridende. Hvis kommunen i desember betaler forskudd på husleie for 1. kvartal neste år, er ikke dette en kjent utgift i desember fordi «varen» ikke er mottatt ennå. Da føres dette som forskudd, og blir således «bare balanseføring». Men mottas «lagervarer» før disse går inn i tjenesteproduksjonen, skal det altså ikke beholdningsføres, men utgiftsføres i den regnskapsperioden som varemottaket skjer. Det er ingen klar logikk bak disse to løsningene, og omfanget av de faktiske tilfellene er trolig beskjedne. (Det er få kommuner som har økonomi til å «bruke opp budsjettene» på lagerhold!) En forklaring kan være at kommunen skal ha bevilgningsvedtak (budsjett) for alle anskaffelser i en regnskapsperiode. Eventuelle forskudd til leverandører må kommunen ha budsjett for i neste regnskapsperiode, så utlegget i første omgang påvirker kun likviditeten. Således blir løsningene mer en praktisk tilnærming til prinsippene, ikke en prinsipiell løsning.
Bruttoprinsippet
Et tredje grunnleggende prinsipp er bruttoprinsippet* Regnskapsforskriften § 7, 2. ledd.. Det innebærer at alle anskaffelser og anvendelser av midler føres atskilt uten å gjøre fradrag for tilhørende poster. Når kommunen mottar sykelønnsrefusjon fra folketrygden, føres dette til inntekt som tilgang på midler, og ikke som reduksjon av lønnsutgiften. Mottar kommunen et tilskudd til en aktivitet (drift eller investering), føres også dette til inntekt som tilgang på midler, dvs. uten å komme til fradrag for utgiften (altså ikke nettoføring), og heller ikke for å bli periodisert med avskrivningen dersom det var et investeringstilskudd.
Unntak for lån
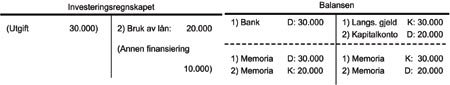
I figur 3 er det også nevnt et unntak fra de grunnleggende regnskapsprinsippene, som gjelder låneopptak. Tidspunktet for låneopptak kan variere avhengig av den likviditetsmessige situasjonen i kommunen. Gitt at kommunen har vedtatt å investere for 50 mill. kommende år, hvorav 30 mill. skal lånefinansieres. Utbyggingene og anskaffelsene kommer i gang, og kommunen gjør hele låneopptaket for å ha likviditet til leverandørutbetalingene. Når året er omme, er det bare investert for 30 mill. pga. forskjellige forsinkelser og utsettelser. Dermed finner kommunen ut at det bare er behov for 20 mill. i faktisk lånefinansiering fordi man også har annen finansiering. Dermed skal bare 20 mill. bokføres som finansiering i investeringsregnskapet selv om låneopptaket var på 30 mill. Det resterende er altså «bare ført i balansen», som det i utgangspunktet ikke er anledning til. I tillegg er opptak og bruk av lån bokført på egen memoriakonto (vises senere under balansen), hvor saldo viser hvor mye av låneopptaket som er igjen til framtidig finansiering. Hele eksemplet kan vises i følgende figur (nr. 4):
Avdrag på lån
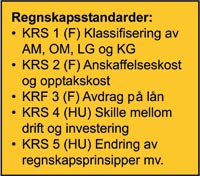
Foreningen for God kommunal regnskapsskikk har utgitt noen foreløpige standarder. I figuren (nr. 5) er disse listet opp, og ellers vil noen standarder bli nevnt i tilknytning til de ulike temaene. Et spesialtema nevnes likevel allerede her - avdrag på lån* KRS (F) nr. 2 Avdrag på lån.. Kommuneloven bestemmer at nivået for årlige avdrag minst må tilsvare den veide levetiden for anleggsmidlene* KL § 50 nr. 7 pkt. a., og prinsippet for avdrag følger lineære avskrivninger som for anleggsmidlene. Sagt med andre ord, og isolert sett, skal et lån knyttet til finansiering av et aldershjem avdras minst over 50 år, den samme tiden som aldershjemmet avskrives over. Dette er en minimumsbestemmelse, og trolig vil kommunene velge kortere avdragstid på lånet, dog avhengig av kommunens finansielle stilling for øvrig. Det beløpet som skal belastes driftsresultatet, er det nivået kommunen har bestemt i budsjettet, tatt hensyn til minimumsbestemmelsen.
Driftsregnskapet
Kommuneloven bestemmer at budsjettet og regnskapet skal deles i en driftsdel og en investeringsdel* KL § 46 nr. 5.. Det er satt et balansekrav til driftsdelen ved at driftsresultatet skal dekke renter, avdrag og nødvendige avsetninger* KL § 46 nr. 6.. Uten å gå nærmere i detalj på innholdet i denne bestemmelsen ser vi at nivået på kommunens gjeld, og derav krav til å betale renter og avdrag, har stor betydning for kommunens handlefrihet i betydning å kunne disponere driftsinntektene til direkte tjenesteytende formål i stedet for renter og avdrag. Dessuten merker vi oss at kravet til driftsbalanse gjelder for den finansielle utbetalingen «avdrag» og ikke kapitalslitet - avskrivningskostnaden. Dette er også en av de prinsipielle forskjellene mellom det finansielt orienterte regnskapet og resultatregnskapet. (For å forkludre en slik prinsipiell påstand kan det nevnes at kommunene likevel er pålagt å bokføre avskrivninger i balansen og å rapportere til staten avskrivninger på tjenesteområdene, dog uten at disse avskrivningene får konsekvenser på netto driftsresultat.)
Driftsregnskapet skal omfatte alle løpende aktiviteter i året. Staten setter stort sett rammene for inntektssiden. Den bestemmer det maksimale skattøre, den fordeler rammetilskuddet, den bevilger øremerkede tilskudd og den setter ytre rammer for gebyrsetting (innen vann-, avløp-, renovasjon og feiing). Innenfor disse rammene skal kommunen som minimum yte lovpålagte oppgaver, men vil også innenfor et lokalt skjønn og politikk kunne gi andre tjenester. I og med at en kommune ikke kan gå konkurs, må lovgivningen sette krav til driftsmessig balanse. Dette er gjort gjennom det såkalte balansekravet nevnt ovenfor. Kommuner som ikke greier dette, og som heller ikke greier å dekke inn tidligere års underskudd, havner i et såkalt ROBEK-register; en «karantene» i forhold til økonomiske aktiviteter framover inntil økonomien er rettet opp* KL § 59 a)..
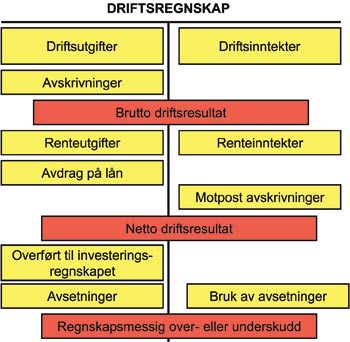
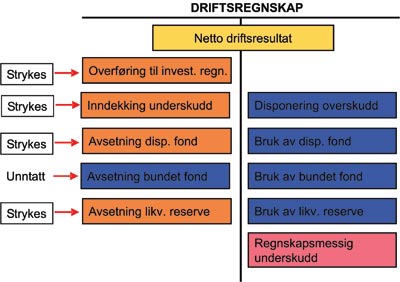
Hovedinnholdet i et driftsregnskap kan vises slik (se figur 6):
Vi ser av figuren at avskrivninger på kommunens varige driftsmidler blir belastet brutto driftsresultat, men utlignes (inntektsføres) før netto driftsresultat. I stedet belastes dette resultatet med avdrag på lån. Dermed vil netto driftsresultat som et utgangspunkt vise om kommunen har oppfylt balansekravet (oppstillingen skal framvises både som budsjett og som regnskap).
Det er imidlertid mange korrigeringer som må tas hensyn til før vi med mer sikkerhet kan si om kommunen har oppfylt minimumskravet. Eksempelvis kan kommunen bruke av fond for å finansiere en driftsaktivitet. Driftsutgiften rapporteres over netto driftsresultat, mens finansieringen med bruk av fond skjer etter driftsresultatet. Et annet eksempel er at kommunen får overskudd på sine vann-, avløps- og renovasjonstjenester, og må sette av dette overskuddet til et særskilt fond (såkalt bundet fond). Inntektene er rapportert over netto driftsresultat, mens avsetningen til fondet skjer etter driftsresultatet. Eksemplene belyser at det er flere kommunaløkonomiske vurderinger som må gjøres for å vurdere en kommunes driftsresultat. Bare det regnskapsmessige over- eller underskuddet vil samlet fortelle hvordan kommunen har blitt drevet i forhold til et balansert budsjett. Dette resultatet er likevel lite egnet til å vurdere om kommunen har drevet rasjonelt eller effektivt, noe som heller ikke er målet med det finansielle regnskapet.
Vi merker oss ellers en egen regnskapsmessig innretning ved at kommunen kan bestemme og anvende (deler av) netto driftsresultat til å finansiere (deler av) årets investeringer. Dette skjer ved en debet-kredit postering mellom driftsregnskapet og investeringsregnskapet. Denne disposisjonen sammen med andre «årsoppgjørsdisposisjoner» blir i utgangspunktet vedtatt av kommunestyret i forkant av regnskapsåret, eller som budsjettendringer i løpet av året. Slike disposisjoner gjøres som vi vet i forbindelse med årsregnskapsbehandlingen i selskapsregnskapene, etter at årsresultatet er kjent.
Investeringsregnskapet
Jeg har tidligere nevnt at kommunene fører et eget investeringsregnskap. I prinsippet inneholder dette regnskapet all «anskaffelse og anvendelse av midler» som ikke er av løpende, driftsmessig karakter. For at det ikke skal bli for store forskjeller i vurderingene mellom kommuner, har det blitt gitt nærmere veiledning i regnskapsstandarder. Anskaffelser av varige driftsmidler må minimum utgjøre kr 100.000 og ha en levetid på minst 3 år* KRS (HU) nr. 4 Skille mellom drift og investering.. Begge kriteriene må oppfylles. De samme kriteriene gjelder for aktivering som driftsmiddel i balansen* KRS (F) nr. 1 Klassifisering AM, OM, LG og KG.. Dette innebærer at mindre anskaffelser uansett bokføres i driftsregnskapet selv om selve anskaffelsen ikke skulle være såkalt «løpende».
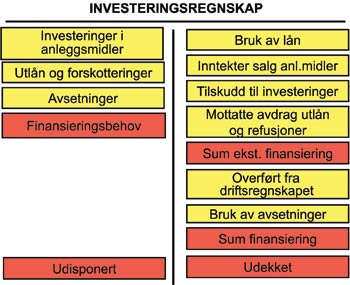
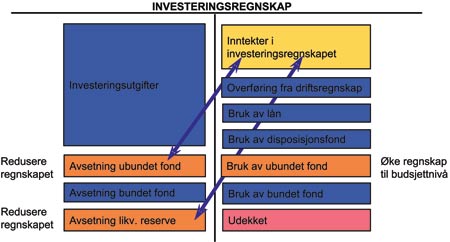
Jeg kan vise en prinsippskisse for investeringsregnskapet slik (se figur 7):
Investeringsregnskapet er et fullstendig regnskap i den forstand at det er komplette utgifts- og inntektssider, hvor differansen regnskapsmessig avsluttes med enten et udisponert eller et udekket beløp. Investeringsbudsjettet skal i utgangspunktet være i balanse. Vi ser også at det kan gjøres avsetninger til eller bruk av avsetninger fra egenkapital (fond), tilsvarende det vi hadde i driftsregnskapet. Det innebærer at egenkapitalen må skille mellom beholdninger knyttet til driftsaktivitetene og til investeringsaktivitetene, herunder regnskapsmessige avslutningsposter (over-/underskudd og udisponert/udekket).
Det hører med til den kommunaløkonomiske sunnhet at kommunen ikke kan finansiere sine driftsaktiviteter med inntekter fra investeringsregnskapet, jf. det omtalte balansekravet. Det er således absolutt forbud mot å benytte salgsinntekter fra fast eiendom, lån eller fond bygd opp fra investeringsaktiviteter til å finansiere driften. Men det er naturligvis tillatt å benytte driftsinntekter til å finansiere investeringer. Dette gjøres enten ved å overføre midler, som tidligere nevnt, eller å anvende et driftsfond (disposisjonsfond) til å finansiere investeringene.
Vi ser at det er viktige grensedragninger mellom drifts- og investeringsaktiviteter. I kommuner med trang driftsøkonomi kan det synes å være en «fordel» å få kanalisert aktiviteter over i investeringsregnskapet, dels fordi aktiviteten da kan lånefinansieres, og dels fordi man har flere finansieringskilder tilgjengelig. Men nettopp i perioder med trang økonomi er det viktig å ikke sette i gang aktiviteter som får negative driftskonsekvenser på kortere eller lengre sikt. Lånefinansiering innebærer økte renteutgifter og avdrag, som skal belastes over driftsregnskapet i kommende perioder, og man «berøver» dermed driftsmidler fra tjenesteytende aktivitet til å betjene lånegjeld.
Det er gitt nærmere veiledning om grensedragningen mellom drifts- og investeringsregnskapet i egen standard* KRS (HU) nr. 4 Skillet mellom drift og investering.. Jeg har allerede nevnt at det er både verdimessige og levetidsmessige krav før en anskaffelse skal føres i investeringsregnskapet. Dernest blir det avgjørende om anskaffelsene er vedlikehold eller påkostning. Standarden bygger på det prinsipp at vedlikehold, som skal opprettholde et driftsmiddels levetid og funksjonalitet, er en driftsanskaffelse. Påkostning har ofte et noe mer omfattende preg over seg, og driftsmidlet får ofte en annen og høyere standard eller ny og høyere funksjonalitet enn før påkostningen tok til. Slike «definisjoner» synes greie, men i praksis vil det hele bero på skjønn, med mindre standarden gjennom drøftelsene gjør tydelige avgrensninger.
Balansen
Vurderingsregler for AM og OM
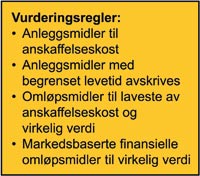
Den kommunale balansen er inndelt i hovedgrupper etter samme lest som i selskapsregnskapene. Regnskapsforskriften bestemmer at anleggsmidler er eiendeler til varig eie og bruk, mens resten er omløpsmidler* Regnskapsforskriften § 8, 1. ledd.. Anleggsmidlene vurderes til anskaffelseskost, og de anleggsmidlene som har begrenset økonomisk levetid avskrives lineært over en fast angitt levetid pr. anleggsmiddelgruppe* Regnskapsforskriften § 8, 3. ledd.. Avskrivninger av anleggsmidler i balansen skjer mot den tidligere omtalte kapitalkontoen. Omløpsmidlene vurderes etter laveste verdis prinsipp, mens markedsbaserte finansielle omløpsmidler som inngår i en handelsportefølje* Jf. verdipapirhandellovens § 1-2, 2. ledd., vurderes til virkelig verdi* Regnskapsforskriftens § 8, 2. ledd.. Vurderingsreglene for balansen kan oppsummeres som vist i figur 8:
Vi kjenner igjen regnskapslovens tilsvarende formuleringer, som er benyttet her, for avgrensningen mellom anleggs- og omløpsmidler. Tidligere har jeg nevnt beløpsmessige og levetidsmessige tilleggskrav for kommunene både for bokføring av anskaffelser i investeringsregnskapet, samt for aktivering under anleggsmidler i balansen. I den anledning kan jeg nevne at aktivering skjer til full anskaffelseskost uavhengig av om deler av anskaffelsen er finansiert med tilskudd. Dette følger av det kommunale bruttoprinsippet* Jf. KRS (F) nr. 2 Anskaffelseskost og opptakskost., og vil således være forskjellig fra oppføring i selskapsregnskapet. Jeg gjentar også at kommunene ikke opererer med vare- eller materialbeholdninger i den hensikt å periodisere anskaffelser i forhold til forbruk. Vi husker at et grunnleggende prinsipp var å bokføre (i drifts- eller investeringsregnskapet) «all anvendelse av midler», og da faller beholdningskontiene bort.
Gjeld
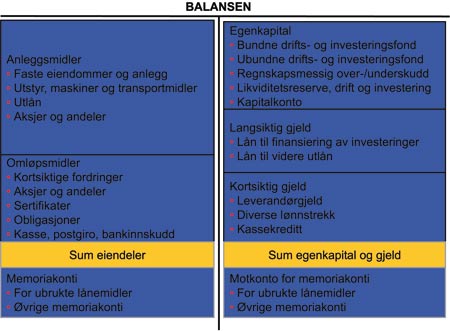
Kommunens lånegjeld (langsiktig gjeld) er lån opptatt med hjemmel i kommunelovens § 50, unntatt likviditetslån. Kommuneloven bestemmer at man bare har anledning til å ta opp lån for å finansiere egne investeringer. All annen gjeld er kortsiktig* Jf. KRS. Jf. KRS (F) nr. 1 Klassifisering AM, OM, LG og KG.. Kommende års avdrag på lån blir ikke omklassifisert, men framstår under langsiktig gjeld inntil terminforfall. Tilsvarende gjelder for de utlånene kommunen har gjort (finansielle anleggsmidler), ved at neste års mottatte avdrag på slike utlån heller ikke omklassifiseres til kortsiktige fordringer.
Egenkapital
Kommunens egenkapital er dels reell og dels en regnskapsteknisk innretning. Den omtalte kapitalkontoen havner i sistnevnte gruppe. Bundne fond er midler som er utenfor kommunestyrets disposisjonsrett, enten fordi det gjelder udisponerte øremerkede tilskudd og lignende, eller at det er overskudd på selvkosttjenester. De med kjennskap til selskapsregnskapet vil rynke på nesen av at et udisponert tilskudd blir egenkapital; i selskapsregnskapet periodiseres jo tilskuddet i forhold til påløpt finansiering, og det resterende blir stående som kortsiktig gjeld. Dette blir da en vesentlig forskjell mellom disse regnskapssystemene. For å rekapitulere de grunnleggende prinsippene, skulle «all tilgang på midler» regnskapsføres, enten i drifts- eller investeringsregnskapet. Dermed blir hele tilskuddet bokført som inntekt, uavhengig av om selve midlene blir benyttet i regnskapsperioden. Dermed får vi denne regnskapstekniske løsningen ved å «resultatføre» det udisponerte mot en bundet egenkapitalkonto; utenfor politikernes hender.
Har kommunen innkrevd for mye i vannavgift hos abonnentene (dvs. tatt for høye gebyrer), vil overskuddet framstå som et bundet fond; bundet inntil det går tilbake til abonnentene i et senere oppgjør/ved senere gebyrfastsettinger; også her utenfor politikernes hender.
Likviditetsreserven har en broket fortid, og er bl.a. benyttet for prinsippendringer. Det er nå snakk om å etablere en ny egenkapitalkonto for slike uvanlige regnskapsmessige forhold som man ikke ønsker skal påvirke driftsresultatene.
Jeg kan vise en prinsippskisse for den kommunale balansen slik (se figur 9):
Vi ser at nedenfor balansens totalkapital har vi noen såkalte memoriakonti; regnskapsmessige opplysninger vi skal huske (memorere), men som ikke påvirker balansen som sådan. Jeg skal ikke utdype bruken av disse her, men bare si at man debet-kreditfører med samme beløp. Dessuten kan jeg med god samvittighet også avlive den andre myten; den kommunale balansen er en fullverdig balanse over eiendeler, gjeld og egenkapital! Vurderingene bak tallstørrelsene er tidvis forskjellige fra god regnskapsskikk, men følger det finansielle regnskapssystemet, naturlig nok.
Årsavslutningen
Vi har hittil sett på innholdet i de ulike regnskapsdelene. I dette kapitlet skal vi se litt nærmere på et par problemstillinger knyttet til årsavslutningen fordi de er helt spesielle for kommunene. Jeg har tidligere nevnt at disposisjonene ved årsslutt følger vedtatte budsjetter eller andre regler vedtatt av kommunestyret. Slike vedtak bygger på antagelser om framtiden; dersom kommunen får et positivt netto driftsresultat, kan den spare midler eller finansiere noe av årets investeringer med driftsmidler. Først når den endelige regnskapsavslutningen foretas, vet vi hvordan den faktiske økonomiske situasjonen er. Er resultatene på høyde med forventningene, kan årsoppgjørsdisposisjonene gjennomføres som vedtatt. Er resultatene dårligere, må enkelte disposisjoner revurderes. Dette gjelder både for driftsregnskapet og for investeringsregnskapet.
Strykninger i driftsregnskapet
Regnskapssjefen må ha fullmakt til å revurdere kommunestyrets vedtatte beslutninger om årsoppgjøret, og regnskapsforskriften regulerer detaljert hvilke korrigeringer i regnskapet som skal foretas* Regnskapsforskriftens § 9..
Dersom driftsregnskapet ved en foreløpig regnskapsavslutning viser underskudd (merutgift), skal de regnskapsførte beløp reduseres ned mot 0 for disse disposisjonene:
overføring til investeringsregnskapet
avsetning til disposisjonsfond og likviditetsreserve
inndekking av tidligere underskudd
Dette kalles å gjennomføre strykninger. Man stryker anvendelse av netto driftsresultat for disse disposisjonene, og man stryker bare inntil man er kommet i 0. Kommuneregnskap med regnskapsmessig resultat lik 0 er altså ikke uvanlig! Det er viktig å tilføye et unntak fra disse strykningsbestemmelsene. Jeg har tidligere nevnt at udisponerte, øremerkede inntekter (tilskudd) og overskudd på selvkosttjenester ble avsatt til såkalt bundet fond. Slike avsetninger er ikke omfattet av strykningsbestemmelsene, og gjennomføres trass i et eventuelt underskudd.
Strykningsbestemmelsene for driftsregnskapet kan illustreres slik (se figur 10):
Korrigeringer i investeringsregnskapet
Også for investeringsregnskapet skal det gjøres særskilte vurderinger i forbindelse med regnskapsavslutningen. Selv om investeringsregnskapet er et helhetlig regnskap, er det slik at kommunene behandler de ulike investeringsprosjektene eller anskaffelsene separat. Bygges det en skole, blir denne finansiert i regnskapet etter forutsetningene. Kjøpes det en brannbil, blir denne også finansiert etter forutsetningene. Ved årsavslutningen håndteres altså den enkelte anskaffelse eller prosjekt isolert, men først når investeringsregnskapet «summeres opp» totalt, ser man helheten. Hvis denne helheten viser at kommunen ikke har fullfinansiering, dvs. at man har et udekket beløp, skal det gjennomføres visse korrigeringer av disposisjonene.
For det første ser man på såkalte generelle kapitalinntekter i regnskapet, så som salgsinntekter fast eiendom, mottatte avdrag på utlån og evt. salgsinntekter fra aksjer og andeler. Dersom kommunestyret har vedtatt at slike inntekter skal avsettes til egenkapitalen (ubundne investeringsfond eller likviditetsreserve), skal disse avsetningene reverseres for å unngå en saldering med udekket. For det andre skal man bruke av ubundne fond inntil det nivå kommunestyret har vedtatt. I praksis kan det nemlig vise seg at den prosjektvise finansieringen nevnt ovenfor ikke ble fullt ut benyttet fordi prosjektet(ene) ikke hadde pådratt seg utgifter i den størrelsesorden budsjettet la opp til (forsinkelse i framdrift). Da bestemmer altså regnskapsforskriften at denne finansieringen, som er generell, må benyttes til andre formål for å unngå en avslutning med udekket finansiering. (Udekket betyr i praksis overskridelser på enkelte prosjekter eller svikt i finansieringen i forhold til planene.)
Jeg kan illustrere korrigeringsreglene for investeringsregnskapet slik (se figur 11):
Tatt hensyn til strykningsbestemmelsene for driftsregnskapet og korrigeringsreglene for investeringsregnskapet, skal altså disse regnskapene legges fram for kommunestyret med eventuelle regnskapsmessige over- eller underskudd og eventuell udisponert eller udekket finansiering. Kommunestyret fatter beslutning om hvordan disse resultatene skal håndteres i forbindelse med behandlingen av årsregnskapet. Er det underskudd i driftsregnskapet, er kommunestyret forpliktet til å dekke dette inn i løpet av 1-2 år, alternativt å dekke det inn over hele økonomiplanperioden (inntil 4 år)* KL 48 nr 4.. Er det udekket beløp i investeringsregnskapet, skal kommunestyret vedta inndekking i forbindelse med behandlingen av årsregnskapet* Regnskapsforskriften § 9, 4. ledd, 1. setning..
Rapportering til myndighetene
Utover den regnskapsinformasjonen som avlegges til kommunestyret etter kommunelov og regnskapsforskrift, skal kommunene også rapportere økonomi- og tjenestedata til staten (benevnt KOSTRA; Kommune-Stat Rapportering)* Forskrift om nasjonal rapportering av 15.12.2000. . Hensikten med denne rapporteringen er at staten skal motta sammenlignbar styringsinformasjon fra kommunesektoren. For å få sammenlignbar informasjon må det etableres en enhetlig form på rapporteringen, og det er derfor bl.a. fastlagt en egen kontoplan. Kommunene står fritt til om denne kontoplanen også skal benyttes i sitt eget regnskap, eller om man ønsker en ytterligere spesifisering. Kravet er at kommunene må kunne overføre regnskapsinformasjonen til denne felles, nasjonale rapporteringsformen.
Funksjoner og arter
Kontospesifikasjonen er kontoklasse, funksjon og art. Kontoklasse identifiserer regnskapsdelene (drifts- eller investeringsregnskap samt balanse). Funksjonsbegrepet sier noe om type tjeneste som kommunen gir eller hvilke grupper personer som tjenesten henvender seg til. En funksjon kan eksempelvis være pleie, omsorg og hjelp i hjemmet eller grunnskole. Artsbegrepet forteller om type utgift eller inntekt, eksempelvis lønnsutgift eller salgsinntekt. Det er definert snaut 70 forskjellige funksjoner og vel 100 forskjellige arter som kommuneregnskapet skal rapporteres etter (arter innen hver funksjon).
Nøkkeltall
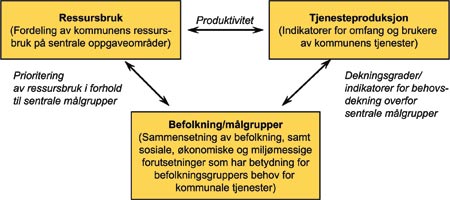
I tillegg til økonomidataene skal kommunene også rapportere tjenestedata. Disse forteller om omfang av brukere eller mottakere av tjenester, eksempelvis hvor mange elever i grunnskolen, antall barn i barnehagen fordelt på alderstrinn, andel mottakere av hjemmetjenester over 67 år, andel sosialhjelpsmottakere i alderen 20-66 år, årsgebyrer for vannforsyning osv. Det finnes flere hundre nøkkeltall og indikatorer på forskjellige nivå om den kommunale tjenesteytingen og ressursbruken. Ved å sammenstille økonomidata og tjenestedata kan man lage nøkkeltall om produktivitet, prioritering av ressursbruk og dekningsgrader for tjenestebehov. Myndighetenes intensjon er at slike nøkkeltall ikke bare skal framstilles for myndighetenes eget behov, men at også kommunene selv ser seg tjent med å anvende nøkkeltallene for å vurdere egen oppgaveløsning med andre sammenlignbare kommuner.
Følgende figur, som er benyttet i forbindelse med innføringen av denne rapporteringen, viser sammenhengen mellom data og nøkkeltall (figur 12):
KOSTRA-statistikken er imponerende, og alle nøkkeltall er tilgjengelige over Internett. Hver og en av innbyggerne kan finne ut hvordan barnehagedekningen er i kommunen, eventuelt hvordan den er i forhold til nabokommunene. For at statistikken skal være pålitelig, stilles det nødvendigvis store krav til dataleveransene fra kommunene. Regnskapet må være ført riktig! Riktig valg av funksjoner og riktig bruk av arter, i tillegg til all tjenesteinformasjonen. Dette er nok fortsatt en utfordring for både stat og kommuner, men den stadige forbedringen av kvalitetssikringen øker kvaliteten.
Selv om den økonomiske informasjonen er på et relativt detaljert nivå i den statlige rapporteringen (funksjon og art), skal det også rapporteres hovedtall til staten. Hovedtallene (regnskapslinjene) i oppstillingene er sammenfallende med regnskapsforskriftens krav til tilsvarende oppstillinger, og som jeg har vist i prinsippskisser tidligere. Dermed blir det en åpenbar sammenheng mellom kommunens eget årsregnskap og økonomidataene rapportert i den nasjonale statistikken.
Avslutning
Kommuneregnskapet har over en 100 års periode utviklet seg fra et rent kasseregnskap (etter kontantprinsippet) til dagens mer moderne utgave av et finansielt orientert regnskapssystem. Utviklingen går mot en ytterligere tilnærming til regnskapslovens system. Kommunene har fått vurderingsregler for balanseposter som er nær opp til regnskapsloven, med bl.a. tapsføring av fordringer og avskrivninger av anleggsmidler. Kommunene har også i større og større grad begynt å framvise forpliktelser i balansen, så som feriepenger og pensjonsforpliktelser. Avskrivningene skal riktignok ikke ha resultateffekt. På den annen side har man gått bort fra muligheten for periodisering av forbruk gjennom materialbeholdninger. Utviklingen er altså ikke harmonisk.
Det kommunale regnskapssystemet ble diskutert da kommunelovens økonomibestemmelser ble vurdert ved lovrevisjonen i 2000. Departementet kom da til at det finansielt orienterte regnskapet var best egnet for kommunene, hvor rapportering av forvaltning av midler er viktigere enn måling av resultater. På flere og flere områder ser vi nå at det blir viktigere og viktigere for kommunene også å måle resultater, ikke minst kommer dette til uttrykk gjennom flere nøkkeltall i KOSTRA-statistikken. Vi ser også at det såkalte Statsbudsjettutvalget foreslår at staten gradvis bør gå over fra kontantprinsippet til periodiseringsprinsippet (basert på regnskapsloven) under en harmonisering med internasjonale regnskapsstandarder for offentlig virksomhet. Dette kommer eventuelt til å bli en langdryg prosess, men når den er implementert, har jeg vanskelig for å se at kommunene fortsatt skal ha sitt eget regnskapssystem. Da tror jeg vi kommer til å få ett regnskapsregime for alle typer virksomheter, riktignok tilpasset den enkelte virksomhets behov for økonomisk informasjon. Inntil den tid må vi kunne kommuneregnskapets finansielle regnskapssystem skal vi ha ambisjon om å revidere dette regnskapet!


