


Les mer om....
Aksjeselskap som ikke har kr 100 000 i aksjekapital kan bli tvangsoppløst
Fristen for kapitalforhøyelse er 31. desember 2003. Er ikke aksjekapitalen forhøyet og registrert fullt innbetalt innen en måned etter dette, det vil si innen 31. januar 2004, kan tingretten ved kjennelse beslutte selskapet oppløst.
Dette skjer ved at Foretaksregisteret etter fristen 31. januar 2004 varsler selskapet om oppløsning. Selskapet vil da få en måneds frist til å bringe aksjekapitalen opp i kr 100 000. Er dette ikke brakt i orden når fristen går ut, skal Foretaksregisteret gjenta varselet ved kunngjøring i Brønnøysundregistrenes elektroniske kunngjøringspublikasjon, og i en avis som er alminnelig lest på selskapets forretningssted. I kunngjøringen skal det angis at vilkårene for oppløsning er oppfylt, og at selskapet har en frist på fire uker fra kunngjøringen til å bringe aksjekapitalen i orden. Hvis selskapet fortsatt ikke har ryddet opp, skal Foretaksregisteret varsle tingretten om dette. Retten skal uten ytterligere varsel beslutte selskapet oppløst. Tingrettens kjennelsen har virkning som kjennelse om konkursåpning.
Dersom en vil unngå sletting av selskapet ved tvangsoppløsning, er det altså ennå mulig å forhøye aksjekapitalen for å komme opp i den lovbestemte minstekapitalen på kr 100 000. På grunn av varslingsfristene vil foretaket i hvert fall ha tiden frem til 31. mars 2004 for å få registrert en kapitalforhøyelse.
Ny frist for utarbeidelse av årsregnskap for pensjonskasser
Forskrift om årsregnskap m.m. for pensjonskasser er endret slik at årsregnskap og årsberetning skal fastsettes av styret innen tre måneder etter regnskapsårets slutt. Fristen har tidligere vært fem måneder. Som en overgangsperiode er fristene for regnskapsårene 2003 og 2004 fire måneder etter regnskapsårets slutt.
Likestilling i styrer i statsaksjeselskaper, statsforetak og allmennaksjeselskaper
Et flertall i familie-, kultur- og administrasjonskomiteen på Stortinget støtter et forslag om endringer i selskapslovgivningens regler om styresammensetning for alle offentlig eide foretak, det vil si statsaksjeselskaper, statsallmennaksjeselskaper, statsforetak, enkelte særlovselskaper, samt for interkommunale selskaper. Det foreslås regler om kjønnsrepresentasjon, som krever at det blant styremedlemmene i disse selskapene skal være et minimumsantall av hvert kjønn, tilnærmet 40%. For allmennaksjeselskaper med private eiere går flertallet i komiteen inn for tilsvarende selskapsrettslige regler om kjønnsrepresentasjon. Loven foreslås å tre i kraft fra 1. januar 2004.
Skatte- og avgiftsmessige endringer som følge av budsjettforliket
Budsjettforliket mellom regjeringspartiene og Arbeiderpartiet medførte bare få endringer i forhold til Regjeringens forslag til skatte- og avgiftsopplegg for 2004.
Maksimal kapitalavkastningsrate reduseres fra 10 pst. til 7 pst. Skiheiser, kabelbane mv. skal inngå i mva-systemet som persontransport. Det innebærer at de blir avgiftspliktige med 6 pst. Endringen trer i kraft fra 1. mars 2004.
Artikkelprisen til Øyvind Thorsby
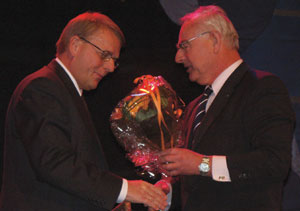
Artikkelprisen for 2003 gikk til statsautorisert revisor Øyvind Thorsby. I begrunnelsen fra priskomiteen ble det spesielt pekt på to artikler i Revisjon og Regnskap nr. 7 og 8 i 2002. Artiklene omhandlet Corporate Governance, med et spesielt fokus på revisjonskomiteer.
I begrunnelsen fra komiteen heter det blant annet at artikkelforfatteren peker på et tema som ikke bare er nyttig for selskapene og profesjonen, men som også vil gi en samfunnsmessig gevinst. Han trekker inn erfaringer fra andre land, og peker på at revisjonskomiteer både har hatt og vil ha en nyttig funksjon i børsnoterte selskaper. Spesielt i sin artikkel i nr. 8/2002 skisserer han hvordan en revisjonskomité rent praktisk bør implementeres og fungere i Norge. Komiteen trekker også frem at han i et mangfold av artikler gjennom flere år har deltatt i debatten om styrets kompetanse, styrets sammensetning samt det ansvar som følger av styreverv, herunder forbedringsmuligheter for norske styrer; dette styrker etter priskomiteens mening hans kandidatur ytterligere. At revisorer engasjerer seg aktivt og profesjonelt i denne delen av samfunnsdebatten, synes komiteen er svært prisverdig.
Forslag til endringer i konkurslovgivningen
Justisdepartementet har i Ot.prp. nr. 23 (2003-2004) foreslått endringer i konkurslovgivningen.
Finansiering av bobehandlingen
I forslag til ny § 6-4 i panteloven foreslår departementet at konkursboet skal ha legalpant i 5% av verdien av alle pantsatte formuesgoder som inngår i boet.
Formålet er å sikre midler til en forsvarlig behandling av konkursboet. Legalpantet kan etter forslaget bare benyttes til å dekke nødvendige boomkostninger, og er subsidiært i den forstand at det bare kan benyttes når boets øvrige midler ikke er tilstrekkelige til å dekke boomkostningene.
Forslaget om en legalpantregel må ses i sammenheng med at regjeringen har til hensikt, ved forskriftsendring, å øke rekvirentansvaret etter konkursloven § 73 fra kr 20 000 til 50 ganger rettsgebyret (for tiden kr 37 000). På denne måten fordeles ansvaret for midler til bobehandlingen mellom de næringsdrivende og det offentlige. Det er oftest en offentlig fordringshaver som er konkursrekvirent.
Salg av eiendeler til skyldneren og overføring av leierett
I konkursloven § 117 annet ledd foreslås det en ny regel om at tilbakesalg av boets eiendeler til skyldneren eller noen av dennes nærstående ikke skal skje før kunngjøring av salget har funnet sted i en avis eller et egnet elektronisk medium. Videre foreslås det en regel i dekningsloven § 7-10 fjerde ledd om at boet ikke er bundet av en avtale som skyldneren har inngått med en utleier om at leieavtalen til et lokale ikke kan overføres sammen med den virksomhet som drives i lokalet. Disse to forslagene er ment å bidra til å motvirke planlagte konkurser.
Sletting av sammenslutninger med ubegrenset ansvar og enkeltpersonforetak
Det foreslås også nye regler i konkursloven § 138 annet ledd og foretaksregisterloven § 7-3 om sletting av sammenslutninger med ubegrenset ansvar og enkeltpersonforetak fra Foretaksregisteret etter avsluttet konkursbehandling. Sammenslutninger med ubegrenset ansvar og enkeltpersonforetak skal slettes dersom de registreringspliktige ikke har gitt melding om at foretaket fremdeles består, innen ett år etter varsel fra registerføreren. Regelendringen har bakgrunn i at det er registrert en del «døde» foretak i Foretaksregisteret, fordi de gjeldende reglene om plikt til å melde sletting av sammenslutninger med ubegrenset ansvar sjelden overholdes.
Beste forelesere kåret
Elisabet Sulen fikk høyeste karakter av foreleserne på Fagdagene 2002, mens Svein Harald Wiik fikk høyeste karakter blant foreleserne på Geilokonferansen 2003. Karakterene er et gjennomsnitt av faglig innhold, kursdokumentasjon, presentasjon og deltakerens utbytte.
Elisabet Sulen gikk til topps med foredraget «RS 570 Fortsatt drift ny standard = nye krav til revisor?», mens Svein Harald Wiik foreleste om «Ny skattereform».
Nasjonal anbefaling for god eierstyring og selskapsledelse
En arbeidsgruppe har fremlagt en nasjonal anbefaling for god eierstyring og selskapsledelse (corporate governance). Anbefalingen gjelder i første rekke for selskaper med aksjer notert på norsk børs eller autorisert markedsplass. Den kan imidlertid også være hensiktsmessig å ta i bruk for ikke-børsnoterte selskaper med et visst antall aksjonærer.
De anbefalte prinsippene for god eierstyring og selskapsledelse er ment som et supplement til de bestemmelser som følger av norsk lovgivning, herunder allmennaksjeloven, regnskapsloven, verdipapirhandelloven og børsregelverket.
Det er ikke lagt opp til spesielle tiltak når det gjelder overvåkning av om anbefalingen etterleves. Selskapene forventes likevel å gi en forklaring til aksjeeierne og markedet dersom anbefalingen ikke følges.
Anbefalingen er utarbeidet av en arbeidsgruppe bestående av Aksjonærforeningen i Norge, Eierforum, Finansnæringens Hovedorganisasjon, Norske Finansanalytikeres Forening, Næringslivets Hovedorganisasjon, Norske Pensjonskassers Forening, Oslo Børs og Verdipapirfondenes Forening.
Adm. dir. i Noraudit, Ludvik Sandnes, har representert Norske Finansanalytikeres forening i dette arbeidet. Han er fornøyd med at en såpass bredt forankret arbeidsgruppe har klart å komme frem til et omforent dokument. - Det er nok i seg selv overraskende for mange, sier Sandnes.
Revisorlovens regler om uavhengighet
I juli ba Kredittilsynet om at det ble gitt forskriftshjemmel til revisorloven kapittel 4 om uavhengighet. Nå ber Finansdepartementet om nærmere utredning av behovet for dette, samtidig som tilsynet får i oppdrag å utarbeide konkret forslag til hjemmel og utfyllende forskriftsbestemmelser.
Forslaget er en oppfølging etter rådgivningstilsynet. Kredittilsynet konkluderte her med at det var behov for en forskrift for å regulere enkelte forhold som følger av EU-rekommandasjonen om revisors uavhengighet, som ikke allerede er implementert i norsk lov. I tillegg ønsker Kredittilsynet en mulighet til å regulere dersom det utvikler seg uønsket praksis.
Med bakgrunn i Kredittilsynets redegjørelse slutter departementet seg til at det foretas en nærmere utredning av behovet for slik forskriftshjemmel. Det bes videre om at det utarbeides utkast til høringsnotat som blant annet redegjør nærmere for på hvilke punkter revisorloven ikke oppfyller kravene i EUs uavhengighetsanbefaling. Kredittilsynet bes gi tilbakemelding innen utgangen av 2003.
Konkurranseutsetting av kommunal revisjon
Odelstinget vedtok med 41 mot 31 stemmer at kommunal revisjon kan konkurranseutsettes. Endelig lovvedtak i form av en kongelig sanksjonering av Stortingets vedtak ventes i løpet av kort tid. Dermed står kommunene fritt i fremtidig valg av revisor. For bransjen, som har kjempet for like konkurransevilkår, er dette en viktig seier, sier adm. direktør Per Hanstad i DnR.
Det ble et overraskende stort flertall for konkurranseutsetting da Odelstinget behandlet innstillingen fra Kommunalkomiteen. Resultatet står i kontrast til komiteens innstilling, hvor det med lederens dobbeltstemme var knapt flertall mot konkurranseutsetting. Det var regjeringspartiene og Fremskrittspartiet som sikret flertall for konkurranseutsetting.
- Dette er en stor og gledelig begivenhet for bransjen, sier Per Hanstad. DnR har i mange år kjempet en hard kamp for å få innpass i kommunal sektor. Det er likevel et skår i gleden at en del kommuner i forkant av lovendringen har inngått langsiktige avtaler med nyetablerte interkommunale revisjonsenheter. Dette betyr at det i disse kommunene ikke blir noen reell konkurranse før tidligst i 2006.
I lovforslaget videreføres kontrollutvalget som et obligatorisk, lovpålagt organ, slik det er i dag. Kontrollutvalgets rolle og funksjon skal styrkes og fremheves bedre enn hittil. Et nytt grep for å styrke kontrollutvalgets uavhengighet og tilsynsrolle overfor revisjonen er at revisor ikke lenger kan være kontrollutvalgets sekretær, slik det er i dag.
Det er under utarbeidelse to forskrifter som en følge av endringene i kommuneloven. Den ene omhandler revisjonens oppgaver og den andre omhandler kontrollutvalgets oppgaver. Forskriftene vil ventelig bli sendt på høring når loven er endelig vedtatt.
BI med professor i finansregnskap
Handelshøyskolen BI har fått sin første professor i finansregnskap. Onsdag 26. november holdt Hans Robert Schwencke sin tiltredelsesforelesning.
Forelesningen ga et historisk perspektiv på norsk regnskapsutvikling. Han ga også uttrykk for at selskaper som ikke er børsnoterte må få anledning til å benytte hele eller deler av IAS/IFRS-regelverket fra 2005.
- Det bør settes fart i regelproduksjonen, slik at regelverket for små og mellomstore foretak kan være klart til 2005, fremholdt Schwencke. Dersom regelverket ikke er klart i tide vil det kunne redusere kvaliteten og sammenlignbarheten i regnskapene for små og mellomstore selskaper. - Regelverket bør i utgangspunktet bygge på en direkte oversettelse av de internasjonale standardene (IAS/IFRS), men det bør klargjøres hvilke lettelser små og mellomstore selskaper skal ha, sa han.
Evaluering av regnskapsloven - høringssvar fra DnR
I høringssvaret støttes hovedtrekkene i lovutkastet. Forslaget gjennomfører etter DnRs syn Norges internasjonale forpliktelser på en hensiktsmessig måte, samtidig som det på valgfrie områder både tas hensyn til behovet for internasjonal harmonisering og ønsket om å beholde en lov regnskapsprodusenter og regnskapsbrukere har positive erfaringer med.
DnR støtter imidlertid ikke utvalgsflertallets forslag om at det ikke skal være adgang til å bruke IFRS i selskapsregnskapet etter det utvalget kaller forordningslinjen. DnR ser ingen grunn til at dette ikke skal være tillatt.
Høringssvaret inneholder blant annet også kommentarer knyttet til områder der DnR mener at utvalget ikke har fulgt det de kaller moderniseringslinjen (den innebærer at alle regnskapsløsninger som er tillatt etter IFRS også må være tillatt etter regnskapsloven).
Høringssvaret er tilgjengelig på www.revisornett.no.
IASBs forbedringsprosjekt
IASB har besluttet, som et ledd i det såkalte forbedringsprosjektet (improvement project), å legge ut utkast til endrede standarder (provisional final drafts) fortløpende på IASBs lukkede medlemsområde. Disse har ikke status som standarder, og redaksjonelle endringer vil kunne forekomme, men hensikten er at brukerne av standardene skal få økt tiden som er tilgjengelig til forberedelser før endringene i standardene fastsettes. Medlemssidene er tilgjengelige ved å bestille et abonnement fra IASB.
Ved månedsskiftet november/desember er følgende utkast lagt ut på medlemssidene:
IAS 2 Inventories
IAS 10 Events after the Balance Sheet Date
IAS 16 Property, Plant and Equipment
IAS 21 The Effects of Changes in Foreign Exchange Rates
IAS 24 Related Party Disclosures
IAS 33 Earnings per Share
I tillegg gjenstår:
IAS 1 Presentation of Financial Statements
IAS 8 Accounting Policies, Changes in Accounting Estimates and Errors
IAS 17 Leases
IAS 27 Consolidated and Separate Financial Statements
IAS 28 Investments in Associates
IAS 40 Investment Property
IAS 32 og IAS 39 vil ikke bli lagt ut på denne måten. Endringene i alle standardene i forbedringsprosjektet skal etter planen godkjennes og fastsettes innen utgangen av 2003.
Strenge uavhengighetsregler i Belgia
De nye reglene, som forbyr revisor å levere en rekke tjenester, gjelder fra 1. oktober 2003. En rekke av tjenestene som nå forbys i Belgia, er allerede forbudt i Norge. På enkelte punkter går imidlertid reglene lenger enn de norske. Spesielt gjelder dette teknisk utarbeidelse av årsregnskap og anledning til å representere klienter i skattesaker. Tjenester som er tillatt å levere, skal først godkjennes av foretakets revisjonskomité eller annet uavhengig organ hvis foretaket har slike. Hvis dette ikke er mulig, vil den øvre grensen for hvor mye som faktureres av tilleggstjenester tilsvare revisjonshonoraret. Due dilligence-oppdrag i forbindelse med oppkjøp omfattes ikke av de nye reglene. Reglene vil også gjelde for norske datterselskaper av belgiske selskaper. Norske revisorer som reviderer belgisk eide selskaper må derfor være oppmerksomme på reglene.
Frister for selvangivelser og aksjonærregisteroppgaver
Fristen for innlevering av selvangivelser for næringsdrivende vil være forskjellig avhengig av om man leverer elektronisk eller på papir. Det vil i år også være to forskjellige frister for innlevering av aksjonærregisteroppgaven avhengig av om man leverer elektronisk eller på papir.
I et møte mellom Skattedirektoratet, NARF, Økonomiforbundet og DnR ble det orientert om de aktuelle fristene som vil gjelde for innsending i 2004. All elektronisk innlevering av skjemaer til Skatteetaten vil administreres gjennom Altinn-prosjektet.
Elektronisk innsendt selvangivelse har frist 31. mai
Under forutsetning av at ny årssyklus for innlevering av selvangivelser for næringsdrivende blir vedtatt av Stortinget, vil fristen for elektronisk innlevering være 31. mai.
Innlevering av selvangivelse på papir har frist 31. mars
Dersom man ønsker å levere selvangivelsene på papir, vil fristen være 31. mars. Årsaken til denne tidligere fristen skyldes alt det merarbeidet som papirversjonen innebærer for skatteetaten.
Utsettelse med fristen?
Det er etter loven mulig for regnskapsførere og revisorer å søke om utsettelse av innleveringsfristen for en mindre andel av søkerens klienter. En slik søknad må lyde på navngitte klienter. Det vil gjelde både fristen 31. mars og fristen 31. mai.
Elektronisk innsendt aksjonærregisteroppgave har frist 13. februar
Under forutsetning av at opprettelsen av aksjonærregisteret blir vedtatt av Stortinget, vil aksjeselskapene i 2004 måtte levere aksjonærregisteroppgaver. Skattedirektoratet har tidligere varslet at fristen for innlevering skulle være 31. januar.
Det er imidlertid Altinn som skal håndtere mottaket av aksjonæroppgavene, og de vil i 2004 ikke kunne ta i mot oppgavene før 2. februar. Skattedirektoratet har dermed gitt frist med elektronisk innlevering av aksjonæroppgaven til 13. februar.
For at det skal være mulig å beregne RISK per aksje over hele aksjonærens eiertid, må aksjonærens ervervstidspunkt for hver aksjepost være registrert i aksjonærregisteret.
Hvis selskapet ikke har denne opplysningen innen ovennevnte frist, kan de vente med å oppgi ervervstidspunktet, men da må de sende denne opplysningen innen 31. mai.
Aksjonærregisteroppgave levert på papir har frist 31. januar
De som vil levere aksjonæroppgaven på papir må levere innen 31. januar, fordi ligningskontorene må legge opplysningene inn manuelt med de kontrollrutiner som det fordrer.
Også for papirinnleverte aksjonærregisteroppgaver vil fristen for å innrapportere ervervstidspunktet være 31. mai.
Utsettelse med disse fristene?
For innlevering av aksjonærregisteroppgavene er det ikke søkemuligheter for forlenget frist.


