


Kunstig intelligens avskaffer ikke revisoren, men endrer veien inn i profesjonen
Teknologien kan erstatte mye av arbeidet som tidligere formet juniorrevisoren. Når bilagskontroll, avstemminger, dokumentanalyse og enkle revisjonshandlinger i økende grad kan utføres av KI-verktøy, utfordres ikke bare arbeidsdelingen i revisjonsteamet. Også selve læringsveien inn i profesjonen må skapes på nytt. Hvordan skal fremtidens revisorer utvikle faglig skjønn og profesjonell skepsis dersom KI overtar den praktiske læreskolen?
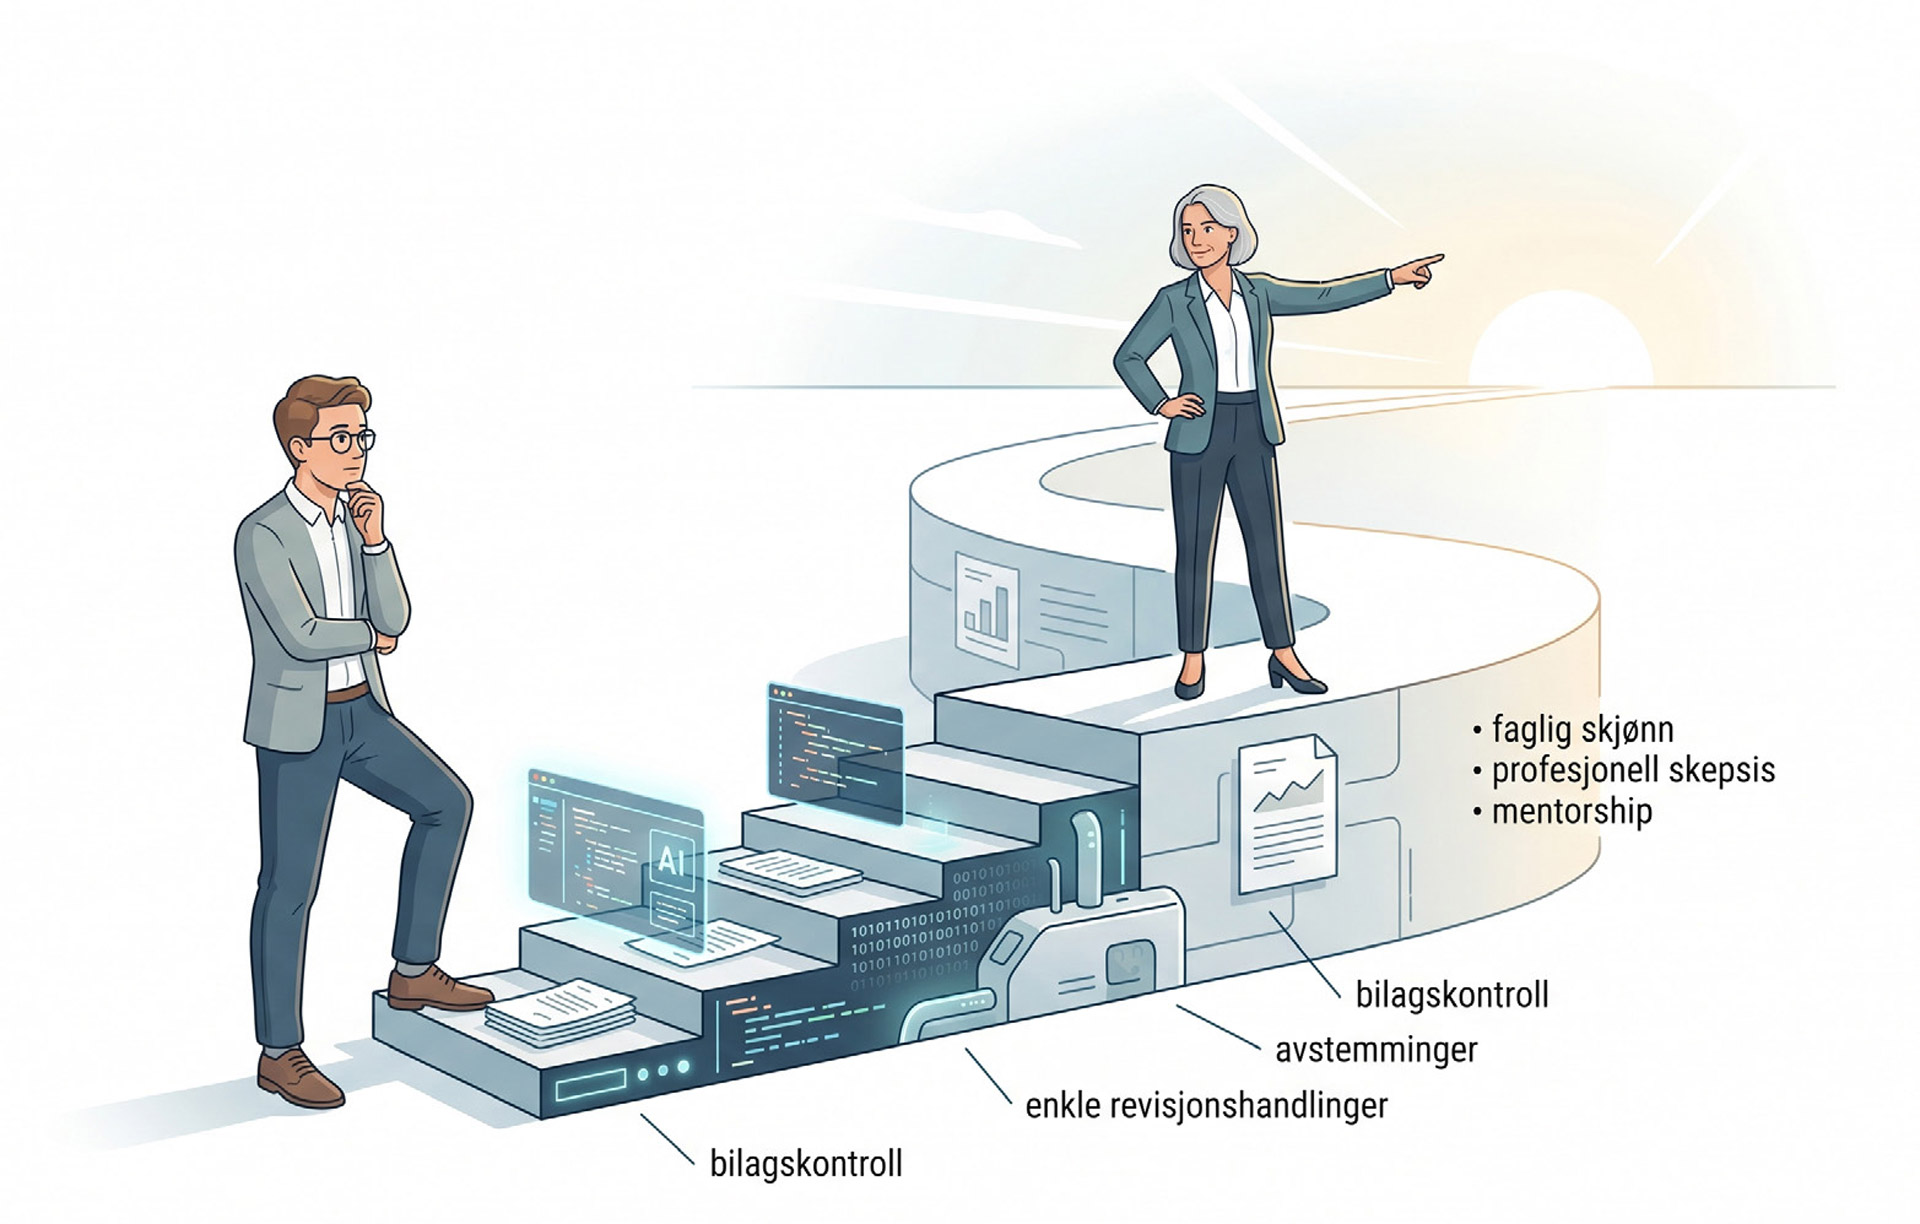
Revisjonens læringsstige endres når KI overtar stadig flere startoppgaver (KI-generert bilde.)
Sammendrag
Kunstig intelligens, heretter KI, er ikke lenger et fremtidstema i revisjon og regnskap. I perioden 2024–2026 har de største revisjonsfirmaer gått fra generelle uttalelser til konkret bruk av KI-verktøy, generativ KI, KI-agenter og dataanalyseplattformer i revisjonsarbeidet.
Det viktigste spørsmålet for profesjonen er likevel ikke bare om KI vil gjøre revisjonen mer effektiv. Det dypere spørsmålet er hva som skjer med «første etasje» i profesjonen: de oppgavene der juniorrevisorer, revisjonsmedarbeidere, nyutdannede regnskapsmedarbeidere og andre i inngangsstillinger tidligere lærte å forstå virksomheten gjennom dokumenter, transaksjoner, avstemminger, avvik og revisjonsbevis.
Hovedkonklusjonen i denne artikkelen er at KI ikke erstatter revisjonsprofesjonen som helhet. Men KI begynner allerede å automatisere en betydelig del av startoppgavene som tidligere bidro til å utvikle profesjonell skepsis, forståelse av forretningsprosesser og revisjonsmessig skjønn. Dette skaper ikke bare risiko for inngangsstillinger, men også en mer langsiktig risiko for utviklingen av fremtidige seniorer, ledere, partnere og økonomidirektører.
Fra automatisering av rutine til endring av profesjonen
I fagmiljøet hører man ofte den beroligende formuleringen: «KI automatiserer rutinearbeidet, mens mennesket skal bruke skjønn.» I hovedsak er dette riktig, men formuleringen forenkler det som faktisk skjer. I regnskap og revisjon er «rutinearbeid» ikke bare lavkompetent arbeid. Det er også profesjonens læringsarena.
En juniorrevisor startet tradisjonelt med å utarbeide revisjonsdokumentasjon, gjøre avstemminger, kontrollere bilag mot regnskapet, spore transaksjoner fra underliggende dokumentasjon til regnskapet, kontrollere fakturaer, avtaler, bankutskrifter og andre bilag, sende forespørsler om klientdokumentasjon, fylle ut sjekklister for noteopplysninger, gjennomføre analytiske handlinger og utføre grunnleggende testing av kontroller.
Det var gjennom nettopp dette arbeidet at den unge medarbeideren lærte hvordan økonomiske hendelser blir til regnskapsmessige posteringer, hvordan ledelsesbeslutninger reflekteres i regnskapet, og hvor risikoområdene oppstår.
Nå er det nettopp disse oppgavene som er mest tilgjengelige for automatisering. KPMG beskriver for eksempel KI-agenter i KPMG Clara som støtter bilagskontroll av kostnader, søk etter ikke-bokførte forpliktelser, påløpte kostnader, sjekklister for noteopplysninger og videre integrasjon i testing av kontroller og analyse av regnskapet 2.
EY har annonsert virksomhetsomfattende agentbasert KI i EY Canvas og forventer at teknologien vil kunne støtte revisjonsaktiviteter fra start til slutt innen 2028. Samtidig understreker EY betydningen av menneskelig skjønn, skepsis og innsikt 1.
PwC utvikler også en KI-drevet revisjonsteknologiplattform, blant annet med automatisering av planlegging, testing, gjennomganger, revisjonsfaglige søk og raskere identifisering av revisjonsinnsikt 4.
Med andre ord handler dette ikke lenger bare om punktvis automatisering av Excel-oppgaver. Det handler om en omforming av arbeidsflyten i revisjon. KI beveger seg inn i de områdene der store juniorteam tidligere utførte mye av arbeidet.
Oppgave |
Hvem utførte den tradisjonelt? |
Hvordan KI kan automatisere |
Risiko for yngre medarbeidere |
Hva blir igjen hos mennesket? |
|---|---|---|---|---|
Utarbeidelse av revisjonsdokumentasjon |
Juniorrevisor/ revisjonsmedarbeider |
Utkast til arbeidspapirer, sammendrag, kryssreferanser og konklusjoner |
Høy |
Kontroll av sammenhengen risiko → handling → revisjonsbevis → konklusjon |
Bilagskontroll fra regnskap til dokumentasjon |
Juniorrevisor |
Uttrekk av beløp, datoer og motparter fra fakturaer, avtaler og bankutskrifter og sammenligning med hovedbok |
Svært høy |
Vurdering av revisjonsbevis, dokumentenes ekthet og mislighetsrisiko |
Sporing fra dokumentasjon til regnskap |
Juniorrevisor |
Automatisk sporing fra kontrakt, faktura eller betaling til bokført transaksjon |
Svært høy |
Vurdering av fullstendighet, periodisering og regnskapsmessig behandling |
Avstemminger |
Regnskapsmedarbeider/ juniorrevisor |
Automatisk matching, avviksidentifikasjon og avstemmingsflyt |
Høy |
Analyse av årsaker til avvik, vesentlighet og skjønn |
Testing av posteringer |
Junior/ senior |
Analyse av hele populasjonen av posteringer, risikoscoring og avviksanalyse |
Middels til høy |
Vurdering av ledelsens overstyringsrisiko og profesjonell skepsis |
Sjekklister for noteopplysninger |
Junior/ senior |
Sammenligning av utkast til årsregnskap med krav i regnskapsstandarder |
Høy |
Foretaksspesifikke opplysninger, vesentlighet og skjønn |
Avtalegjennomgang |
Junior/ senior |
Uttrekk av sentrale vilkår, uvanlige klausuler og inntektsvilkår |
Middels til høy |
Tolkning av IFRS/Lokal GAAP og vurdering av realitet fremfor form |
Forespørsler om klientdokumentasjon |
Junior |
Utkast til forespørsler, oppfølgingslister og oversikt over manglende dokumentasjon |
Høy for administrativt arbeid |
Kommunikasjon med klienten og vurdering av om forespørselen er relevant |
Testing av kontroller |
Junior/ senior |
Risikobasert utvelgelse, merking av dokumentasjon og første gjennomgang av revisjonsbevis |
Middels |
Vurdering av kontrolldesign, kontrolleffektivitet og kontrollmiljø |
Regnskapsavslutning |
Regnskapsmedarbeider |
Matching av transaksjoner, oppgavestyring ved periodeavslutning og kontoavstemminger |
Høy |
Estimater, uvanlige transaksjoner og styring/kontroll |
Analytiske handlinger |
Junior/ senior |
Trendanalyse, forklaring av avvik og analyse av hele transaksjonspopulasjoner |
Middels |
Forretningsforståelse og uavhengig forventningsdannelse |
Hvilke oppgaver hos yngre medarbeidere er mest utsatt?
De mest utsatte oppgavene er oppgaver med gjentakende logikk, strukturerte eller halvstrukturerte dokumenter, store transaksjonsmengder og relativt klare kriterier for sammenligning.
Leverandørverktøy viser tydelig retningen i markedet. DataSnipper beskriver automatisert datauttrekk fra underliggende dokumentasjon som bankutskrifter, fakturaer og avtaler, med overføring av data til arbeidspapirer og sporbare lenker tilbake til kilden 34.
AuditBoard hevder at selskapets revisjonsagent kan akselerere testing av kontroller, dokumentasjonssykluser, risikobasert utvelgelse og merking av underliggende dokumentasjon 35.
Workiva posisjonerer KI som et verktøy for utarbeidelse av noteopplysninger, sammenlignende analyser og tilpasning til regnskapsstandarder 36.
Det er likevel viktig ikke å forveksle leverandørenes markedsføringspåstander med dokumentert effekt på arbeidsmarkedet. Leverandørkilder viser hvilke oppgaver som teknisk sett blir automatiserbare. De beviser ikke i seg selv at juniorroller allerede forsvinner i stort omfang.
Hva tas allerede i bruk i revisjonspraksis?
Den praktiske implementeringen av KI skjer langs flere spor:
KI-støttet revisjonsplanlegging og risikovurdering. KI kan bistå med å analysere informasjon fra tidligere år, identifisere endringer, effektivisere gjennomganger av prosesser og foreslå områder som bør få økt oppmerksomhet. PwC beskriver modernisering av planleggingsprosessen, automatiserte sammenligninger og KI-drevet revisjonsfaglig søk som en del av sin revisjonsteknologiske tilnærming 4.
Risikoscoring av transaksjoner og analyse av hele populasjoner. KPMG beskriver gjennom Center for Audit Quality hvordan KPMG Clara Transaction Scoring gjør det mulig å analysere 100 prosent av transaksjonspopulasjoner, identifisere avvik i hovedbok og reskontro og forbedre risikovurderingen7. Microsoft understreker i en case om KPMG Clara overgangen fra utvalgstesting til analyse av hele datasett, automatisering av dokumentasjon og innsikt i sanntid5.
KI-agenter for substanshandlinger. KPMG angir eksplisitt at KI-agenter støtter bilagskontroll av kostnader, søk etter ikke-bokførte forpliktelser, påløpte kostnader og sjekklister for noteopplysninger2. CFO.com beskriver i et intervju om KPMG Clara formålet med plattformen som automatisering av manuelt arbeid, forbedring av revisjonskvalitet og endring av revisors rolle6.
Automatisering av regnskapsavslutning og rapportering. MIT Sloan beskrev i 2025 en studie der KI-støttet regnskapsprogramvare gjorde det mulig for regnskapsførere å betjene flere klienter, avslutte månedlig rapportering raskere og flytte tid fra rutinemessig dataregistrering til kommunikasjon og kvalitetssikring25. Journal of Accountancy viste til samme studie og fremhevet at månedlig regnskapsavslutning ble forkortet med 7,5 dager hos brukere av generativ KI26.
KI for etterlevelse og rapportering. SAP/BlackLine beskriver automatisering av strukturert regnskapsarbeid som matching av transaksjoner, automatiske posteringer og avstemminger37. Disse funksjonene overlapper direkte med oppgaver som tradisjonelt utføres av regnskapsmedarbeidere og yngre ansatte i økonomifunksjonen.
Hva sier tilsynsmyndighetene? KI kan brukes, men ansvaret blir hos revisor
Tilsynsmyndighetene uttrykker seg mer forsiktig enn konsulentselskapene og programvareleverandørene.
Financial Reporting Council (FRC) i Storbritannia publiserte i 2025 veiledning om KI i revisjon, inkludert et eksempel på bruk av KI i testing av posteringer og veiledning om dokumentasjon 9.
I 2026 publiserte FRC veiledning om generativ og agentbasert KI og understreket at tillit til KI-resultater avhenger av profesjonelt skjønn, og at nødvendige risikoreduserende tiltak må bestemmes ut fra verktøyet og den konkrete bruken 8.
FRCs posisjon kan oppsummeres slik: Teknologien kan endres, men revisors ansvar forsvinner ikke. I omtalen av veiledningen ble det uttrykkelig understreket at den menneskelige revisoren fortsatt er ansvarlig; KI kan ikke holdes ansvarlig for en feilaktig revisjonsberetning 38.
Public Company Accounting Oversight Board (PCAOB) gjennomførte i 2024 dialog med revisjonsselskaper og børsnoterte foretak og observerte at generativ KI i revisjon foreløpig hovedsakelig ble brukt til administrative oppgaver og faglige søk, men at teknologien potensielt kan brukes i planlegging og gjennomføring av revisjon. PCAOB fremhevet også spørsmål knyttet til tilsyn, personvern, informasjonssikkerhet og kvalitetskontroller 11.
International Auditing and Assurance Standards Board (IAASB) lanserte i 2025 et initiativ om teknologibasert kvalitetsstyring for å undersøke hvordan ny teknologi, særlig KI, påvirker revisjons- og attestasjonsoppdrag og anvendelsen av standardene ISQM 1, ISQM 2 og ISA 220 12.
I 2026 oppsummerte IAASB også rundebordssamtaler med mer enn 240 interessenter fra seks kontinenter, der styring, risikohåndtering og forventninger til KI-støttede verktøy i revisjons- og attestasjonsoppdrag ble diskutert 13.
Den regulatoriske konklusjonen er tydelig: KI kommer inn i revisjonen, men erstatter ikke profesjonelt skjønn, dokumentasjon, ansvar og kvalitetsstyring.
Hovedrisikoen: at den praktiske læreskolen forsvinner
Det vanskeligste problemet er ikke nødvendigvis at KI «tar jobbene» fra yngre medarbeidere. Det vanskeligste problemet er at KI kan overta det arbeidslaget der unge medarbeidere tidligere lærte faget.
ICAEW (Institute of Chartered Accountants in England and Wales) diskuterer direkte om juniorroller fortsatt trengs i KI-alderen. I 2025 gjennomførte ICAEW en LinkedIn-undersøkelse blant 977 respondenter. Der mente 44 prosent at mennesker fortsatt må lære grunnleggende regnskap og revisjon, og at juniorroller derfor er nødvendige. 26 prosent mente at profesjonen bør overlate flere junioroppgaver til KI 15.
I 2026 skrev ICAEW at yngre regnskapsmedarbeidere fortsatt trengs, men at rollen endres: mer gjennomgang av data, validering, læringsvilje og profesjonelt skjønn 14.
Deloitte er allerede i ferd med å endre opplæringen av nyutdannede. Ifølge ICAEW endrer Big Four-selskapet sin treårige opplæringsmodell for nyutdannede i England og Wales fordi KI i betydelig grad påvirker revisjonsarbeidets karakter. Målet er å få de nyutdannede raskere oppover læringskurven 16.
ICAS (The Institute of Chartered Accountants of Scotland) viser i en studie om generativ KI og profesjonelt skjønn i regnskap at generativ KI kan gi produktivitetsgevinster, særlig innen datauttrekk, dokumentanalyse og kryssreferanser. Samtidig øker risikoen for feil, overdreven tillit til verktøyet, brudd på klientkonfidensialitet og skjulte kognitive skjevheter 19.
CA Magazine/ICAS advarer også mot skjulte skjevheter, overdreven tillit til KI-genererte strukturer, tap av profesjonell skepsis og svekkede opplæringsløp for yngre medarbeidere 20.
Dette er kjernen i utfordringen for profesjonen: Hvis juniorer ikke lenger arbeider direkte med primærdokumenter, posteringer og avstemminger, hvordan skal de da utvikle profesjonell skepsis?
Arbeidsmarkedet: fakta, signaler og prognoser
Det er nødvendig å skille presist mellom faktiske data og prognoser.
Dokumentert faktum: Ferdighetskravene endrer seg raskere. PwC Global AI Jobs Barometer 2025 analyserte nesten én milliard stillingsannonser og viste at ferdighetene som kreves i KI-eksponerte jobber, endrer seg 66 prosent raskere enn i andre jobber, og at arbeidstakere med KI-ferdigheter oppnår en lønnspremie på 56 prosent 30. Dette betyr ikke automatisk færre regnskapsførere og revisorer, men det betyr at ferdigheter prises om raskere.
Tidlig signal: Inngangsstillinger i finanssektoren faller i enkelte datasett. Randstad rapporterte at globale stillingsannonser med krav om 0–2 års erfaring i finansielle tjenester falt med 24 prosent siden januar 2024. Det ble også vist til nedgang for revisorer, lønnsmedarbeidere, dataregistreringsmedarbeidere og finansanalytikere 27. Dette er et viktig signal, men ikke et rent bevis på KI-effekt. Arbeidsmarkedet påvirkes samtidig av utkontraktering, svakere etterspørsel, lav turnover og kostnadspress.
Tidlig signal fra Big Four: Financial Times rapporterte i 2026 at Big Four i 2025 publiserte flere stillingsannonser for KI-spesialister enn for revisorer i engelskspråklige land. Roller med krav til KI-ferdigheter utgjorde nesten 7 prosent av stillingsannonsene, mot under 2 prosent i 2022, mens revisjonsroller utgjorde rett under 3 prosent 31.
Omstridt, men viktig signal: Business Insider rapporterte at PwC planlegger å redusere ansettelser i amerikanske inngangsstillinger innen skatt og revisjon med nesten en tredel innen 2028. Samtidig ble dette knyttet ikke bare til KI, men også til utkontraktering, lav turnover og endrede forretningsbehov 32.
Makroprognose: World Economic Forum Future of Jobs Report 2025 viser at 41 prosent av arbeidsgivere planlegger å redusere arbeidsstyrken der KI automatiserer bestemte oppgaver, mens 77 prosent planlegger å videreutvikle ansattes kompetanse 28.
I en egen analyse formulerer WEF den samme risikoen for inngangsstillinger: 40 prosent av arbeidsgivere forventer reduksjoner i arbeidsstyrken der KI kan automatisere oppgaver 29.
Akademisk forskning: Konklusjonene er ikke entydige
Akademisk litteratur gir ikke et enkelt svar på om «KI vil fjerne juniorrevisorer» eller «KI bare vil styrke profesjonen».
Fedyk, Hodson, Khimich og Fedyk konkluderer i artikkelen Is artificial intelligence improving the audit process? i Review of Accounting Studies med at KI-investeringer er forbundet med høyere revisjonskvalitet, lavere revisjonshonorarer og etter hvert fortrengning av menneskelige revisorer, selv om arbeidsmarkedseffekten tar flere år før den materialiserer seg 21.
I en annen oppsummering av resultatene fremgår det at en standardavviks endring i nylige KI-investeringer er assosiert med 5,0 prosent reduksjon i sannsynligheten for korrigering av tidligere avlagt regnskap, 0,9 prosent fall i revisjonshonorarer og en reduksjon i regnskapsansatte som når 3,6 prosent etter tre år og 7,1 prosent etter fire år 22.
Law og Shen finner derimot en annen effekt i artikkelen How Does Artificial Intelligence Shape Audit Firms?: Revisjonskontorer som ansatte KI-medarbeidere, hadde en økning på 4,3 prosent i revisorstillinger, særlig blant juniorer og medarbeidere på mellomnivå 23.
I Management Science-versjonen fremheves også økt etterspørsel etter sosiale og kognitive ferdigheter og bedre presisjon i vurderinger av fortsatt drift og internkontrolluttalelser 24.
Denne motsetningen er viktig. Den viser at KI både kan fungere som erstatning og som forsterkning. I enkelte modeller reduserer KI behovet for manuelt arbeid. I andre gjør KI det mulig for revisjonsfirmaer å påta seg mer arbeid, analysere data dypere og ansette mennesker med nye ferdigheter.
Analogien til programmering
Situasjonen sammenlignes ofte med programmering. KI avskaffer ikke seniorutviklere, men reduserer behovet for personer som skriver enkel standardkode, enkle tester, skript eller dokumentasjon. Samtidig forblir systemdesign, arkitektur, sikkerhet, driftssikkerhet og produktmessig skjønn menneskelige ansvarsområder.
I revisjon fungerer analogien på samme måte:
KI kan automatisere en avstemming. Men en avstemming er ikke det samme som revisjon. KI kan utarbeide et arbeidspapir. Men et arbeidspapir er ikke det samme som revisjonsmessig skjønn. KI kan finne et avvik. Men et avvik er ikke det samme som vurdering av mislighetsrisiko.
Revisjon er ikke et sett mekaniske handlinger. Det er et system av profesjonelle vurderinger: risikovurdering, vesentlighet, profesjonell skepsis, tilstrekkelig og hensiktsmessig revisjonsbevis, ledelsens skjevheter, fortsatt drift, mislighetsrisiko, kontroller og tilstrekkelige noteopplysninger.
Det er nettopp derfor tilsynsmyndigheter understreker at revisors ansvar er uendret, selv om deler av arbeidet utføres av KI 8.
Men analogien til programmering viser også faren. Hvis en juniorutvikler ikke lenger skriver grunnleggende kode, hvordan skal vedkommende lære utviklingsmessig skjønn? Hvis en juniorrevisor ikke lenger utfører grunnleggende bilagskontroll og sporing, hvordan skal vedkommende lære å vurdere revisjonsbevis?
Svaret er ikke å forby KI, men å utvikle en ny modell for opplæring.
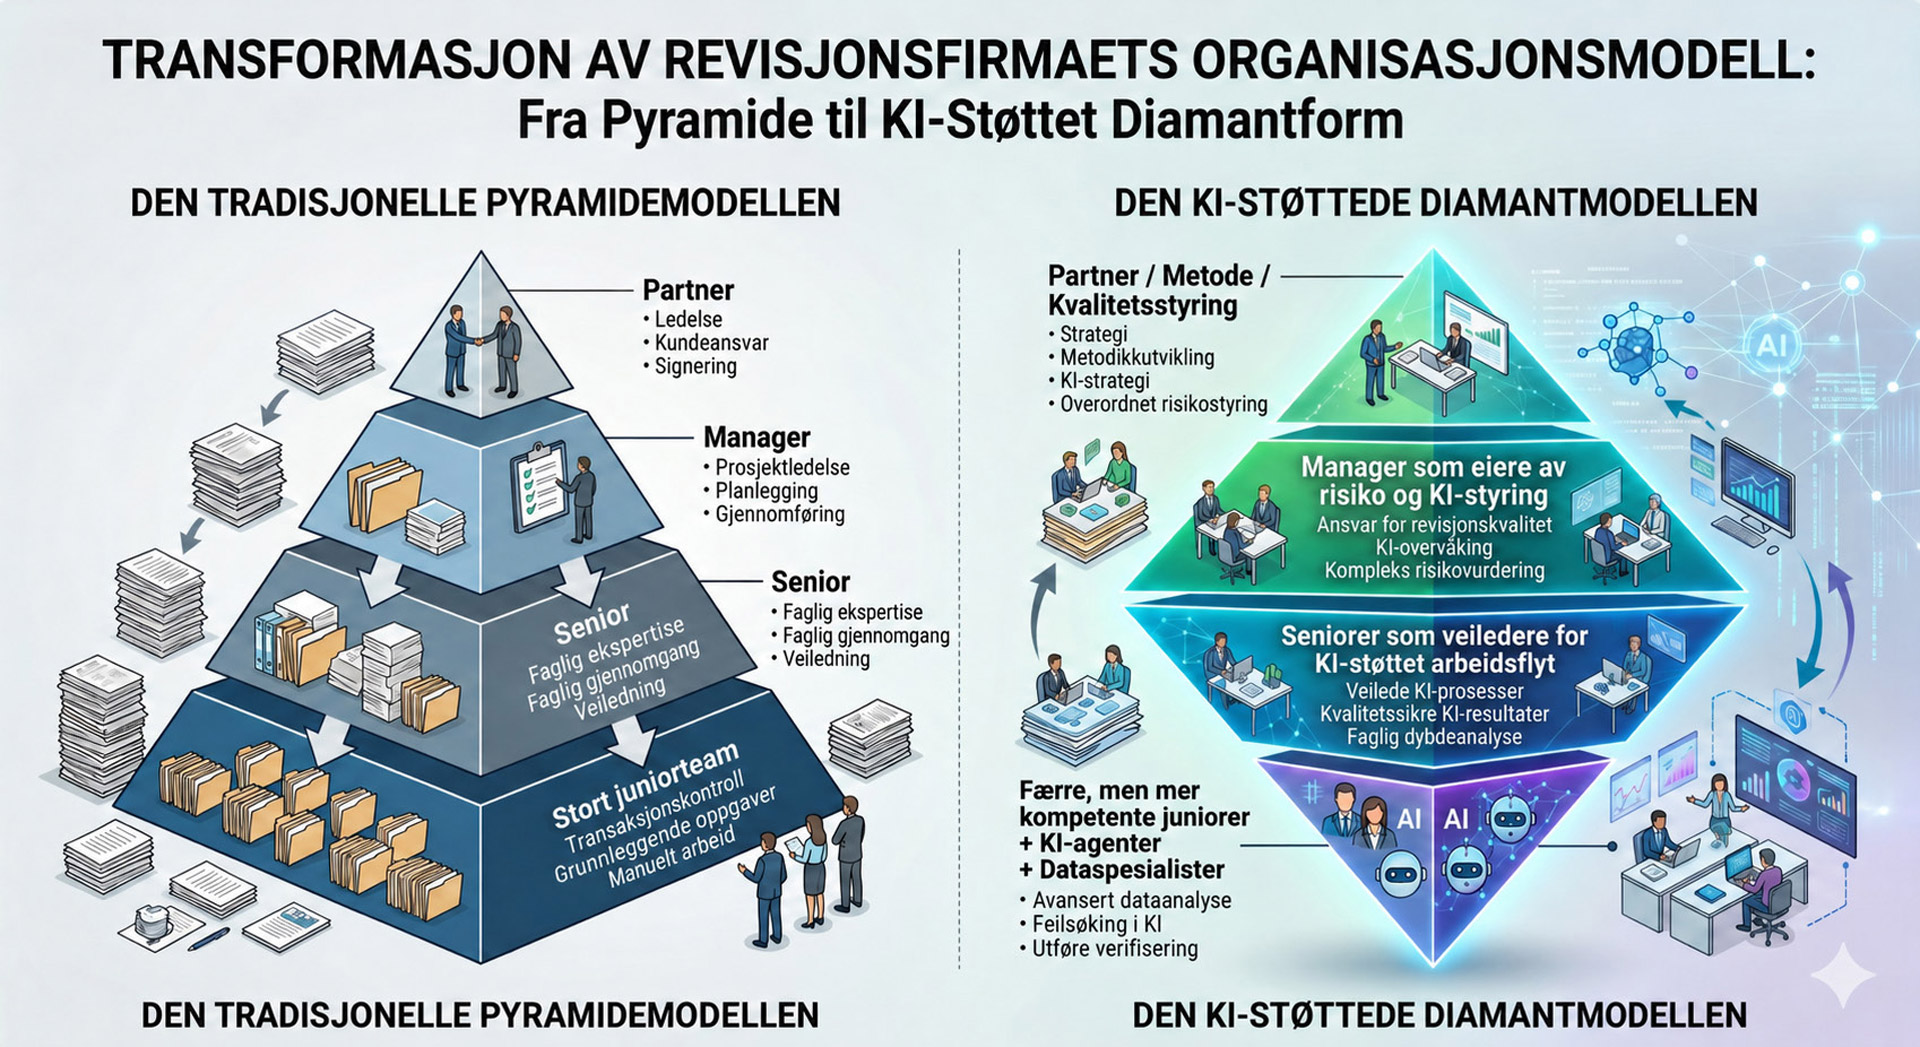
Færre ressurser i bunnen, tyngdepunktet flyttes opp — mer erfaring per oppdrag. (KI-generert bilde.)
Hvordan revisjonsfirmaets struktur kan endres
Den tradisjonelle modellen for et revisjonsfirma var bygget som en pyramide:
partner → manager → senior → juniorteam
Økonomien i denne modellen bygget på utnyttelse av mange timer på lavere nivå: mange juniortimer, gjennomgang utført av seniorer, eskalering til ledere og endelig vurdering hos partner.
En KI-støttet modell kan bli mer diamantformet:
partner / metode / kvalitetsstyring → manager som eiere av risiko og KI-styring → seniorer som veiledere for KI-støttet arbeidsflyt → færre, men mer kompetente juniorer + KI-agenter + dataspesialister
CPA.com/AICPA peker i 2025 AI in Accounting Report på KI-drevet automatisering av arbeidsflyt, menneskelig kontroll, agentbasert KI, revisjonstransformasjon, talentutvikling og opplæring som sentrale temaer for profesjonen18.
For økonomien i revisjonsselskapene innebærer dette flere endringer.
For det første vil deler av fakturerbare juniortimer bli erstattet av teknologistøttet leveranse. For det andre vil seniorer og ledere bruke mer tid på gjennomgang av KI-resultater, avvik og om revisjonsbevis er tilstrekkelige, enn på gjennomgang av menneskelige avkryssinger. For det tredje vil opplæring ikke lenger være et biprodukt av gjentakende manuelt arbeid; den må utformes aktivt gjennom simuleringer, KI-støttede caseoppgaver, manuelle grunnøvelser og opplæring i profesjonelt skjønn.
Hvis dette ikke skjer, kan profesjonen få effektivitet i dag, men kompetansegap i morgen.
Den nye juniorrevisoren
Den nye juniorrevisoren forsvinner ikke. Men rollen blir ikke lenger bare å være den som utfører og forbereder. Rollen blir å være en KI-bevisst revisjonsmedarbeider under opplæring.
Vedkommende trenger:
KI-forståelse — forståelse av muligheter og begrensninger i generativ KI, KI-agenter og automatiseringsverktøy;
dataanalyse — grunnleggende ferdigheter i arbeid med populasjoner, avvik, ERP-data, Power BI, SQL eller Python;
forståelse av forretningsprosesser — fra ordre til betaling, fra innkjøp til betaling, fra bokføring til rapportering, lønn og varelager;
kontrollforståelse — forståelse av generelle IT-kontroller, applikasjonskontroller og kontroller over KI;
profesjonell skepsis — vane med å kontrollere KI-resultater mot kildedokumentasjon;
kunnskap om regnskapsstandarder — IFRS, Lokal GAAP, noteopplysninger, estimater og skjønnsmessige vurderinger;
kommunikasjonsferdigheter — forespørsler om klientdokumentasjon, klientdialog og forklaring av avvik;
dokumentasjonsdisiplin — dokumentasjon av inndata, KI-resultater, menneskelig gjennomgang, begrensninger og konklusjoner.
Motargumenter: Hvorfor juniorrevisorer ikke forsvinner helt
Det finnes flere sterke argumenter mot et panikkscenario.
Det første er at revisjon er regulert. Revisjonsberetningen kan ikke delegeres til KI. FRC, PCAOB og IAASB betrakter KI som et verktøy innenfor systemet for kvalitet, ikke som en erstatning for en ansvarlig revisor 11.
Det andre er at klientdata ofte er rotete, ufullstendige, inkonsistente og avhengige av kontekst. KI kan raskt analysere store datamengder, men forstår ikke alltid forretningsmodellen, insentiver, ledelsens press, mislighetskontekst eller realitet fremfor form.
Det tredje er at profesjonelt skjønn foreløpig ikke kan automatiseres fullt ut. Fortsatt drift, nedskrivninger, estimater, inntektsføring, ledelsens skjevheter og mislighetsrisiko krever menneskelig forståelse og ansvar.
Det fjerde er at firmaene trenger en talentpipeline. Hvis juniornivået reduseres for mye, vil det om 5–10 år kunne oppstå mangel på seniorer og ledere som virkelig forstår revisjonsbevis, og som ikke bare kan overvåke KI.
Det femte er at KI kan skape nye roller. Det oppstår allerede områder som attestasjon av KI, modellstyring, kontroller over KI, ansvarlig KI, datavalidering og algoritmisk risiko. Financial News rapporterte at Deloitte UK planlegger å flytte enkelte juniorrevisorer inn i arbeid med KI-attestasjon 33.
Det sjette er at den akademiske forskningen ikke er entydig. Fedyk m.fl. finner en fortrengningseffekt, mens Law og Shen finner økning i revisorstillinger i revisjonskontorer som bruker KI 21.
Derfor er den presise konklusjonen ikke at «KI fjerner juniorrevisorer», men en mer nyansert konklusjon: KI reduserer og transformerer den tradisjonelle pakken av junioroppgaver. Det kan redusere etterspørselen etter klassisk inngangsarbeid, men samtidig skape en ny type juniorrevisor.
Konklusjon
KI ødelegger ikke revisjon. KI endrer mekanismen som gjør at et menneske blir revisor.
Tidligere var profesjonen bygget på gradvis akkumulering av erfaring: Junior utførte manuelle handlinger, senior kontrollerte, oppdragsleder tolket, og partner tok det endelige ansvaret. Denne modellen var ikke bare revisjonsfirmaets økonomiske modell, men også profesjonens utdanningssystem.
KI griper inn i nettopp denne mekanismen. Den kan raskt utføre det som tidligere var første året i karrieren: hente ut data, avstemme, sammenligne, oppsummere, lage utkast, klassifisere og flagge avvik. Men revisjonsmessig skjønn oppstår ikke automatisk. Profesjonell skepsis formes ikke av et pent KI-generert arbeidspapir, men av evnen til å se når tallene stemmer, men risikoen fortsatt består.
Det viktigste spørsmålet for revisjonsfirmaer, utdanningsinstitusjoner og profesjonsorganisasjoner de neste årene er derfor:
Hvordan utvikler vi revisorer når KI overtar den praktiske læreskolen der revisjonsmessig skjønn tidligere ble formet?
Det beste scenarioet er at KI frigjør unge medarbeidere fra mekanikk og raskere bringer dem inn i analyse, kontroller, risikovurdering og profesjonelt skjønn.
Det dårligste scenarioet er at profesjonen får en generasjon medarbeidere som er flinke til å trykke «godkjenn» på KI-resultater, men som ikke forstår revisjonsbevis godt nok.
Profesjonens oppgave er ikke å motsette seg KI eller å romantisere manuelt arbeid. Oppgaven er å bevare veien fra revisjonsbevis til skjønn i en ny teknologisk virkelighet.
Formelen for den nye tiden: KI erstatter ikke revisoren. KI erstatter den gamle måten å bli revisor på.


